Online Casino mit Handyrechnung bezahlen 2026 – Warum es in Deutschland nicht geht und welche Alternativen wirklich funktionieren
 Verfügbar in DE
Wer „Online Casino mit Handyrechnung bezahlen“ in die Suchmaske tippt, erwartet eine bequeme Möglichkeit: Einzahlung per Handynummer, Betrag kommt am Monatsende auf die Mobilfunkrechnung. Das Versprechen klingt verlockend – keine Bankdaten, keine Wallet-Registrierung, nur die Handynummer. Die Realität in Deutschland sieht anders aus: Bei Casinos mit deutscher Lizenz (GGL) ist die Bezahlung per Handyrechnung nicht verfügbar. Carrier Billing – so der technische Begriff für diese Methode – wird von Telekom, Vodafone und O2 für Glücksspiel-Transaktionen blockiert. Wer trotzdem mobil und schnell einzahlen will, muss auf Alternativen ausweichen, die ähnlich bequem sind, aber ohne die regulatorischen und vertraglichen Hürden auskommen.
Dieser Artikel klärt, warum die Handyrechnung als Zahlungsweg in lizenzierten deutschen Online-Casinos technisch und rechtlich nicht funktioniert, welche mobilen Methoden stattdessen zur Verfügung stehen, welche GGL-Casinos diese Alternativen akzeptieren und worauf man bei der Auswahl achten sollte. Wir beleuchten auch die Auszahlungsseite – denn eine Einzahlungsmethode, die keine Rückrichtung kennt, produziert im Gewinnfall zusätzliche Reibung.
Kurz gesagt: Die wichtigsten Fakten auf einen Blick
- Carrier Billing bei GGL-Casinos: technisch und vertraglich blockiert. Deutsche Mobilfunkanbieter (Telekom, Vodafone, O2) schließen Glücksspiel-Transaktionen aus ihren AGB für Drittanbieter-Abrechnung aus. Die Zahlungsart steht in lizenzierten deutschen Casinos nicht zur Auswahl.
- Rechtliche Dimension: §4 Abs. 5 GlüStV 2021 verbietet Kreditgewährung. Eine Einzahlung, die erst am Monatsende fällig wird, gilt rechtlich als kurzfristiger Kredit – und das ist für Glücksspielanbieter verboten. Die Handyrechnung würde gegen diese Regel verstoßen.
- Mobile Alternativen ohne Kreditcharakter: Google Pay, Apple Pay, Trustly, Paysafecard. Alle vier Methoden funktionieren auf dem Smartphone, ziehen das Geld sofort ab (Google Pay und Apple Pay über hinterlegte Karten oder Konten, Trustly direkt vom Girokonto, Paysafecard als Prepaid-Guthaben) und sind bei den meisten GGL-Casinos verfügbar.
- Auszahlung: Google Pay und Apple Pay können nur einzahlen. Gewinne müssen per Banküberweisung oder auf eine Wallet (Trustly, Paysafecard) ausgezahlt werden. Wer einen geschlossenen Kreislauf bevorzugt, wählt Trustly – Ein- und Auszahlung laufen über denselben Kanal.
- Regulatorisches Druckmittel gegen illegale Anbieter: §9 GlüStV 2021. Die gemeinsame Glücksspielbehörde kann Zahlungsdienstleistern die Abwicklung von Transaktionen zu unlizenziertem Glücksspiel untersagen. Das betrifft auch Carrier-Billing-Anbieter, falls sie für Offshore-Casinos aktiv werden – ein zusätzlicher Grund, warum Mobilfunkanbieter das Risiko meiden.
Die zentralen Anbieter mit vollständiger deutscher Lizenz, die mindestens zwei der genannten mobilen Alternativen akzeptieren, sind bwin (Google Pay, Apple Pay, Paysafecard, Trustly), Löwen Play (Google Pay, Paysafecard, Trustly), Betano (Google Pay, Apple Pay, Trustly), Tipico (Google Pay, Apple Pay, Paysafecard), Hyperino (Google Pay, Paysafecard, Trustly), JackpotPiraten (Google Pay, Paysafecard), Wunderino (Google Pay, Trustly) und DrückGlück (Google Pay, Paysafecard, Trustly).
Wer bei einem dieser Anbieter einzahlt, bewegt sich im Rahmen des deutschen Glücksspielrechts. Wer auf ausländische Casinos ohne GGL-Lizenz ausweicht – auch wenn diese technisch Handyrechnung anbieten sollten – verlässt den Schutzraum der deutschen Regulierung und trägt Risiken, die über die Zahlungsabwicklung hinausgehen.
Warum funktioniert „Online Casino mit Handyrechnung bezahlen“ in Deutschland nicht?
Carrier Billing: Technischer Hintergrund
Carrier Billing bedeutet, dass der Mobilfunkanbieter als Zahlungsabwickler auftritt. Der Kunde autorisiert eine Transaktion mit seiner Handynummer (oft per SMS-TAN oder Bestätigung in der Carrier-App), der Betrag wird auf die nächste Mobilfunkrechnung gesetzt oder vom Prepaid-Guthaben abgezogen. Für digitale Güter – Musik-Abos, In-App-Käufe, Premium-Content – ist das seit Jahren etabliert.
Für Glücksspiel-Transaktionen gilt das nicht. Die drei großen deutschen Netzbetreiber – Telekom, Vodafone, O2 – haben Glücksspiel explizit aus der Liste erlaubter Drittanbieter-Dienste gestrichen. Das steht in den Bedingungen für „mobiles Bezahlen“ oder „Bezahlen per Handyrechnung“, die jeder Netzbetreiber veröffentlicht. Wer als Merchant Carrier Billing nutzen möchte, muss in eine Kategorie fallen, die der Netzbetreiber freigibt. Online-Casinos fallen nicht darunter.
Das ist keine technische Unmöglichkeit – die Infrastruktur könnte Glücksspiel-Zahlungen theoretisch abwickeln – sondern eine vertragliche Sperre. Mobilfunkanbieter tragen als Payment Service Provider regulatorische Verantwortung und haften für Transaktionen, die über ihr Netz laufen. Glücksspiel bringt zusätzliche Compliance-Anforderungen mit sich: Altersverifikation, Spielersperren, Einzahlungslimits, Geldwäscheprävention. Diese Verantwortung in die eigene Billing-Infrastruktur zu integrieren, wäre ein Aufwand, der sich für Mobilfunkanbieter wirtschaftlich nicht rechnet – zumal sie für dieselben Transaktionen deutlich geringere Margen erzielen als spezialisierte Payment-Anbieter im iGaming-Sektor.
Rechtliche Dimension: Kreditverbot nach §4 Abs. 5 GlüStV 2021
Der Glücksspielstaatsvertrag untersagt Glücksspielanbietern, ihren Kunden „Kredit zu gewähren oder zu vermitteln“ (§4 Abs. 5 GlüStV 2021). Das Verbot richtet sich gegen alle Formen der Stundung: Wer spielt, muss das Geld im Moment der Einzahlung tatsächlich zur Verfügung haben.
Eine Handyrechnung ist rechtlich eine aufgeschobene Zahlung. Der Kunde setzt im August eine Wette, die Abbuchung erfolgt erst im September, wenn die Rechnung fällig wird. In diesem Monat gewährt der Zahlungsdienstleister (hier: der Mobilfunkanbieter) faktisch einen kurzfristigen Kredit. Für den Endkunden mag das nach einer Zahlungsart aussehen – rechtlich ist es eine Kreditgewährung, und genau die ist im Glücksspielbereich verboten.
Das Kreditverbot zielt auf Spielerschutz: Wer mit geliehenem oder noch nicht vorhandenem Geld spielt, läuft ein höheres Risiko, in eine Schuldenspirale zu geraten. Carrier Billing würde diesem Schutzmechanismus zuwiderlaufen. Selbst wenn ein Mobilfunkanbieter technisch bereit wäre, Glücksspiel-Zahlungen abzuwickeln, würde die Zahlungsart gegen den GlüStV verstoßen und wäre für lizenzierte Casinos unzulässig.
Regulatorisches Druckmittel: §9 GlüStV 2021 und Zahlungsverbot
Neben dem direkten Kreditverbot gibt es ein weiteres Instrument, das Carrier Billing für Glücksspiel in Deutschland unattraktiv macht: §9 GlüStV 2021 ermächtigt die Glücksspielbehörde, Zahlungsdienstleistern die Abwicklung von Transaktionen zu unlizenzierten Anbietern zu untersagen. Das nennt sich „Zahlungsverbot“ und richtet sich primär gegen Banken, Kreditkartenfirmen und Payment-Gateways, die Zahlungen zu Offshore-Casinos ohne deutsche Lizenz durchleiten.
Die Logik: Wenn ein Casino keine GGL-Lizenz hat, darf es in Deutschland nicht operieren. Wenn Zahlungsdienstleister trotzdem Geld zu diesem Casino transferieren, werden sie Teil der illegalen Lieferkette. §9 gibt der Behörde das Recht, solche Zahlungsflüsse per Verfügung zu unterbinden. Ein Zahlungsdienstleister, der eine solche Verfügung ignoriert, riskiert Bußgelder.
Für Mobilfunkanbieter bedeutet das: Selbst wenn sie Carrier Billing für Glücksspiel technisch anbieten wollten, müssten sie jeden Merchant einzeln prüfen – hat der eine GGL-Lizenz oder nicht? Und sie müssten die Liste laufend aktualisieren, weil Lizenzen entzogen, ausgesetzt oder neu erteilt werden. Diesen Compliance-Aufwand zu stemmen, während gleichzeitig das Kreditverbot die Zahlungsart für den lizenzierten Markt sperrt, ist aus Sicht der Netzbetreiber nicht wirtschaftlich. Sie meiden das Risiko, indem sie Glücksspiel-Transaktionen pauschal ausschließen.
Ein Gerichtsurteil von 2025 hat diese Linie gestärkt: Das Verwaltungsgericht Köln bestätigte, dass die Glücksspielbehörde auch IP-Sperren gegen unlizenzierte Anbieter anordnen darf – ein Signal, dass der Staat alle verfügbaren Hebel nutzt, um den illegalen Markt einzudämmen. Carrier-Billing-Anbieter stehen in derselben Verantwortungskette wie Internet-Provider. Das regulatorische Risiko ist real, und die Mobilfunkanbieter haben entschieden, es zu vermeiden.
Die Drittanbietersperre: Ein zusätzliches Hindernis
Ein technisches Detail, das Carrier Billing für Glücksspiel weiter erschwert: die Drittanbietersperre. Jeder Mobilfunkkunde kann bei seinem Anbieter eine Sperre aktivieren, die alle Zahlungen über die Handyrechnung blockiert – außer den Mobilfunkvertrag selbst. Diese Sperre richtet sich ursprünglich gegen Abofallen und ungewollte Premium-SMS-Dienste.
In Deutschland ist die Drittanbietersperre weit verbreitet. Verbraucherschützer empfehlen sie seit Jahren als Standardmaßnahme gegen versteckte Kosten. Mobilfunkanbieter bieten die Sperre mittlerweile proaktiv an – teilweise ist sie bei Neuverträgen sogar voreingestellt.
Für einen Zahlungsdienstleister im iGaming-Bereich ist das ein Problem: Selbst wenn Carrier Billing technisch freigeschaltet wäre, würde ein erheblicher Teil der Zielgruppe die Zahlungsart nicht nutzen können, weil die Sperre aktiv ist. Und die Kunden, die die Sperre bewusst gesetzt haben, wollen sie nicht für Glücksspiel-Transaktionen deaktivieren – das widerspricht ja gerade dem Zweck der Sperre.
Aus Sicht der Casinos ist eine Zahlungsart, die nur bei einer Minderheit der Nutzer funktioniert, während sie gleichzeitig rechtlich problematisch und vertraglich blockiert ist, schlicht nicht interessant. Die Opportunitätskosten – Integration, Compliance, Support – stehen in keinem Verhältnis zum Nutzen.
Welche mobilen Alternativen funktionieren bei GGL-Casinos?
Die Lücke, die Carrier Billing hinterlässt, füllen vier Zahlungsmethoden, die auf dem Smartphone genauso bequem funktionieren, dabei aber ohne Kreditcharakter auskommen und von lizenzierten deutschen Casinos akzeptiert werden: Google Pay, Apple Pay, Trustly und Paysafecard. Alle vier ziehen das Geld sofort ab – entweder von einer hinterlegten Karte, direkt vom Girokonto oder aus einem Prepaid-Guthaben. Keine Stundung, kein Verstoß gegen §4 Abs. 5 GlüStV, keine vertraglichen Sperren seitens der Mobilfunkanbieter.
Der Ablauf ist bei allen Methoden ähnlich simpel: Casino-Kasse öffnen, Betrag eingeben, Methode auswählen, auf dem Handy bestätigen (Face ID, Fingerabdruck, PIN oder Passwort), Geld ist sofort auf dem Spielkonto. Die Authentifizierung läuft gerätenah – keine umständliche Browser-Umleitung, keine TAN-Eingabe per SMS (außer bei Trustly, falls die Bank das verlangt). Das ist die Bequemlichkeit, die Carrier Billing versprochen hätte – nur eben rechtskonform und ohne die Hürden, die Mobilfunkanbieter aufbauen.
Google Pay: Android-Integration und weite Verbreitung
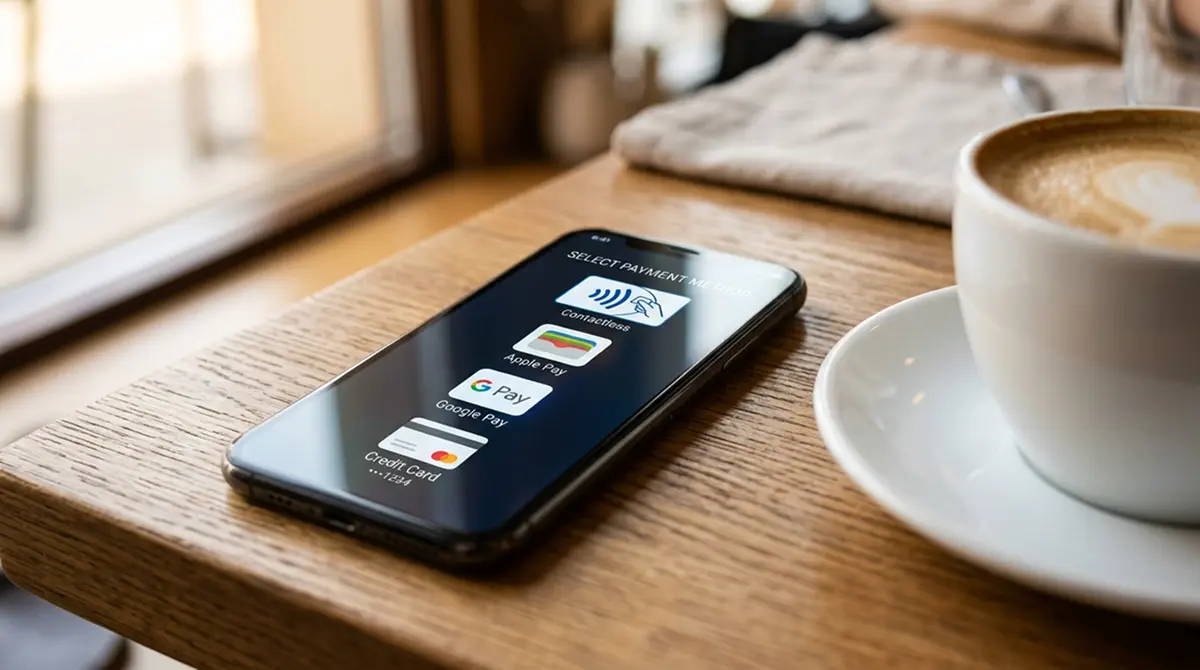
Google Pay ist in der Android-Welt das Pendant zu Apple Pay. Die App nutzt hinterlegte Kredit- oder Debitkarten (Visa, Mastercard) oder – in Deutschland seit einigen Jahren – auch direkte Bankkontenanbindung über ausgewählte Banken (z. B. Commerzbank, N26, DKB).
Für Online-Casino-Einzahlungen ist Google Pay relevant, weil es die Kartendaten nicht an das Casino weitergibt. Stattdessen erzeugt Google bei jeder Transaktion eine einmalige Token-Nummer, die nur für diese eine Zahlung gültig ist. Das Casino sieht nie die echte Kartennummer – ein Sicherheitsgewinn gegenüber der manuellen Karteneingabe.
Die Verbreitung ist hoch: Android hat in Deutschland einen Marktanteil von rund 70 %, Google Pay ist auf den meisten dieser Geräte vorinstalliert oder mit zwei Klicks eingerichtet. Die Akzeptanz bei GGL-Casinos ist breit – die großen lizenzierten Anbieter (bwin, Betano, Tipico, Löwen Play, DrückGlück, Hyperino, Wunderino) führen Google Pay in der Zahlungsliste.
Ein technischer Punkt: Google Pay leitet die Zahlung letztlich an die hinterlegte Karte oder das Konto weiter. Wenn die Karte ein Limit hat oder das Konto nicht gedeckt ist, schlägt die Zahlung fehl – das ist keine Besonderheit von Google Pay, sondern liegt an der Finanzierungsquelle dahinter. Wer sicherstellen will, dass die Einzahlung durchgeht, prüft vor der Transaktion den Kontostand oder das Kartenlimit.
Auszahlung: Google Pay kann keine Auszahlungen empfangen. Gewinne müssen per Banküberweisung oder auf eine andere Wallet (z. B. Trustly, Paysafecard) ausgezahlt werden. Wer bei der Einzahlung Google Pay nutzt, sollte im Casino-Account eine Bankverbindung hinterlegen, damit die Auszahlung später reibungslos läuft.
Apple Pay: iOS-Ökosystem und biometrische Freigabe
Apple Pay funktioniert nach demselben Prinzip wie Google Pay, ist aber auf das Apple-Ökosystem beschränkt: iPhone, iPad, Apple Watch, Mac mit Touch ID. Die Zahlungsfreigabe erfolgt per Face ID, Touch ID oder Gerätecode – keine PIN-Eingabe, keine TAN-Abfrage.
Auch hier werden die Kartendaten nicht an das Casino übermittelt. Apple erstellt für jede Karte eine geräte- und kontospezifische Gerätekontonummer, die verschlüsselt im Secure Element des Geräts gespeichert wird. Bei jeder Transaktion wird ein dynamischer Sicherheitscode generiert – selbst wenn ein Angreifer die Übertragung abfangen würde, könnte er die Daten nicht wiederverwenden.
Die Akzeptanz bei deutschen Online-Casinos ist vergleichbar mit Google Pay: bwin, Betano, Tipico, Hyperino und weitere GGL-lizenzierte Anbieter unterstützen Apple Pay. Die Einzahlung dauert Sekunden – Betrag auswählen, Face ID-Freigabe, fertig.
Ein Unterschied zu Google Pay liegt in der Bankenanbindung: Apple Pay unterstützt in Deutschland nahezu alle großen Banken (Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, ING, N26, und viele mehr), während Google Pay bei der direkten Kontoanbindung selektiver ist. In der Praxis spielt das selten eine Rolle, weil beide Dienste Visa- und Mastercard-Debitkarten akzeptieren – und die hat fast jeder.
Auszahlung: Wie bei Google Pay nicht möglich. Gewinne gehen per Banküberweisung raus. Wer den geschlossenen Kreislauf bevorzugt (dieselbe Methode für Ein- und Auszahlung), greift zu Trustly oder Paysafecard.
Trustly: Direkte Bankanbindung ohne Wallet-Registrierung
Trustly ist kein Wallet und keine App, sondern ein Zahlungsgateway, das direkt auf das Girokonto zugreift. Der Kunde wählt im Casino Trustly als Zahlungsart, gibt den Betrag ein, wird zur Trustly-Oberfläche weitergeleitet, wählt dort seine Bank aus der Liste und meldet sich mit den gewohnten Online-Banking-Zugangsdaten an. Trustly liest das Konto aus, der Kunde bestätigt die Zahlung per TAN (oder biometrisch, je nach Bank), das Geld wird sofort abgebucht und dem Casino gutgeschrieben.
Trustly speichert keine Kontodaten dauerhaft – die Authentifizierung läuft bei jeder Transaktion neu über die Bank. Das unterscheidet Trustly von klassischen E-Wallets wie Skrill oder Neteller, bei denen man erst ein Konto eröffnen und Geld vorladen muss. Trustly ist Pay-per-Use: keine Vorab-Registrierung, kein Guthaben verwalten, keine zusätzliche App.
Der große Vorteil für Casino-Spieler: Trustly funktioniert in beide Richtungen. Einzahlungen laufen über das Girokonto, Auszahlungen ebenfalls. Das Casino bucht den Gewinn zurück auf dasselbe Konto, von dem eingezahlt wurde. Die Auszahlung ist schnell – oft innerhalb von Stunden, spätestens am nächsten Werktag. Keine separate Bankverbindung eintragen, keine zweite Verifizierung für die Auszahlungsseite.
Trustly ist bei GGL-Casinos weit verbreitet: bwin, Löwen Play, Betano, Hyperino, Wunderino, DrückGlück und die meisten anderen lizenzierten Anbieter führen Trustly in der Zahlungsliste. Die Methode eignet sich besonders für Spieler, die keine zusätzliche Wallet wollen und Wert auf einen geschlossenen Zahlungskreislauf legen.
Ein technischer Hinweis: Trustly unterstützt nicht alle deutschen Banken, aber die große Mehrheit – Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, ING, DKB, Postbank, N26, und viele weitere. Wer bei einer Regionalbank oder Spezialbank Kunde ist, sollte vor der ersten Einzahlung prüfen, ob die Bank in der Trustly-Liste auftaucht.
Paysafecard: Prepaid ohne Kontoverknüpfung
Paysafecard ist das Prepaid-Modell unter den mobilen Zahlungsmethoden. Man kauft eine Karte (physisch an Tankstellen, Kiosken, Supermärkten oder digital online) mit einem festen Wert (10 €, 25 €, 50 €, 100 €), erhält einen 16-stelligen PIN-Code und gibt diesen Code im Casino ein. Der Kartenwert wird dem Spielkonto gutgeschrieben, kein Bankkonto, keine Kreditkarte, keine persönlichen Daten außer dem Code.
Für Spieler, die ihre Bankdaten nicht online teilen wollen oder kein Girokonto haben, ist Paysafecard die Lösung. Auch wer ein hartes Einzahlungslimit setzen möchte, profitiert: Man kauft eine Karte für 25 € – mehr kann man in diesem Monat nicht einzahlen, weil kein weiteres Guthaben da ist. Das ist Budgetkontrolle auf der einfachsten Ebene.
Paysafecard funktioniert auch auf dem Smartphone: Code eingeben, fertig. Keine App-Installation nötig (es gibt eine Paysafecard-App, die Codes verwaltet und das Restguthaben anzeigt, aber sie ist optional). Die Akzeptanz bei deutschen GGL-Casinos ist hoch: bwin, Tipico, Löwen Play, Hyperino, JackpotPiraten, DrückGlück und viele weitere akzeptieren Paysafecard.
Auszahlung: Paysafecard bietet seit einigen Jahren ein optionales Wallet-Konto namens „my paysafecard“. Wer sich dafür registriert, kann Gewinne vom Casino auf dieses Wallet auszahlen lassen und das Geld später auf ein Bankkonto transferieren oder für weitere Einkäufe nutzen. Ohne my-paysafecard-Konto bleibt nur die klassische Banküberweisung als Auszahlungsweg. Das Prepaid-Prinzip funktioniert naturgemäß nicht rückwärts: Ein 16-stelliger PIN-Code kann nicht „aufgeladen“ werden.
| Methode | Sofortzahlung | Auszahlung möglich | Bankkonto nötig | App nötig | Verbreitung GGL-Casinos |
|---|---|---|---|---|---|
| Google Pay | Ja | Nein | Ja (Karte/Konto hinterlegt) | Ja (vorinstalliert Android) | Hoch |
| Apple Pay | Ja | Nein | Ja (Karte hinterlegt) | Ja (iOS-System) | Hoch |
| Trustly | Ja | Ja | Ja (Girokonto direkt) | Nein | Sehr hoch |
| Paysafecard | Ja | Ja (mit my paysafecard) | Nein | Nein (optional) | Hoch |
Welche GGL-Casinos akzeptieren diese Methoden?
Die Frage, welches Casino welche mobile Zahlungsmethode akzeptiert, ist für die Praxis entscheidend. Nicht jeder GGL-lizenzierte Anbieter führt alle vier Alternativen. Die folgende Übersicht zeigt acht große, in Deutschland legal operierende Online-Casinos und ihre mobilen Zahlungsoptionen. Alle aufgeführten Anbieter haben eine gültige Lizenz der Gemeinsamen Glücksspielbehörde der Länder und unterliegen den Auflagen des GlüStV 2021 (5-Sekunden-Regel, 1 €-Einsatzlimit pro Spin, LUGAS-Sperrdatei, monatliches Einzahlungslimit 1.000 €).
bwin: Vier Methoden, breites Spielangebot
bwin ist einer der bekanntesten Namen im deutschen Glücksspielmarkt. Das Unternehmen hält eine GGL-Lizenz für Online-Casino und Sportwetten und bietet alle vier mobilen Zahlungsmethoden an: Google Pay, Apple Pay, Trustly und Paysafecard. Die Mindesteinzahlung liegt bei 10 €, die Auszahlungsbearbeitung dauert in der Regel 1–3 Werktage.
Das Spielangebot umfasst mehrere hundert Slots von Anbietern wie NetEnt, Play’n GO, Pragmatic Play, Push Gaming und Yggdrasil, dazu klassische Tischspiele (Roulette, Blackjack, Baccarat) und ein Live-Casino mit echten Dealern von Evolution Gaming. Die 5-Sekunden-Regel und das 1-€-Limit gelten selbstverständlich – wie bei allen deutschen Lizenzträgern.
Ein Pluspunkt: bwin hat eine ausgereifte mobile App für iOS und Android, die das gesamte Casino- und Wettangebot abbildet. Wer mobil spielen will, findet hier eine der technisch solidesten Lösungen im deutschen Markt. Die Zahlungsabwicklung läuft in der App genauso reibungslos wie im Browser – Google Pay und Apple Pay sind mit einem Fingertipp freigeschaltet.
Auszahlung: Trustly und my paysafecard gehen direkt, Google Pay und Apple Pay erfordern eine hinterlegte Bankverbindung. Die Identitätsprüfung (KYC) ist bei bwin gut dokumentiert und läuft in der Regel innerhalb von 24 Stunden – Ausweis hochladen, Adresse bestätigen, fertig.
Löwen Play: Fokus auf Slots, starke Trustly-Integration
Löwen Play ist die Online-Marke der Gauselmann-Gruppe, einem der größten deutschen Automatenhersteller. Die GGL-Lizenz liegt vor, das Angebot konzentriert sich auf Spielautomaten – über 300 Titel, darunter eigene Produktionen (Merkur-Slots wie „Eye of Horus“ in der deutschen Variante) und Spiele von externen Providern.
Mobile Zahlungsmethoden: Google Pay, Trustly und Paysafecard. Apple Pay fehlt in der Liste – ein kleiner Nachteil für iPhone-Nutzer, aber durch Trustly gut kompensiert, weil Trustly ohnehin beide Richtungen abdeckt.
Die Mindesteinzahlung liegt bei 10 €, Auszahlungen werden laut Support innerhalb von 24–48 Stunden bearbeitet. Trustly-Auszahlungen sind oft schneller – teilweise am selben Tag auf dem Konto, weil Löwen Play die Trustly-Integration priorisiert.
Besonderheit: Löwen Play hat eine eigene App, die speziell auf das deutsche Publikum zugeschnitten ist. Die Navigation ist klar, die Performance auch auf älteren Android-Geräten gut. Wer Merkur-Slots mag und Trustly als Zahlungsweg bevorzugt, findet hier eine solide Adresse.
Betano: Sport und Casino unter einem Dach
Betano ist in Portugal und Griechenland seit Jahren etabliert und hält seit 2021 eine deutsche GGL-Lizenz. Der Anbieter kombiniert Sportwetten und Online-Casino auf einer Plattform – für Spieler, die beides nutzen, ein Vorteil, weil Ein- und Auszahlungen über ein gemeinsames Konto laufen.
Mobile Zahlungsmethoden: Google Pay, Apple Pay und Trustly. Paysafecard fehlt – für Prepaid-Nutzer ein Ausschlusskriterium, für alle anderen kein Problem.
Das Casino-Angebot ist breit: mehrere hundert Slots (Pragmatic Play, NetEnt, Play’n GO, Microgaming, Red Tiger), Live-Casino von Evolution und Pragmatic Play Live, klassische Tischspiele. Die 5-Sekunden-Regel und das 1-€-Limit sind implementiert, LUGAS-Anbindung und monatliches 1.000-€-Limit ebenfalls.
Auszahlung: Trustly geht direkt, Google Pay und Apple Pay über Banküberweisung. Die Bearbeitungszeit liegt laut AGB bei 1–3 Werktagen, Trustly-Auszahlungen sind oft am nächsten Tag da. Die KYC-Prüfung läuft automatisiert – Ausweis hochladen, innerhalb weniger Stunden freigeschaltet.
Mobile App: Betano hat eine gut bewertete App für iOS und Android, die auch das Live-Wetten-Angebot integriert. Wer während eines Fußballspiels eine Wette platzieren und danach ein paar Slots spielen will, kann das alles in einer App erledigen.
Tipico: Sportwetten-Gigant mit solidem Casino
Tipico ist in Deutschland vor allem als Sportwetten-Marke bekannt – über 2.000 Wettbüros, Millionen Kunden, GGL-Lizenz für Sportwetten und Online-Casino. Das Casino-Angebot ist im Vergleich zu reinen Casino-Marken etwas schlanker, aber solide: rund 150 Slots, Live-Casino, klassische Tischspiele.
Mobile Zahlungsmethoden: Google Pay, Apple Pay und Paysafecard. Trustly fehlt – ein Nachteil, wenn man den geschlossenen Zahlungskreislauf bevorzugt, weil Google Pay und Apple Pay nur einzahlen können. Auszahlungen gehen per Banküberweisung.
Die Mindesteinzahlung liegt bei 10 €, Auszahlungen werden laut Support innerhalb von 1–2 Werktagen bearbeitet. Tipico hat den Vorteil einer sehr breiten Bekanntheit und eines ausgebauten Support-Netzwerks – wer Fragen hat, erreicht den Kundenservice über mehrere Kanäle (Live-Chat, E-Mail, Telefon, Filialen).
Mobile App: Tipico hat eine eigene App, die primär auf Sportwetten optimiert ist, aber auch das Casino-Angebot integriert. Die Performance ist gut, die Bedienung intuitiv. Wer ohnehin bei Tipico wettet, kann das Casino-Konto ohne zusätzliche Registrierung nutzen.
Hyperino: Casino-Fokus mit starker Trustly-Präsenz
Hyperino positioniert sich als reines Online-Casino ohne Sportwetten-Ablenkung. Die GGL-Lizenz liegt vor, das Spielangebot ist umfangreich: über 400 Slots von mehr als 30 Providern (NetEnt, Play’n GO, Pragmatic Play, Yggdrasil, Push Gaming, Thunderkick, ELK Studios, und viele weitere), Live-Casino von Evolution, klassische Tischspiele.
Mobile Zahlungsmethoden: Google Pay, Trustly und Paysafecard. Apple Pay fehlt – wie bei Löwen Play kein großes Problem, weil Trustly beide Richtungen abdeckt.
Die Mindesteinzahlung liegt bei 10 €, Auszahlungen werden nach eigenen Angaben innerhalb von 24 Stunden bearbeitet (bei abgeschlossener KYC-Prüfung). Trustly-Auszahlungen sind oft noch schneller – teilweise innerhalb weniger Stunden auf dem Konto.
Besonderheit: Hyperino legt Wert auf ein aufgeräumtes Interface und eine klare Spielefilterung. Wer gezielt nach Slots mit bestimmten Features sucht (Megaways, Gruppen-Auszahlungsmechanik, Hold & Win), findet hier eine der besten Filter-Funktionen im deutschen Markt.
Mobile App: Hyperino hat eine Progressive Web App (PWA), die im Browser läuft, aber wie eine native App wirkt – Vollbild, Push-Benachrichtigungen, Icon auf dem Homescreen. Keine separate Installation über App Store oder Play Store nötig.
JackpotPiraten: Fokus auf Jackpot-Slots
JackpotPiraten ist eine kleinere Marke im deutschen Markt, hält aber eine gültige GGL-Lizenz und konzentriert sich auf Slots mit progressiven Jackpots. Das Spielangebot ist schmaler als bei den Großen – rund 200 Titel – dafür mit Schwerpunkt auf High-Variance-Slots und Jackpot-Spielen.
Mobile Zahlungsmethoden: Google Pay und Paysafecard. Apple Pay und Trustly fehlen – ein Nachteil für iOS-Nutzer und für alle, die einen geschlossenen Zahlungskreislauf bevorzugen. Auszahlungen gehen per Banküberweisung.
Die Mindesteinzahlung liegt bei 10 €, Auszahlungen werden laut Support innerhalb von 2–3 Werktagen bearbeitet. Die KYC-Prüfung ist Standard – Ausweis hochladen, Adresse bestätigen.
Zielgruppe: JackpotPiraten eignet sich für Spieler, die gezielt Jackpot-Slots suchen und mit einer schmaleren Auswahl an Zahlungsmethoden leben können. Wer ein breites Angebot und mehrere mobile Optionen will, findet bei bwin, Löwen Play oder Hyperino mehr Flexibilität.
Wunderino: Breites Angebot, Trustly und Google Pay
Wunderino ist seit 2016 im deutschen Markt aktiv und hält eine GGL-Lizenz. Das Spielangebot ist breit: über 500 Slots, Live-Casino von Evolution und Pragmatic Play Live, Tischspiele, einige exklusive Titel.
Mobile Zahlungsmethoden: Google Pay und Trustly. Apple Pay und Paysafecard fehlen – ein Nachteil für iOS-Nutzer und Prepaid-Fans, aber durch Trustly gut ausgeglichen, weil Trustly beide Richtungen abdeckt.
Die Mindesteinzahlung liegt bei 10 €, Auszahlungen werden laut Support innerhalb von 24–48 Stunden bearbeitet. Trustly-Auszahlungen sind oft schneller – teilweise am selben Tag auf dem Konto.
Besonderheit: Wunderino hat ein Belohnungssystem namens „Wunderweg“, das Spieler für regelmäßige Aktivität mit Freispielen, Bonusguthaben und anderen Prämien belohnt. Wer häufig spielt, profitiert von diesem Treueprogramm.
Mobile App: Wunderino hat eine PWA, die im Browser läuft. Keine native App, aber die mobile Website ist gut optimiert und läuft auf allen gängigen Smartphones flüssig.
DrückGlück: Merkur-Fokus mit drei mobilen Methoden
DrückGlück ist eine weitere Marke der Gauselmann-Gruppe (wie Löwen Play) und hält eine GGL-Lizenz. Das Spielangebot ähnelt dem von Löwen Play: Schwerpunkt auf Merkur-Slots (Eye of Horus, Fishin‘ Frenzy, Gold of Persia in den deutschen Varianten), dazu Spiele von externen Providern – insgesamt rund 300 Titel.
Mobile Zahlungsmethoden: Google Pay, Trustly und Paysafecard. Apple Pay fehlt – wie bei Löwen Play kein großes Problem für Android-Nutzer, aber ein Ausschlusskriterium für iOS-Puristen.
Die Mindesteinzahlung liegt bei 10 €, Auszahlungen werden laut Support innerhalb von 24–48 Stunden bearbeitet. Trustly-Auszahlungen sind oft schneller – die Gauselmann-Gruppe hat die Trustly-Integration in beiden Marken (Löwen Play und DrückGlück) priorisiert.
Zielgruppe: DrückGlück richtet sich an Spieler, die Merkur-Slots aus den Spielhallen kennen und diese online spielen wollen. Wer klassische deutsche Automaten bevorzugt und Trustly als Zahlungsweg nutzt, findet hier eine solide Adresse.
| Casino | Google Pay | Apple Pay | Trustly | Paysafecard | Spielangebot | Mobile App |
|---|---|---|---|---|---|---|
| bwin | Ja | Ja | Ja | Ja | Sehr breit (Slots, Live, Tisch, Sport) | Ja (nativ) |
| Löwen Play | Ja | Nein | Ja | Ja | Breit (Fokus Merkur-Slots) | Ja (nativ) |
| Betano | Ja | Ja | Ja | Nein | Breit (Slots, Live, Tisch, Sport) | Ja (nativ) |
| Tipico | Ja | Ja | Nein | Ja | Mittel (Fokus Sport, solides Casino) | Ja (nativ) |
| Hyperino | Ja | Nein | Ja | Ja | Sehr breit (400+ Slots, Live) | Ja (PWA) |
| JackpotPiraten | Ja | Nein | Nein | Ja | Schmal (Fokus Jackpot-Slots) | Nein |
| Wunderino | Ja | Nein | Ja | Nein | Sehr breit (500+ Slots, Live) | Ja (PWA) |
| DrückGlück | Ja | Nein | Ja | Ja | Breit (Fokus Merkur-Slots) | Ja (PWA) |
Auszahlung: Was passiert, wenn man gewinnt?
Eine Einzahlungsmethode, die keine Auszahlung beherrscht, ist nur die halbe Lösung. Wer mit Google Pay oder Apple Pay einzahlt, muss Gewinne auf einem anderen Weg abholen – in der Regel per Banküberweisung. Trustly und Paysafecard (mit my paysafecard) können beide Richtungen, was sie für viele Spieler zur bequemeren Wahl macht.
Die Auszahlungsgeschwindigkeit hängt weniger von der Methode als von der internen Bearbeitung des Casinos ab. Jedes lizenzierte Casino muss vor der ersten Auszahlung die Identität des Spielers prüfen (KYC – Know Your Customer). Ausweis hochladen, Adresse bestätigen, manchmal eine Kopie der Kreditkarte oder ein Kontoauszug – ohne das läuft nichts. Diese Prüfung dauert bei den meisten GGL-Casinos 24–48 Stunden. Wer sie direkt bei der Registrierung erledigt, spart später Zeit.
Sobald die Identität bestätigt ist, gibt das Casino die Auszahlung frei. Bei Trustly landet das Geld oft am selben oder nächsten Werktag auf dem Konto. Banküberweisungen (für Google Pay- und Apple Pay-Nutzer) dauern 1–3 Werktage. Paysafecard-Auszahlungen auf das my-paysafecard-Wallet sind ebenfalls schnell – das Geld ist innerhalb von Stunden im Wallet verfügbar, der Transfer vom Wallet aufs Bankkonto dauert dann noch einmal 1–2 Werktage.
Ein Punkt gilt bei jedem legalen Anbieter unabhängig von der Methode: Vor der ersten Auszahlung steht die Identitätsprüfung. Ausweis hochladen, Adresse bestätigen – ohne das läuft nichts, und das ist eine Schutzfunktion, kein Schikane-Instrument. Wer diese Prüfung gleich bei der Registrierung erledigt, wartet später nicht auf sein Geld.
Ein praktischer Rat aus der Erfahrung: Es zahlt sich aus, von Anfang an eine Methode zu wählen, die beide Richtungen beherrscht, statt bei der Einzahlung auf maximale Bequemlichkeit zu schielen und die Auszahlung zu verdrängen. Wer mit Apple Pay einzahlt, aber keine Bankverbindung hinterlegt hat, steht beim ersten Gewinn vor einer zusätzlichen Hürde – und die fällt regelmäßig genau dann auf, wenn man das Geld eigentlich schon auf dem Konto sehen möchte. Trustly umgeht dieses Ärgernis, weil Ein- und Auszahlung über denselben Kanal laufen. Die zwei Minuten Nachdenken vor der ersten Einzahlung sparen später die Frustration am Auszahlungsknopf.
Und noch eine Beobachtung zur Geschwindigkeit, weil sie oft falsch eingeschätzt wird: Die eigentliche Einzahlung ist bei allen vier Methoden sofort da. Die gefühlte Wartezeit entsteht fast immer auf der Auszahlungsseite, und dort spielt weniger die Methode als die interne Bearbeitung des Casinos die Hauptrolle. Ein Anbieter, der Auszahlungen erst nach manueller Prüfung freigibt, ist auch mit dem schnellsten Zahlungsdienstleister langsam. Die Wahl des Casinos wiegt beim Tempo also schwerer als die Wahl zwischen Wallet und Banküberweisung.
Mobil spielen: App, Browser, Geschwindigkeit
Wer mobil einzahlen will, will meistens auch mobil spielen. Die gute Nachricht: Alle acht genannten GGL-Casinos haben entweder eine native App (bwin, Löwen Play, Betano, Tipico) oder eine Progressive Web App (Hyperino, Wunderino, DrückGlück), die sich wie eine native App anfühlt. JackpotPiraten läuft als mobile Website – kein App-Download nötig, aber auch keine Offline-Funktionen oder Push-Benachrichtigungen.
Die Performance ist bei allen Anbietern gut genug für flüssiges Spielen. Slots laden schnell, Live-Casino-Streams laufen stabil (vorausgesetzt, die Internetverbindung stimmt), Zahlungen werden in Echtzeit verarbeitet. Die 5-Sekunden-Regel und das 1-€-Limit gelten in der App genauso wie im Browser – technisch sind beide Welten identisch, nur die Oberfläche unterscheidet sich.
Ein Punkt, der oft unterschätzt wird: Die mobile Datenverbindung. Live-Casino-Spiele und hochauflösende Slots ziehen Bandbreite. Wer unterwegs spielt, sollte auf eine stabile 4G- oder 5G-Verbindung achten. Im WLAN ist das kein Thema, aber wer im Zug oder in der U-Bahn spielt, erlebt manchmal Ruckler oder Verbindungsabbrüche – das liegt nicht am Casino, sondern am Mobilfunknetz.
Bonus und mobile Zahlungen: Viele GGL-Casinos bieten Willkommensboni – Einzahlungsbonus, Freispiele, Cashback. Diese Boni gelten in der Regel unabhängig von der Zahlungsmethode. Wer mit Google Pay oder Trustly einzahlt, bekommt denselben Bonus wie jemand, der per Banküberweisung einzahlt. Eine Ausnahme gibt es manchmal bei Paysafecard: Einige Casinos schließen Prepaid-Methoden von Bonusaktionen aus, weil sie das Missbrauchsrisiko (Bonusjäger, die mit vielen kleinen Karten einzahlen und sofort auszahlen) höher einschätzen. Das steht in den Bonusbedingungen – vor der Einzahlung nachlesen spart Enttäuschungen.
Was ist mit ausländischen Casinos ohne GGL-Lizenz?
Es gibt Online-Casinos, die aus Malta, Curacao, Gibraltar oder anderen Jurisdiktionen operieren und deutsche Spieler akzeptieren, aber keine GGL-Lizenz haben. Einige dieser Casinos bieten tatsächlich Carrier Billing an – technisch möglich, weil sie mit Zahlungsdienstleistern arbeiten, die außerhalb der deutschen Regulierung stehen.
Die rechtliche Lage ist eindeutig: Glücksspiel ohne deutsche Lizenz ist in Deutschland illegal. §4 GlüStV 2021 verlangt eine Erlaubnis der Gemeinsamen Glücksspielbehörde. Wer bei einem Casino ohne GGL-Lizenz spielt, bewegt sich in einer Grauzone – und die ist nicht grau, weil die Rechtslage unklar wäre, sondern weil die Durchsetzung schwierig ist.
Das Risiko trägt primär der Spieler. Gewinne aus illegalem Glücksspiel sind in Deutschland nicht einklagbar. Wenn ein Casino ohne Lizenz die Auszahlung verweigert, hat der Spieler keinen rechtlichen Hebel. Die Beschwerde bei einer Regulierungsbehörde läuft ins Leere, weil diese Behörden nur für lizenzierte Anbieter zuständig sind. Verbraucherschutz, Spielerschutz, Datenschutz – all das gilt bei unlizenzierten Anbietern nur auf dem Papier.
Dazu kommt die regulatorische Realität: §9 GlüStV gibt der Glücksspielbehörde das Recht, Zahlungsdienstleistern die Abwicklung von Transaktionen zu unlizenziertem Glücksspiel zu untersagen. Das betrifft auch Carrier-Billing-Anbieter. Ein Mobilfunkanbieter, der Zahlungen zu Offshore-Casinos durchleitet, riskiert eine behördliche Verfügung und Bußgelder. Die großen deutschen Netzbetreiber haben entschieden, dieses Risiko zu meiden – sie sperren Glücksspiel-Transaktionen pauschal.
Selbst wenn ein ausländisches Casino technisch Carrier Billing anbietet, funktioniert es in Deutschland oft nicht, weil die Zahlungskette an irgendeiner Stelle blockiert wird – entweder auf Ebene des Mobilfunkanbieters, auf Ebene des Payment-Gateways oder auf Ebene der Bank, die den finalen Transfer abwickelt. Die Zahlungsinfrastruktur ist international vernetzt, und ein deutscher Mobilfunkanbieter, der seine AGB ernst nimmt, wird eine Glücksspiel-Transaktion abweisen, auch wenn sie von einem maltesischen Casino ausgelöst wurde.
Der Rat ist einfach: Wer legal spielen will, wählt ein GGL-lizenziertes Casino. Wer mobil einzahlen will, nutzt Google Pay, Apple Pay, Trustly oder Paysafecard. Die Kombination aus beiden – legal und mobil – ist in Deutschland problemlos verfügbar. Die Versuchung, bei einem ausländischen Casino mit Carrier Billing zu spielen, bringt mehr Risiken als Vorteile.
Checkliste: So wählt man die richtige mobile Zahlungsmethode
Die vier mobilen Alternativen – Google Pay, Apple Pay, Trustly, Paysafecard – funktionieren alle bei GGL-Casinos. Welche die richtige ist, hängt von den eigenen Prioritäten ab. Die folgende Checkliste hilft bei der Entscheidung.
- Betriebssystem — Android → Google Pay verfügbar (Apple Pay nicht); iOS → Apple Pay verfügbar, Google Pay nur bei manueller Einrichtung; Trustly und Paysafecard laufen unabhängig vom Betriebssystem.
- Auszahlung — geschlossener Kreislauf → Trustly (beide Richtungen übers Girokonto) oder Paysafecard mit my-paysafecard-Konto; Einzahlungs-Bequemlichkeit mit Banküberweisung für die Auszahlung → Google Pay oder Apple Pay.
- Bankkonto — kein Bankkonto oder keine Bankdaten online → Paysafecard (Prepaid, kein Konto nötig); Bankkonto vorhanden → alle vier Methoden funktionieren.
- Budgetkontrolle — festes monatliches Limit ohne LUGAS-Vertrauen → Paysafecard (feste Kartenwerte, z. B. 50 €); flexibel bleiben → Google Pay, Apple Pay, Trustly (Limit nur durch Kontostand oder LUGAS-Obergrenze 1.000 €/Monat).
- Casino-Auswahl — maximale Auswahl → bwin (alle vier Methoden); drei Methoden → Löwen Play, Hyperino, DrückGlück (Google Pay, Trustly, Paysafecard) oder Betano (Google Pay, Apple Pay, Trustly); zwei Methoden → fast jedes GGL-Casino.
- Geschwindigkeit der Auszahlung — same/next day → Trustly (oft innerhalb Stunden bei abgeschlossener KYC); 1–3 Werktage → Banküberweisung (für Google/Apple Pay) oder Paysafecard aufs Bankkonto.
- Datenschutz — minimale Datenweitergabe → Paysafecard (16-stelliger PIN, kein Name bis zur Auszahlung); Tokenisierung → Google Pay, Apple Pay; direkten Bankzugang → Trustly (Login-Daten bleiben bei der Bank).
Die meisten Spieler landen bei Trustly (geschlossener Kreislauf, schnell, beide Betriebssysteme) oder Google Pay / Apple Pay (maximale Bequemlichkeit bei der Einzahlung, Auszahlung per Banküberweisung akzeptiert). Paysafecard ist die Nische für Prepaid-Fans und Spieler ohne Bankkonto.
Handyrechnung im Zahlungsvergleich — die offenen Punkte
Kann ich bei lizenzierten deutschen Casinos mit Handyrechnung bezahlen?
Nein. Carrier Billing ist bei GGL-Casinos nicht verfügbar. Deutsche Mobilfunkanbieter (Telekom, Vodafone, O2) schließen Glücksspiel-Transaktionen aus ihren AGB für Drittanbieter-Abrechnung aus. Zudem verstößt die Handyrechnung gegen §4 Abs. 5 GlüStV 2021, weil sie als kurzfristiger Kredit gilt – und Kreditgewährung für Glücksspiel ist verboten.
Welche mobile Alternative ist am bequemsten?
Google Pay (für Android-Nutzer) und Apple Pay (für iOS-Nutzer) sind die bequemsten Einzahlungsmethoden – Face ID, Fingerabdruck oder PIN, fertig. Auszahlungen gehen aber nur per Banküberweisung. Wer einen geschlossenen Kreislauf bevorzugt, wählt Trustly – Ein- und Auszahlung über dasselbe Girokonto, kaum langsamer, beide Richtungen.
Funktioniert Trustly auch auf dem Smartphone?
Ja. Trustly ist keine App, sondern ein Browser-basiertes Gateway. Man wählt im Casino Trustly, wird zur Trustly-Oberfläche weitergeleitet, wählt die Bank, meldet sich mit den gewohnten Online-Banking-Zugangsdaten an (oft per Fingerabdruck oder Face ID, wenn die Banking-App das unterstützt), bestätigt die Zahlung per TAN. Das läuft auf dem Smartphone genauso wie am Desktop.
Kann ich mit Paysafecard Gewinne auszahlen lassen?
Ja, aber nur, wenn man ein my-paysafecard-Konto hat. Das ist ein optionales Wallet, das man bei Paysafecard registriert. Wer nur mit dem 16-stelligen PIN einzahlt (ohne Wallet-Konto), muss Gewinne per Banküberweisung auszahlen lassen. Das Prepaid-Prinzip funktioniert nicht rückwärts – ein PIN-Code kann nicht „aufgeladen“ werden.
Welches GGL-Casino bietet alle vier mobilen Methoden?
bwin ist der einzige große Anbieter, der alle vier Methoden führt: Google Pay, Apple Pay, Trustly und Paysafecard. Wer maximale Flexibilität will, findet bei bwin die breiteste Auswahl.
Sind Google Pay und Apple Pay sicher für Casino-Einzahlungen?
Ja. Beide Dienste nutzen Tokenisierung – das Casino sieht nie die echte Kartennummer, sondern nur einen einmaligen Token, der für genau diese Transaktion gültig ist. Die Authentifizierung läuft biometrisch (Face ID, Touch ID, Fingerabdruck) oder per Gerätecode. Das ist sicherer als die manuelle Eingabe von Kartendaten im Browser.
Was passiert, wenn die Handyrechnung doch irgendwo angeboten wird?
Wenn ein Casino in Deutschland Carrier Billing anbietet, hat es keine GGL-Lizenz. Solche Anbieter operieren illegal in Deutschland. §4 GlüStV 2021 verlangt eine Erlaubnis der Glücksspielbehörde. Wer bei einem unlizenziertem Casino spielt, hat keinen rechtlichen Schutz – Gewinne sind nicht einklagbar, Beschwerden laufen ins Leere. Die Zahlungsart selbst mag technisch funktionieren (über ausländische Payment-Gateways), aber das Casino ist nicht legal.
Wie schnell ist die Auszahlung bei Trustly?
Trustly-Auszahlungen sind oft am selben oder nächsten Werktag auf dem Konto – vorausgesetzt, die Identitätsprüfung (KYC) ist abgeschlossen. Die Geschwindigkeit hängt mehr von der internen Bearbeitung des Casinos ab als von Trustly selbst. Casinos wie bwin, Löwen Play oder Hyperino bearbeiten Auszahlungen in der Regel innerhalb von 24 Stunden. Danach dauert der Trustly-Transfer selbst nur wenige Stunden.
Muss ich für Google Pay oder Apple Pay eine App installieren?
Google Pay ist auf den meisten Android-Geräten vorinstalliert. Falls nicht, kann man die App kostenlos im Play Store herunterladen. Apple Pay ist Teil des iOS-Systems – keine separate App nötig. Man hinterlegt eine Karte in der Wallet-App (vorinstalliert auf jedem iPhone), und Apple Pay ist einsatzbereit.
Gibt es ein monatliches Einzahlungslimit auch bei mobilen Zahlungen?
Ja. Das LUGAS-Limit von 1.000 € pro Monat gilt für alle Zahlungsmethoden und alle GGL-Casinos zusammen. Wer bei mehreren lizenzierten Casinos spielt, kann insgesamt nicht mehr als 1.000 € pro Kalendermonat einzahlen – egal ob per Google Pay, Trustly, Banküberweisung oder Paysafecard. Die LUGAS-Sperrdatei (bundesweite Datenbank) gleicht alle Einzahlungen in Echtzeit ab und blockiert Transaktionen, die das Limit überschreiten würden.
Zahlungsmethoden im Casino 2026 – PayPal, Trustly, Klarna & Co.
Inhalt erstellt vom Team «Casino-legal-de.com»