Wero im Online Casino 2026: viel Suchvolumen, wenig Wahrheit – der Marktcheck
 Verfügbar in DE
Kurz und ohne Umschweife: Wer 2026 ein legales deutsches Online Casino sucht, das Wero als Zahlungsmethode akzeptiert, sucht nach etwas, das es noch nicht gibt. Kein einziger Anbieter auf der Whitelist der GGL führt Wero an der Kasse. Punkt. Alles andere, was man in der Suche liest, ist entweder Wunschdenken, ein Vorschussvertrauen auf die nächsten zwölf Monate oder schlicht eine Liste, die sich das Wort „Wero“ ins Schaufenster geklebt hat, um Klicks abzugreifen.
Das ist die unbequeme Antwort. Die interessante Frage kommt danach: Warum ist das so, obwohl Wero überall sonst gerade zum großen europäischen Bezahldienst hochgezogen wird? Und was zahlt man stattdessen, wenn man das Konto-zu-Konto-Gefühl von Wero heute schon haben will, ohne bei einem dubiosen Anbieter zu landen? Genau darum geht es hier. Kein Verkauf einer Fantasieliste, sondern eine Standortbestimmung mit Hausnummern.
Wer diese Seite bis zum Ende liest, weiß dreierlei: was Wero technisch ist und warum es sich von PayPal und dem abgeschalteten Giropay unterscheidet, welche real verfügbaren Zahlungswege bei GGL-lizenzierten Casinos den Job heute erledigen, und woran man erkennt, wann Wero tatsächlich an einer Casino-Kasse auftaucht. Der Rest ist Lärm.
Vorab eine Einordnung, die den Ton für alles Folgende setzt: Diese Seite verkauft nichts. Es gibt hier keine „exklusive Wero-Casino-Liste“, kein hastig zusammengeschriebenes Ranking von Anbietern, die den Dienst angeblich morgen einführen. Was es gibt, ist eine nüchterne Bestandsaufnahme aus Marktbeobachtung – was heute funktioniert, was behauptet wird und was zwischen beidem liegt. Das ist weniger aufregend als eine Top-Ten-Liste mit blinkenden Bonusversprechen, aber es erspart die böse Überraschung an der Kasse eines Anbieters, der Wero nur als Lockmittel im Titel führt.
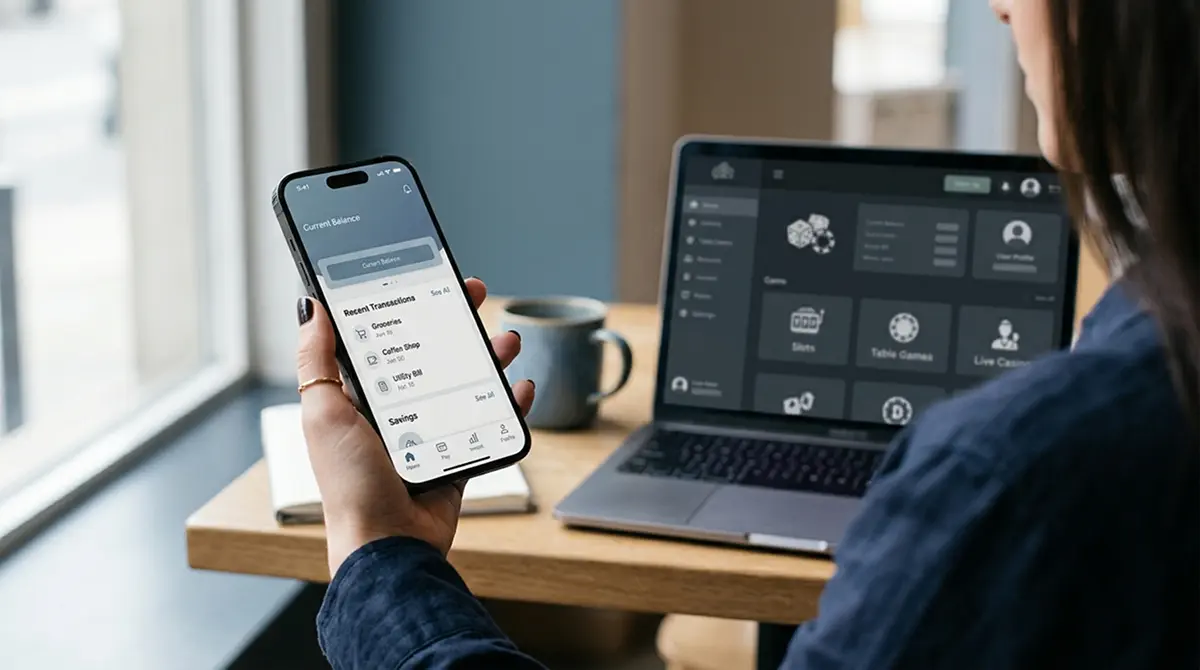
Mit Wero im Online Casino bezahlen – der ehrliche Stand 2026
Fangen wir mit der Sache an, um die alle anderen Seiten einen großen Bogen machen. Wero ist im deutschen Glücksspielmarkt schlicht nicht angekommen. Die Gemeinsame Glücksspielbehörde der Länder führt eine öffentliche Liste aller legal operierenden Anbieter, die sogenannte Whitelist. Diese Liste ist die einzige verbindliche Quelle dafür, wer in Deutschland überhaupt legal ein Online Casino betreiben darf. Und auf keinem dieser Einträge steht Wero unter den akzeptierten Einzahlungswegen. Nicht bei einem, nicht bei zehn, bei keinem.
Das deckt sich mit dem, was selbst die Anbieter-Vergleichsseiten zugeben, sobald man ihre eigenen FAQ liest: Es existiere „noch keine Übersicht der besten Wero Casinos“, schnelle Ein- und Auszahlungen mit Wero seien im Online Casino „aktuell noch nicht möglich“. Man muss diese Sätze nur im Kleingedruckten suchen, während die Überschrift darüber schon von den „besten Wero Casinos 2026“ schwärmt. Dieser Widerspruch ist das Geschäftsmodell vieler dieser Seiten.
Woher kommt dann das ganze Suchvolumen? Aus einer völlig nachvollziehbaren Erwartung. Wero wird seit Mitte 2024 von den größten deutschen Bankengruppen ausgerollt, ersetzt das alte Giropay und zählte Anfang 2026 bereits über 50 Millionen registrierte Nutzer. Wer so ein Zahlungsmittel auf dem Handy hat, fragt logischerweise: Kann ich damit auch im Casino einzahlen? Die Frage ist klug. Die Antwort ist trotzdem nein – noch.
Ein Wort zur Einordnung, damit die Enttäuschung produktiv wird. Dass Wero fehlt, heißt nicht, dass legale deutsche Casinos ein Zahlungsproblem hätten. Sie haben ein halbes Dutzend funktionierender Wege, von denen mindestens einer – Trustly – technisch fast dasselbe tut wie Wero. Der Unterschied zwischen „Wero geht nicht“ und „ich kann nicht einzahlen“ ist also gewaltig. Das Erste stimmt, das Zweite ist Unsinn.
Und noch etwas gehört auf den Tisch, bevor jemand einem „Wero Casino“ auf den Leim geht: Seiten, die heute behaupten, Wero-Einzahlungen anzubieten, sind mit hoher Wahrscheinlichkeit keine GGL-lizenzierten Anbieter, sondern Casinos ohne deutsche Erlaubnis. Wenn ein Angebot etwas verspricht, das technisch nirgends im regulierten Markt existiert, ist das kein Zeichen von Innovation, sondern ein Warnsignal. Das „geschenkte“ Extra, mit dem so eine Seite lockt, kostet am Ende meist mehr als es einbringt – ein Casino ist keine Wohlfahrt.
Man sollte den Ärger über diese Lücke trotzdem an der richtigen Adresse abladen. Es ist nicht die Schuld der deutschen Casinos, dass Wero fehlt – sie können nur anbieten, was ein Zahlungsdienstleister ihnen technisch zur Verfügung stellt. Solange Wero selbst keine Schnittstelle für Glücksspiel-Händler bereitstellt und keine entsprechenden Verträge schließt, kann kein Anbieter Wero an die Kasse hängen, so gern er auch wollte. Die Verzögerung liegt also eine Ebene höher, bei EPI und den Banken, nicht beim einzelnen Casino. Wer Wero im Casino sehen will, muss darauf warten, dass der Bezahldienst diesen Markt aktiv erschließt – ein Prozess, der bei jedem neuen Zahlungsmittel Jahre dauert.
Kann man 2026 in einem Online Casino mit Wero bezahlen?
Nein. Kein GGL-lizenziertes Online Casino akzeptiert Wero 2026 als Zahlungsmethode, weil der Dienst im regulierten Glücksspiel bisher nicht integriert ist. Wer ein „Wero Casino“ beworben sieht, trifft fast immer auf einen Anbieter ohne deutsche Lizenz. Realistisch nutzbar sind stattdessen Trustly, Klarna, PayPal, Banküberweisung und paysafecard.
Was Wero ist – und warum es nicht dasselbe wie PayPal oder Giropay ist
Um zu verstehen, warum Wero im Casino fehlt, muss man verstehen, was Wero eigentlich ist. Und da fängt das Missverständnis schon an, denn die meisten sortieren Wero reflexartig in die Schublade „so ähnlich wie PayPal“. Das ist ungefähr so präzise wie die Aussage, ein Fahrrad sei „so ähnlich wie ein Auto, nur anders“.
Wero ist ein Konto-zu-Konto-Bezahldienst. Das Geld fließt direkt von deinem Bankkonto zum Empfänger, in Echtzeit, auf Basis der europäischen SEPA-Instant-Infrastruktur. Es gibt kein zwischengeschaltetes Guthaben, das erst aufgeladen werden müsste, keine eigene Kartennummer, keinen separaten Kontostand bei einem Drittanbieter. Die Freigabe passiert in deiner Banking-App per Fingerabdruck oder Gesichtserkennung. Genau das ist der Unterschied zu einem klassischen E-Wallet: Bei Wero bleibt dein Geld bis zur Sekunde der Zahlung auf deinem eigenen Bankkonto.
PayPal funktioniert anders. Es ist ein Overlay-Wallet, das sich zwischen dich und dein Konto schiebt: Du lädst entweder Guthaben, oder PayPal zieht im Hintergrund von hinterlegtem Konto oder Karte ein, tritt nach außen aber selbst als Zahler auf. Das bringt Komfort und den bekannten Käuferschutz, kostet Händler aber Gebühren und schafft eine zusätzliche Datenschicht. Giropay wiederum war der deutsche Vorgänger im Online-Banking-Bezahlen – und ist inzwischen abgeschaltet. Sein Erbe tritt Wero an. Wer sich also fragt, warum das vertraute Giropay aus den Casino-Kassen verschwunden ist: Es wurde nicht ersetzt, es wurde eingestellt, und der Nachfolger hat den Sprung ins Glücksspiel schlicht noch nicht gemacht.
Warum ist diese Unterscheidung mehr als Haarspalterei? Weil sie erklärt, warum die Zahlungswege sich unterschiedlich verhalten – beim Tempo, beim Datenschutz, bei den Kosten und beim Rückweg der Auszahlung. Ein Konto-zu-Konto-Dienst wie Wero kennt keinen Zwischenspeicher, in dem Geld liegen bleiben könnte; ein Wallet wie PayPal schon. Ein bankeigenes System teilt weniger Daten mit Dritten; ein Overlay-Anbieter sieht per Definition mehr. Wer diese Mechanik einmal begriffen hat, durchschaut auch das Marketing rund um „die beste Zahlungsmethode fürs Casino“ – es gibt sie nämlich nicht als absolute Größe, sondern nur passend zu dem, was einem wichtiger ist: Tempo, Kontrolle, Auszahlbarkeit oder schlichte Vertrautheit.
Diese drei Modelle nebeneinander:
| Merkmal | Wero | Giropay | PayPal |
|---|---|---|---|
| Typ | Konto-zu-Konto (A2A) | Online-Banking-Verfahren | Overlay-E-Wallet |
| Träger | EPI Company (Bankenkonsortium) | Deutsche Kreditwirtschaft | PayPal (Luxemburg) |
| Casino-Verfügbarkeit DE | nicht verfügbar | abgeschaltet | selektiv bei lizenzierten Anbietern |
| Besonderheit | Geld bleibt bis zur Zahlung auf dem Bankkonto | Vorgänger, ging in Wero auf | Käuferschutz greift bei Glücksspiel nicht |
Wer hinter Wero steckt
Wero ist kein Startup-Projekt, sondern die europäische Antwort der etablierten Banken auf die Dominanz amerikanischer Bezahlriesen. Träger ist die EPI Company mit Sitz in Brüssel, ein Zusammenschluss großer Kreditinstitute aus mehreren Ländern. In Deutschland startete der Dienst am 2. Juli 2024 zunächst bei der Sparkassen-Finanzgruppe und den Volksbanken Raiffeisenbanken. Danach kam Schlag auf Schlag: die Postbank Ende Oktober 2024, die GLS Bank im Juli 2025, die ING im August 2025, die Deutsche Bank Mitte Dezember 2025. N26 ist für Mitte 2026 angekündigt, Commerzbank und Comdirect haben ihre Teilnahme in Aussicht gestellt.
Wichtig für alle, die auf eine sagenumwobene „Wero Card“ warten: Die gibt es nicht. Wero ist kein Plastik, keine Prepaid-Karte, kein Voucher mit aufgedrucktem Code. Es lebt vollständig in der App deiner Bank oder in der eigenständigen Wero-App und hängt an deiner Handynummer. Wenn dir eine Seite eine „Wero Card fürs Casino“ andrehen will, redet sie über ein Produkt, das schlicht nicht existiert.
Funktional ist Wero heute in erster Linie ein Werkzeug, um Freunden Geld zu schicken – Peer-to-Peer, per Handynummer statt IBAN. Der Sprung in den Online-Handel begann erst am 4. November 2025, als der erste größere Online-Händler Wero an der Kasse anbot. Das ist der eigentliche Grund für die Casino-Lücke: Wero ist gerade erst dabei, überhaupt Händler-Zahlungen zu lernen. Das stark regulierte Glücksspiel steht in so einer Reihenfolge nie ganz vorne.
Ein Blick über die deutsche Grenze erklärt die Ambition dahinter. Wero ist kein rein deutsches Projekt, sondern tritt in mehreren Ländern das Erbe der jeweiligen nationalen Bezahllösungen an: Giropay in Deutschland, Paylib in Frankreich, Payconiq in Belgien und Luxemburg, und ab 2026 sogar das mächtige iDEAL in den Niederlanden. Damit soll aus vielen kleinen nationalen Systemen ein einziges europäisches werden – ein Gegengewicht zu den amerikanischen Platzhirschen. Im November 2024 zählte der Dienst rund 14 Millionen Nutzer und acht Millionen Transaktionen; gut ein Jahr später steht die Marke bei über 50 Millionen. Das ist rasantes Wachstum, aber es ist eben Wachstum in der Fläche der Alltagszahlungen, nicht in der Nische Glücksspiel.
Genau diese Reihenfolge sollte man verstehen, wenn man abschätzen will, wann Wero im Casino ankommt. Ein Bezahldienst erobert zuerst das, was Masse und geringes Risiko bietet: Geld an Freunde, dann Ticketshops, Modehändler, Abodienste. Glücksspiel ist regulatorisch aufwendig, erfordert Anbindung an Sperrsysteme und Limitkontrolle und bringt jedem Zahlungsdienstleister Reputationsfragen ein. Kein Anbieter startet dort, solange die einfacheren Märkte noch nicht abgegrast sind. Wero macht da keine Ausnahme.
Welche Banken unterstützen Wero und brauche ich eine Wero Card?
Wero läuft bei Sparkassen, Volksbanken, Postbank, GLS Bank, ING und der Deutschen Bank; N26 folgt Mitte 2026, weitere Institute sind angekündigt. Eine „Wero Card“ existiert nicht – der Dienst funktioniert rein über die Banking-App oder die Wero-App, gebunden an deine Handynummer, ganz ohne Karte oder Gutscheincode.
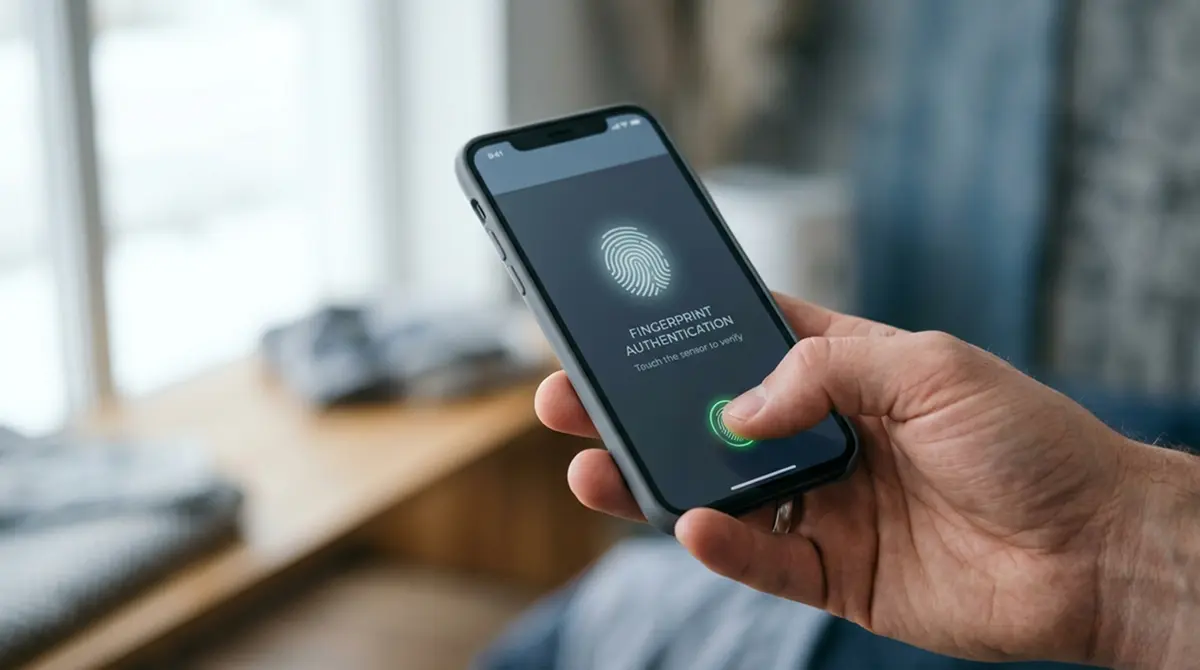
So liefe eine Wero-Einzahlung im Casino ab – sobald es sie gibt
Weil die Frage so oft gestellt wird, hier der realistische Ablauf einer künftigen Wero-Einzahlung – hergeleitet aus der Art, wie Wero heute im Online-Handel und wie vergleichbare Konto-zu-Konto-Dienste im Casino arbeiten. Es ist eine begründete Prognose, kein aktives Angebot. Sobald ein lizenzierter Anbieter Wero einbindet, dürfte es ungefähr so aussehen.
Du wählst an der Kasse des Casinos „Wero“ als Einzahlungsweg und gibst den gewünschten Betrag ein. Statt Kartennummern oder Zugangsdaten einzutippen, springt eine Zahlungsanfrage in deine Banking- oder Wero-App. Dort siehst du Empfänger und Summe, bestätigst per Fingerabdruck oder Gesichtserkennung, fertig. Das Geld verlässt dein Bankkonto direkt und sollte binnen weniger Sekunden im Spielerkonto gutgeschrieben sein – die SEPA-Instant-Basis, auf der Wero aufbaut, ist genau dafür gebaut. Keine zwischengeschaltete Aufladung, keine hinterlegte Karte, kein separates Passwort.
Vor diesem Ablauf stünde allerdings immer die einmalige Einrichtung, und die entscheidet über den ersten Eindruck. Wero müsste in der App deiner Bank aktiviert und an deine Handynummer gekoppelt sein; das Casino wiederum müsste deine Identität geprüft haben, bevor überhaupt eine Einzahlung durchgeht. Beides ist einmaliger Aufwand, danach reduziert sich jede weitere Zahlung auf die erwähnten paar Sekunden. Genau dieser Komfort nach der Einrichtung ist es, der A2A-Dienste im Alltag so angenehm macht – und der Grund, warum viele sich Wero im Casino wünschen, obwohl Trustly heute schon fast dasselbe leistet.
Der entscheidende Punkt dabei: Es gibt keinen „Wero-Code“, den man irgendwo einlöst. Diese Vorstellung stammt von der paysafecard, die tatsächlich mit einem 16-stelligen PIN arbeitet. Wero ist das Gegenteil dieses Modells – kein anonymer Gutschein, sondern eine direkt aus dem Bankkonto autorisierte Zahlung mit voller Identität dahinter. Wer nach „Wero-Code ohne Anmeldung im Casino einlösen“ sucht, sucht in Wahrheit nach einer paysafecard oder verwechselt zwei grundverschiedene Dinge.
Genauso wenig gibt es die „anonyme“ Wero-Zahlung. Weil das Geld über dein reguläres Bankkonto läuft, ist jede Transaktion eindeutig dir zugeordnet – das ist im deutschen Glücksspiel ohnehin Pflicht, denn die Anbindung an die Spielersperrdatei OASIS und das zentrale Limitsystem verlangen eine klare Identität. Ein Zahlungsweg, der Anonymität verspricht, wäre im lizenzierten Markt gar nicht zulässig. Auch das ein Grund, warum „Wero ohne Anmeldung“ ein Widerspruch in sich ist.
Was diese künftige Wero-Einzahlung von einer heutigen Trustly-Zahlung unterscheiden würde, ist übrigens erstaunlich wenig. Beide setzen auf dieselbe SEPA-Instant-Schiene, beide autorisieren über die Bank, beide brauchen kein Zwischenkonto. Der größte Unterschied läge in der Trägerschaft: Trustly ist ein spezialisierter Drittanbieter, Wero gehört den Banken selbst. Für dich an der Kasse macht das kaum einen spürbaren Unterschied – die Zahlung sieht gleich aus, fühlt sich gleich an und dauert gleich lang. Wero wäre damit weniger eine Revolution als eine bankeigene Variante eines Prinzips, das im Casino längst funktioniert.
Ein realistischer Blick auf die Grenzen gehört dazu. Auch ein künftiges Wero im Casino würde nicht zaubern: Die erste Einzahlung wäre erst nach abgeschlossener Identitätsprüfung möglich, das monatliche Limit gälte unverändert, und wer bei einem anderen Anbieter noch als aktiv gesetzt ist, käme trotz Wero nicht ins Spiel. Die Zahlungsmethode ändert den Komfort, nicht die Regeln. Wer sich von Wero das Umgehen von Limits oder Verifizierung erhofft, hofft vergebens – das wäre kein Feature, sondern ein Rechtsbruch.
Kann ich mit einem Wero-Code ohne Anmeldung im Casino einzahlen?
Nein. Wero arbeitet nicht mit Gutscheincodes und nicht anonym – jede Zahlung wird direkt aus deinem Bankkonto per App-Freigabe autorisiert und ist eindeutig dir zugeordnet. Die Idee eines „Codes zum Einlösen“ stammt von der paysafecard. Im legalen deutschen Casino ist eine Einzahlung ohne Identität ohnehin nicht möglich.
Was heute statt Wero funktioniert – die realen Zahlungswege bei legalen DE-Casinos
Jetzt der praktische Teil, wegen dem die meisten überhaupt suchen. Wero fehlt, aber der Werkzeugkasten legaler deutscher Casinos ist gut gefüllt. Fünf Wege decken das ab, was Wero verspricht – einer davon so nah dran, dass man den Unterschied im Alltag kaum spürt. Die folgende Übersicht sortiert nach dem, was einer Wero-Zahlung funktional am nächsten kommt.
| Methode | Einzahlung | Auszahlung möglich? | Tempo Einzahlung | Typisches Minimum | Besonderheit |
|---|---|---|---|---|---|
| Trustly | ja | ja | Sekunden | ab ca. 10 € | Konto-zu-Konto wie Wero, ohne Extra-Konto |
| Klarna / Sofort | ja | meist nur per Rücküberweisung | Sekunden | ab ca. 10 € | breite Bankabdeckung, vertrauter Name |
| PayPal | ja | teils ja | Sekunden | ab ca. 5–10 € | bekannt, aber kein Käuferschutz bei Glücksspiel |
| Banküberweisung / SEPA | ja | ja | Instant bis 1 Tag | ab ca. 10 € | keine Drittanbieter, technische Wero-Basis |
| paysafecard | ja | nein | sofort | ab ca. 5–10 € | Prepaid mit PIN, gut zur Budgetkontrolle |
Trustly
Wenn Wero einen lebenden Zwilling im deutschen Casino-Markt hat, dann heißt er Trustly. Der schwedische Anbieter, 2008 in Stockholm gegründet, hat das sogenannte Pay-N-Play-Prinzip groß gemacht: Einzahlung direkt aus dem Online-Banking, ohne separate Registrierung bei einem Zahlungsdienst, ohne eigenes Guthabenkonto. Genau wie bei Wero fließt das Geld von deinem Bankkonto zum Casino, autorisiert über deine gewohnte Bank-Anmeldung. Der funktionale Abstand zwischen „Ich zahle mit Trustly“ und „Ich zahle mit Wero“ ist so gering, dass man ihn als Spieler kaum bemerken würde.
Der handfeste Vorteil gegenüber den meisten anderen Optionen: Trustly ist einer der wenigen Wege, die im deutschen Markt nicht nur die Einzahlung, sondern auch die Auszahlung zurück aufs eigene Bankkonto abwickeln – und das in aller Regel zügig. Wer heute das Konto-zu-Konto-Erlebnis von Wero haben will, ohne auf dessen Casino-Start zu warten, fährt mit Trustly am dichtesten daran. Deshalb steht dieser Weg hier ganz oben, nicht aus Sympathie, sondern aus Funktionslogik.
Ein Wort zur Sicherheit, weil Konto-zu-Konto viele nervös macht: Trustly bekommt zu keinem Zeitpunkt deine Zugangsdaten in die Hand. Die Anmeldung läuft in der gesicherten Umgebung deiner eigenen Bank, autorisiert per TAN oder App-Freigabe – Trustly sieht am Ende nur die Bestätigung, dass die Zahlung freigegeben wurde. Für wen Trustly weniger taugt: für alle, deren Hausbank nicht angebunden ist. Die Abdeckung ist gut, aber nicht lückenlos, und wer eine kleinere Regionalbank nutzt, sollte vor der ersten Einzahlung prüfen, ob sie in der Auswahl auftaucht.
Wie so viele Konto-zu-Konto-Dienste kommt Trustly ursprünglich aus Skandinavien, wo bargeldloses Zahlen über die Bank-App seit Jahren Alltag ist. Genau diese Herkunft erklärt, warum das Prinzip sich so nahtlos anfühlt – es ist über ein Jahrzehnt im Realbetrieb gereift, bevor es in den deutschen Casino-Markt kam. Wer Wero also für die große Neuerung hält, sollte wissen: Die Idee, direkt aus dem Bankkonto und ohne Zwischenwallet zu zahlen, ist alles andere als neu. Wero bringt sie nur unter ein bankeigenes europäisches Dach – der Mechanismus dahinter ist derselbe, den Trustly-Nutzer längst kennen.
Klarna und Sofort
Klarna kennt in Deutschland fast jeder, meist vom Online-Shopping. Hinter dem Namen steckt die schwedische Klarna Bank AB, und für Casino-Einzahlungen relevant ist vor allem die von Klarna übernommene Sofortüberweisung – jene Direktüberweisung aus dem Online-Banking, die seit 2005 am Markt ist und 2014 unter das Klarna-Dach kam. Auch hier gibst du die Zahlung aus deinem gewohnten Bankzugang frei, das Geld ist praktisch sofort im Spielerkonto.
Der Unterschied zu Trustly liegt im Rückweg. Sofort ist stark auf die Einzahlungsrichtung ausgelegt; die Auszahlung läuft bei den meisten Anbietern nicht über denselben Kanal zurück, sondern als klassische Banküberweisung. Für den Weg ins Casino ist Klarna dank breiter Bankabdeckung und hoher Vertrautheit trotzdem eine der bequemsten Optionen – nur beim Auszahlen sollte man wissen, dass hier ein Medienbruch wartet und man sich in Geduld übt.
Noch ein Punkt, der bei Klarna gern durcheinandergeht: Der Konzern ist auch für seine „Kauf jetzt, zahl später“-Angebote bekannt. Im deutschen Glücksspiel spielt das keine Rolle – eine Casino-Einzahlung auf Kredit oder Rechnung wäre mit dem Spielerschutzgedanken des Glücksspielstaatsvertrags nicht vereinbar und wird von seriösen Anbietern nicht angeboten. Was hier zählt, ist ausschließlich die klassische Sofortüberweisung in Echtzeit vom gedeckten Girokonto. Wer bei Klarna an Ratenzahlung denkt, sitzt im falschen Film; im legalen Casino zahlt man mit eigenem Geld, nicht mit geliehenem.
PayPal
PayPal ist der Name, den die meisten insgeheim vermissen, wenn sie nach einer Wero-Alternative suchen. Nach Jahren der Zurückhaltung im deutschen Glücksspiel ist das E-Wallet inzwischen wieder selektiv bei lizenzierten Anbietern verfügbar – PayPal prüft seine Glücksspiel-Partner streng und lässt sich nur auf Casinos mit gültiger Erlaubnis ein. Wo es angeboten wird, ist die Einzahlung sekundenschnell und, anders als bei Klarna, ist bei etlichen Anbietern auch die Auszahlung zurück aufs PayPal-Konto möglich.
Einen Haken sollte man kennen, und er ist wichtiger, als er klingt: Der berühmte PayPal-Käuferschutz greift bei Glücksspiel ausdrücklich nicht. Ein verlorener Einsatz ist ein verlorener Einsatz, da holt dich keine Rückbuchung heraus. PayPal ist also bequem und vertraut, aber es ist kein Sicherheitsnetz gegen die eigene Spiellust. Und technisch bleibt es das, was Wero gerade nicht ist – ein Wallet, das sich zwischen Konto und Casino schiebt, statt direkt aus dem Konto zu zahlen.
Interessant ist die Geschichte dahinter, weil sie zeigt, wie ernst der deutsche Regulierungsrahmen genommen wird. PayPal hatte sich vor Jahren weitgehend aus dem deutschen Glücksspiel zurückgezogen, als die Rechtslage noch unklar war. Erst mit dem geordneten Lizenzregime der GGL ist der Dienst schrittweise zurückgekehrt – aber eben nur dort, wo eine gültige deutsche Erlaubnis vorliegt. Für dich als Spieler ist das ein nützlicher Nebeneffekt: Wenn ein Casino PayPal anbietet, ist das ein zusätzliches, wenn auch kein hundertprozentiges Indiz dafür, dass es sich um einen lizenzierten Anbieter handelt. Ein „Wero Casino“ ohne Lizenz wird PayPal in aller Regel nicht im Programm haben – schlicht weil PayPal dort nicht mitspielt.
Banküberweisung und SEPA
Die unaufgeregte Grundausstattung: die klassische Banküberweisung. Kein Drittanbieter, keine zusätzliche App, keine neuen Zugangsdaten – du überweist vom Girokonto direkt ans Casino und zahlst genauso zurück. Charmant ist daran, dass diese Methode ausgerechnet auf derselben Schiene fährt wie Wero: SEPA, in der schnellen Variante SEPA-Instant. Wero ist im Grunde eine komfortable Bedienoberfläche auf genau dieser Infrastruktur.
Der Preis für die Schlichtheit ist Tempo und Bequemlichkeit. Eine normale SEPA-Überweisung kann bis zu einem Bankarbeitstag brauchen, nur die Instant-Variante ist in Sekunden da – und nicht jede Bank-Casino-Kombination unterstützt sie. Man tippt Empfänger, IBAN und Betrag selbst, statt nur einen Fingerabdruck zu setzen. Für alle, die Drittanbietern grundsätzlich misstrauen und lieber alles über die eigene Bank laufen lassen, ist die Überweisung dennoch die ehrlichste Wahl. Sie ist das, was übrig bleibt, wenn man allen Komfort weglässt – und sie funktioniert immer.
Gerade dieser Punkt macht die Banküberweisung zum stillen roten Faden der ganzen Debatte. Wero ist technisch nichts anderes als eine hübsch verpackte SEPA-Instant-Überweisung, die dir das Tippen von IBAN und Betrag abnimmt und die Freigabe in die Banking-App verlegt. Trustly baut auf derselben Grundlage. Wer also die Banküberweisung verstanden hat, versteht auch, was Wero einmal sein wird: kein neues Geldsystem, sondern eine bequemere Oberfläche über der Infrastruktur, die es längst gibt. Das nimmt dem Thema viel von seinem Mythos – und macht die Wartezeit auf Wero deutlich erträglicher, weil der Kern schon heute nutzbar ist.
paysafecard
Zum Schluss der Sonderfall, der zugleich das hartnäckigste Missverständnis rund um Wero aufklärt. Die paysafecard der Paysafe Group ist ein Prepaid-Gutschein mit 16-stelligem PIN: Du kaufst sie im Handel oder online in festen Stückelungen – gängig sind unter anderem 10, 25, 50 und 100 Euro – und löst den Code an der Casino-Kasse ein. Kein Bankkonto nötig, keine Kontodaten, und dank fester Beträge eine sehr wirksame Bremse gegen das Verspielen von mehr, als man wollte.
Genau dieser Code ist der Grund, warum so viele nach einem „Wero-Code“ suchen – sie übertragen die paysafecard-Logik auf Wero, wo sie nicht passt. Wichtig außerdem: Die paysafecard funktioniert nur in eine Richtung. Einzahlen ja, auszahlen nein. Wer Gewinne realisieren will, braucht ohnehin einen zweiten Weg für die Auszahlung. Als Budget-Werkzeug für kontrollierte Einzahlungen ist sie stark, als Vollersatz für ein Konto-zu-Konto-System wie Wero taugt sie nicht.
Für höhere Beträge oder wiederkehrende Einzahlungen gibt es das my-paysafecard-Konto, mit dem sich mehrere Guthaben bündeln lassen – dann allerdings mit voller Registrierung, womit der Charme der schnellen anonymen Aufladung an der Ladenkasse dahin ist. Und ein nüchterner Hinweis zu den Kosten: Prepaid-Guthaben kann mit der Zeit Gebühren ansammeln, wenn es ungenutzt liegt. Wer eine paysafecard kauft, sollte sie zeitnah einsetzen, statt sie als digitales Sparschwein zu behandeln. Für die disziplinierte Einzahlung eines festen Betrags bleibt sie trotzdem eines der ehrlichsten Werkzeuge im Markt – man kann schlicht nicht mehr verspielen, als auf dem Gutschein steht.
Und weil so viele Suchanfragen um Kleinbeträge kreisen – 1 Euro, 5 Euro, 10 Euro Einzahlung: Solche Minieinzahlungen sind bei mehreren dieser Wege möglich, die typische Untergrenze legaler Anbieter liegt meist bei rund 10 Euro, manche Kassen lassen auch weniger zu. Ein spezielles „Wero-5-Euro-Casino“ gibt es nicht – aber ein Trustly- oder paysafecard-Casino mit niedrigem Mindestbetrag erfüllt exakt denselben Zweck.
Was ist der beste Wero-Ersatz für Einzahlungen im legalen Casino?
Trustly kommt Wero am nächsten: Es zahlt direkt vom Bankkonto ein, ohne separates Konto, in Sekunden – und wickelt als eine der wenigen Methoden auch Auszahlungen zurück aufs Konto ab. Wer das Konto-zu-Konto-Prinzip von Wero heute schon will, liegt mit Trustly funktional fast identisch richtig.
Woran du ein seriöses Casino erkennst – und ein falsches Wero-Versprechen entlarvst
Gerade weil „Wero Casino“ ein so verlockender Suchbegriff ist, wird er zum Köder. Wer nicht auf eine Seite hereinfallen will, die eine unmögliche Zahlungsmethode bewirbt, braucht ein paar handfeste Prüfsteine. Die gute Nachricht: Man muss dafür kein Jurist sein, ein aufmerksamer Blick reicht.
Erster und wichtigster Schritt ist immer die GGL-Whitelist. Notiere dir den Namen des Anbieters und gleiche ihn mit der offiziellen Liste der Glücksspielbehörde ab. Taucht er dort nicht auf, ist die Diskussion beendet – dann ist es kein legales deutsches Casino, unabhängig davon, was es an Zahlungsmethoden verspricht. Diese eine Prüfung filtert die meisten unseriösen Angebote heraus, bevor man überhaupt über Wero, Bonus oder Auszahlungstempo nachdenkt.
Der zweite Prüfstein ist das Zahlungsangebot selbst. Ein Anbieter, der heute großspurig Wero, Kryptowährungen und „anonyme“ Einzahlungen ohne Limit in einem Atemzug bewirbt, beschreibt damit ziemlich genau das Gegenteil eines regulierten deutschen Casinos. Legale Anbieter unterliegen dem 1.000-Euro-Limit, verlangen eine Identitätsprüfung und bieten genau die bodenständigen Methoden, die weiter oben stehen. Wo etwas Verbotenes als Verkaufsargument prangt, ist der Rest der Seite selten vertrauenswürdiger.
Der dritte Blick gilt den Selbstverständlichkeiten des Spielerschutzes: klar erreichbare Einzahlungslimits im Konto, ein sichtbarer Verweis auf das Sperrsystem OASIS, nüchterne statt marktschreierischer Bonuswerbung, ein deutschsprachiger Kundendienst mit Impressum. Ein sogenannter „Betrugstest“ muss dafür gar nicht kompliziert sein – die meisten schwarzen Schafe verraten sich schon durch das, was sie zu laut versprechen. Wer diese drei Ebenen abklopft, braucht keine dubiose Wero-Liste, um sicher zu spielen.
Mobil einzahlen: Wero-Logik steckt schon im Smartphone
Ein Grund für die Wero-Begeisterung ist das Handy. Wero ist von Grund auf für das Smartphone gebaut – Freigabe per Fingerabdruck, alles in einer App. Wer das im Casino sucht, muss aber nicht auf Wero warten, denn genau dieses Erlebnis liefern die verfügbaren Methoden längst. Trustly, Klarna und PayPal funktionieren im mobilen Browser oder in der Casino-App reibungslos, die Freigabe läuft in der jeweiligen Banking- oder Wallet-App per Biometrie.
Praktisch heißt das: Du tippst am Handy den Betrag ein, wirst in deine Bank-App weitergeleitet, bestätigst mit dem Finger und bist zurück im Spiel. Die Apple-Pay- und Google-Pay-Integration mancher Anbieter setzt sogar noch einen drauf und macht die Einzahlung zur Ein-Sekunden-Sache. Das mobile Konto-zu-Konto-Gefühl, das viele mit Wero verbinden, ist im deutschen Casino also schon da – nur eben unter anderem Namen. Wenn Wero eines Tages dazukommt, wird es sich in eine bereits gut funktionierende mobile Zahlungswelt einreihen, nicht eine Lücke füllen.
Wer viel unterwegs spielt, sollte trotzdem zwei Dinge im Kopf behalten, die mit keiner Zahlungsmethode verschwinden. Zum einen greift die Aktivitätsdatei auch mobil: Eine offene Sitzung im Desktop-Browser blockiert die App auf dem Handy, bis sie beendet ist. Zum anderen laufen Einzahlungslimit und Verifizierung geräteübergreifend – das Konto ist an dich gebunden, nicht an ein Endgerät. Die Zahlung mag am Smartphone in Sekunden erledigt sein, die Regeln des deutschen Marktes reisen aber überallhin mit. Das ist kein Nachteil des mobilen Spiels, sondern schlicht der Rahmen, in dem sich auch ein künftiges Wero bewegen würde.
Der rechtliche Rahmen – GGL-Lizenz, Whitelist und das 1.000-Euro-Limit
Egal welche Zahlungsmethode du wählst – im legalen deutschen Casino gelten dieselben Spielregeln, und sie hätten auch für Wero gegolten, sobald der Dienst käme. Deshalb lohnt der Blick auf den Rahmen, statt ihn zu überspringen. Grundlage ist der Glücksspielstaatsvertrag 2021, in Kraft seit dem 1. Juli 2021. Er hat den Online-Casino-Markt in Deutschland aus der Grauzone geholt und einer zentralen Aufsicht unterstellt: der Gemeinsamen Glücksspielbehörde der Länder mit Sitz in Halle, die seit 2023 bundesweit reguliert.
Der wichtigste Filter für Spieler ist die GGL-Whitelist. Nur wer dort gelistet ist, darf in Deutschland legal ein Online Casino betreiben. Diese Liste ist öffentlich einsehbar und laufend aktualisiert – der erste und schnellste Seriositätscheck, den es gibt. Steht ein Anbieter nicht drauf, ist er im deutschen Markt nicht erlaubt, egal wie professionell die Seite aussieht oder welche exotischen Zahlungsmethoden sie bewirbt. Ein Casino, das mit einer heute unmöglichen Wero-Zahlung wirbt, fehlt auf dieser Liste mit ziemlicher Sicherheit.
Neben der reinen Erlaubnis bringt das Lizenzregime eine Reihe weiterer Vorgaben mit, die den deutschen Markt prägen und jede Zahlung rahmen. Automatenspiele laufen mit einem festen Spieltakt von rund fünf Sekunden pro Runde, Autoplay ist untersagt, klassische Tischspiele und Live-Casino sind im bundesweiten Regime nicht Teil der regulären Erlaubnis. Das mag manchem streng erscheinen, verfolgt aber ein klares Ziel: das Tempo herausnehmen, mit dem Verluste entstehen. Für die Zahlung heißt das nichts anderes, als dass ein schneller Einzahlungsweg nie zu schnellerem Spiel führt – der Takt sitzt im Spiel selbst, nicht an der Kasse.
Dann das Limit, das jeden Zahlungsvorgang betrifft. Nach § 6c des Glücksspielstaatsvertrags gilt ein anbieterübergreifendes monatliches Einzahlungslimit, das in der Regel zwischen 1 und 1.000 Euro liegt. Anbieterübergreifend heißt: Die 1.000 Euro sind kein Limit pro Casino, sondern deine Gesamtsumme über alle legalen Anbieter zusammen, überwacht vom zentralen System LUGAS. Selbst fehlgeschlagene Einzahlungen zählen mit. Das Limit setzt du selbst, es gilt monatlich und wird zum Monatsersten zurückgesetzt.
Wer mehr einzahlen möchte, kann das Limit anheben lassen – auf bis zu 10.000 Euro pro Monat. Kostenlos ist das nicht zu haben: Es braucht einen Nachweis ausreichender Bonität, die Prüfung läuft über den Anbieter, und die Erhöhung greift erst nach sieben Tagen. Eine Absenkung dagegen wirkt sofort. Diese Höherstufung hat die GGL seit September 2023 zugelassen. An dieser Mechanik hätte auch Wero nichts geändert – die Grenze hängt am Spieler, nicht an der Zahlart.
Ein zweiter Mechanismus wird oft übersehen, ärgert im Alltag aber am meisten: das sogenannte aktive Spiel. Über die Aktivitätsdatei stellt LUGAS sicher, dass du immer nur bei einem einzigen Anbieter gleichzeitig spielen kannst. Wer noch in einem anderen Tab, einer anderen App oder auf einem anderen Gerät als aktiv gesetzt ist, wird woanders abgewiesen, bis die alte Sitzung beendet ist. Paralleles Spiel auf mehreren Seiten? Im regulierten Markt konstruktionsbedingt nicht vorgesehen.
Was bedeutet dieser Rahmen konkret für die Zahlung? Vor allem, dass die Wahl der Methode nicht darüber entscheidet, wie viel du einzahlen darfst. Egal ob Trustly, PayPal oder eines Tages Wero – die 1.000-Euro-Grenze ist an dich als Person gebunden, nicht an den Kanal. Wer das Limit ausgereizt hat, kommt auch mit der schnellsten Konto-zu-Konto-Zahlung nicht weiter, und das ist genau so gewollt. Ebenso zählt jede fehlgeschlagene Einzahlung mit; wer sich also mehrfach vertippt oder eine Zahlung abbricht, sollte nicht überrascht sein, wenn das Monatsbudget schneller erschöpft ist als gedacht.
Ein häufiges Missverständnis noch am Rande: Das anbieterübergreifende Limit ist keine Schikane des einzelnen Casinos, sondern gesetzlich vorgeschrieben. Anbieter, die mit „Casino ohne Limit“ werben, bewegen sich außerhalb des lizenzierten Rahmens – und damit außerhalb des deutschen Spielerschutzes. Die Kehrseite der Bequemlichkeit ohne Limit ist der Verzicht auf jede Sicherheit, die die GGL-Lizenz mit sich bringt. Wer das Limit als lästig empfindet, sollte zumindest wissen, wogegen er es eintauscht.
Wie hoch darf ich pro Monat im deutschen Online Casino einzahlen?
Standardmäßig gilt ein anbieterübergreifendes Einzahlungslimit von in der Regel bis zu 1.000 Euro pro Monat, überwacht vom zentralen System LUGAS über alle legalen Anbieter zusammen. Auf Antrag und mit Bonitätsnachweis sind bis zu 10.000 Euro möglich; die Erhöhung greift erst nach sieben Tagen, eine Absenkung sofort.
Wero-Auszahlung und Wero-Bonus – was Suchende erwarten und was realistisch ist
Rund um Wero kreisen zwei weitere Erwartungen, die eigene Aufmerksamkeit verdienen, weil sie so viel Suchvolumen erzeugen: die schnelle Wero-Auszahlung und der große Wero-Bonus. Beide haben eines gemeinsam – sie hängen nicht an der Zahlungsmethode, sondern am Anbieter. Und beide werden von „Wero Casino“-Seiten gern so dargestellt, als gäbe es sie schon.
Auszahlung: heute per Trustly, morgen vielleicht per Wero
Weil Wero im Casino nicht existiert, existiert auch keine Wero-Auszahlung. Die Suche danach ist trotzdem berechtigt, denn die Rückrichtung ist im deutschen Markt oft die eigentliche Geduldsprobe. Heute erledigen das andere Wege: Trustly zahlt in der Regel zügig zurück aufs Bankkonto, PayPal bei vielen Anbietern ebenfalls, während Klarna- und Sofort-Einzahlungen meist als klassische Banküberweisung zurückkommen und entsprechend länger brauchen. Die paysafecard fällt für Auszahlungen komplett aus.
Käme Wero eines Tages ins Casino, läge sein Auszahlungstempo vermutlich auf dem Niveau von Trustly – beide sitzen auf SEPA-Instant, beide zahlen direkt aufs Bankkonto. Schneller als eine gewöhnliche Banküberweisung wäre Wero also mit hoher Wahrscheinlichkeit. Aber das ist Konjunktiv, kein Versprechen. Wer heute schnelle Auszahlungen will, schaut auf Trustly, nicht auf ein Datum in der Zukunft.
Ein ehrliches Wort zur Auszahlungsdauer generell: Das Nadelöhr ist selten die Zahlungsmethode, sondern die Prüfung beim Anbieter. Bevor die erste Auszahlung rausgeht, verlangt jedes legale Casino eine abgeschlossene Verifizierung der Identität – KYC ist Pflicht, kein Schikane-Extra. Wer diese Prüfung gleich bei der Anmeldung erledigt statt erst beim ersten Auszahlungswunsch, spart sich später Tage des Wartens. An dieser Reihenfolge ändert auch die schnellste Konto-zu-Konto-Zahlung nichts; sie beschleunigt den Überweisungsweg, nicht die Freigabe dahinter. Wero würde daran, wenn es käme, exakt so wenig ändern wie Trustly heute.
Bonus: warum es keinen echten Wero-Bonus gibt
Der Mythos vom „Wero-Bonus ohne Einzahlung“ ist schnell entzaubert. Boni knüpfen an das Casino und dessen Aktionen an, nicht an die Art, wie du Geld einzahlst. Es gibt keinen Automatismus „zahl mit Methode X, kriegst Bonus Y“. Vereinzelt schließen Anbieter bestimmte Zahlarten von einer Bonusaktion aus – meist E-Wallets –, aber ein Bonus, den es nur wegen Wero gäbe, ist frei erfunden. Schon weil Wero im Casino nicht verfügbar ist, kann es logischerweise keinen an Wero gekoppelten Bonus geben.
Was real existiert, ist der ganz normale Willkommensbonus lizenzierter Anbieter, den du mit jeder akzeptierten Zahlungsmethode auslösen kannst. Und hier lohnt der übliche kühle Blick: Ein als „geschenkt“ angepriesener Bonus kommt mit Umsatzbedingungen, die den Betrag oft ein Vielfaches umgesetzt sehen wollen, bevor auch nur ein Euro auszahlbar ist. Ein Bonus ist kein Präsent, sondern ein Vertrag mit Kleingedrucktem. Wer das Kleingedruckte überliest, zahlt am Ende die Rechnung.
Konkret heißt das: Bevor du dich von einer hohen Bonuszahl blenden lässt, lies drei Zahlen im Kleingedruckten. Erstens die Umsatzanforderung – wie oft muss der Bonusbetrag eingesetzt werden, ehe eine Auszahlung möglich ist. Zweitens die Spielgewichtung – Automatenspiele zählen meist voll, Tischspiele oft nur zu einem Bruchteil oder gar nicht. Drittens die Frist, innerhalb derer die Bedingungen zu erfüllen sind. Ein moderater Bonus mit fairen Bedingungen ist mehr wert als ein spektakulär hoher, den man realistisch nie freispielt. Mit der Zahlungsmethode hat das alles nichts zu tun – und schon gar nicht mit Wero.
Gibt es einen Wero-Casino-Bonus ohne Einzahlung?
Nein. Boni hängen am Anbieter und seinen Aktionen, nicht an der Zahlungsmethode – und weil kein legales Casino Wero akzeptiert, kann es auch keinen an Wero gekoppelten Bonus geben. Real sind die üblichen Willkommensangebote lizenzierter Anbieter, stets mit Umsatzbedingungen, die man vor der ersten Einzahlung genau lesen sollte.
Wann kommt Wero ins Casino? Ausblick und woran du den Start erkennst
Bleibt die Frage, die alle Geduldigen umtreibt: Wann denn nun? Ein Datum gibt es nicht, aber es gibt Frühindikatoren, die verlässlicher sind als jede „2026 verfügbar“-Überschrift. Wer sie kennt, erkennt einen echten Wero-Start, bevor die Werbeseiten ihn ausrufen.
Der erste Indikator ist die Bankabdeckung. Je mehr große Institute Wero unterstützen, desto attraktiver wird der Dienst für Händler überhaupt. Mit dem Beitritt der Deutschen Bank Ende 2025 und der angekündigten Teilnahme von N26, Commerzbank und Comdirect nähert sich Wero einer Abdeckung, die den Massenmarkt trägt. Der zweite Indikator ist die Ausbreitung im normalen Online-Handel: Seit dem 4. November 2025 akzeptiert der erste größere Händler Wero an der Kasse. Erst wenn Wero im gewöhnlichen E-Commerce Standard ist, wird das Glücksspiel realistisch. Für 2026 sind zudem QR-Zahlungen am Ladentresen geplant, NFC-Zahlungen sollen 2027 folgen.
Der dritte und härteste Indikator ist die GGL-Whitelist selbst. An dem Tag, an dem ein dort gelisteter, legaler Anbieter Wero in seiner Kassenauswahl führt, ist es so weit – und keinen Tag früher. Genau dort lohnt der Blick, nicht auf Vergleichsseiten, die schon heute Kassen bewerben, die es nicht gibt. Bis dahin gilt das Nüchterne: Wero ist ein vielversprechender europäischer Bezahldienst auf dem Weg nach oben, aber im Casino noch nicht angekommen. Und die legalen Alternativen tun in der Zwischenzeit genau das, was man von ihnen braucht.
Was spräche überhaupt dafür, dass Wero den Sprung irgendwann macht? Einiges. Ein bankeigener A2A-Dienst hätte für Casinos handfeste Vorteile: geringere Gebühren als bei Kartenzahlungen, kaum Rückbuchungsrisiko, direkte SEPA-Anbindung. Für den Spieler wäre es die naheliegende Zahlung, wenn die eigene Hausbank sie ohnehin schon in der App führt. Die Zutaten für eine spätere Casino-Integration sind also da; es fehlt an Reife, Verbreitung im Handel und am schlichten Willen eines Zahlungsdienstleisters, sich das regulatorisch anspruchsvolle Glücksspiel früh ans Bein zu binden.
Auf der anderen Seite steht ein realistisches Vielleicht-nie-so-bald. Zahlungsdienstleister umkreisen die Glücksspielbranche traditionell vorsichtig, weil Reputations- und Compliance-Fragen schwer wiegen. Es ist gut möglich, dass Wero erst dann im Casino erscheint, wenn es im übrigen europäischen Zahlungsverkehr fest verankert ist – also frühestens, wenn QR-Zahlung im Laden und Online-Handel längst Alltag sind. Wer heute darauf wartet, wartet auf ein unbestimmtes Datum. Sinnvoller ist, die Sache pragmatisch zu sehen: mit dem einzahlen, was funktioniert, und Wero als angenehme Option betrachten, falls und sobald sie kommt.
Wird die Wero-Auszahlung im Casino schneller sein als eine Banküberweisung?
Voraussichtlich ja – sobald es sie überhaupt gibt. Wero baut auf SEPA-Instant und zahlt direkt aufs Bankkonto, ähnlich wie Trustly, das heute schon zügig zurückzahlt. Damit läge Wero vermutlich über dem Tempo einer klassischen Banküberweisung. Ein aktives Angebot ist das aber nicht, sondern eine begründete Erwartung.
Zahlungsmethoden im Casino 2026 – PayPal, Trustly, Klarna & Co.
Inhalt erstellt vom Team «Casino-legal-de.com»