Paysafecard-Casinos ohne deutsches Limit: Der ehrliche Marktcheck 2026
 Verfügbar in DE
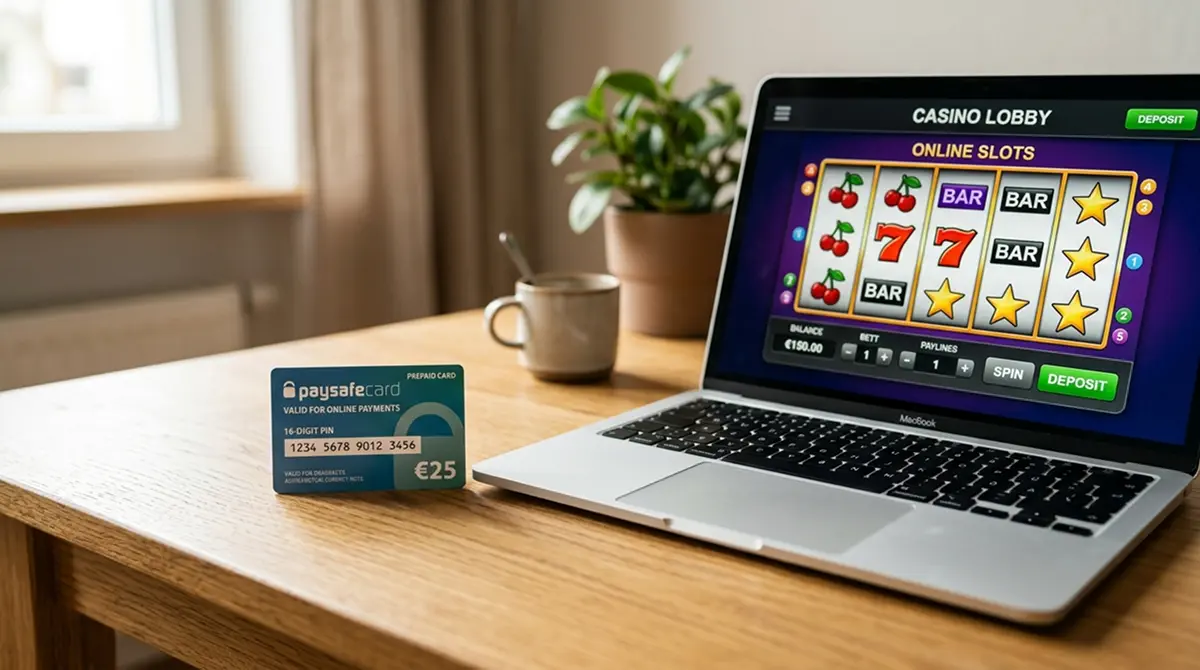
Wer in Deutschland mit Paysafecard in Online-Casinos einzahlen will, stößt auf zwei Realitäten. Die eine: GGL-lizenzierte Anbieter wie bwin und Merkur Slots akzeptieren die Prepaid-Methode, koppeln sie aber an die LUGAS-Obergrenze von 1.000 EUR pro Monat. Die andere: Internationale Casinos ohne deutsche Lizenz nehmen Paysafecard ebenfalls — dort greift das LUGAS-Cap nicht, dafür entfällt der Spielerschutz durch OASIS und die 5-Sekunden-Regel. Dieser Ratgeber nennt konkrete Namen, erklärt die Auszahlungswege (Paysafecard selbst ist deposit-only) und ordnet die rechtliche Grauzone ein, in der sich deutsche Spieler bewegen, die außerhalb des GGL-Systems spielen.
Paysafecard-Casinos ohne LUGAS-Limit: Was das bedeutet
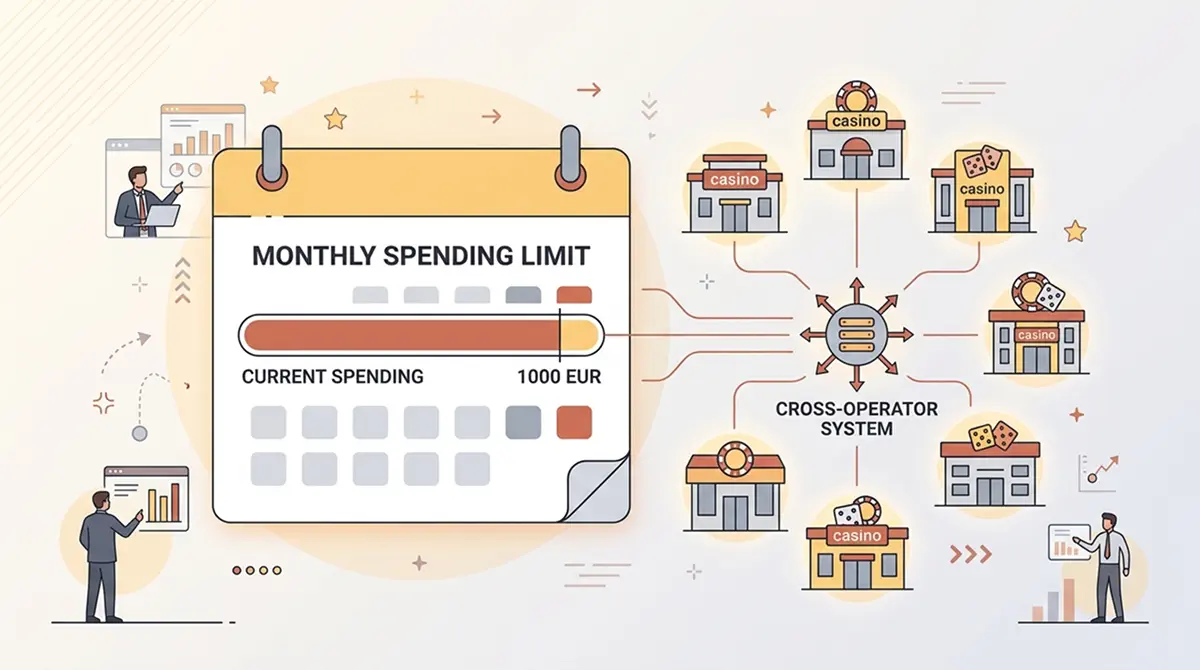
Das LUGAS-System (Länderübergreifendes Glücksspielaufsichtssystem) ist seit Juli 2021 für alle GGL-lizenzierten Online-Casinos in Deutschland verpflichtend. Jeder Spieler muss beim ersten Einsatz eine monatliche Einzahlungsgrenze zwischen 1 EUR und 1.000 EUR setzen. Diese Obergrenze gilt anbieterübergreifend: Wer 400 EUR bei bwin einzahlt, kann im selben Monat bei Merkur Slots nur noch 600 EUR nachlegen. Paysafecard als Zahlungsmethode ändert daran nichts — die 1.000-EUR-Schranke bleibt.
Kann ich mit Paysafecard in Casinos ohne LUGAS-Limit einzahlen?
Ja. Internationale Online-Casinos mit Curaçao-, Malta- oder anderen Lizenzen außerhalb des deutschen Rechtsraums sind nicht an LUGAS gebunden. Viele dieser Anbieter akzeptieren Paysafecard als Einzahlungsmethode. Die Prepaid-Karte funktioniert dort genauso wie in GGL-Casinos — 16-stelliger PIN eingeben, Guthaben wird sofort gutgeschrieben —, nur dass die deutsche Monatsgrenze nicht greift. Stattdessen gelten die Limits des jeweiligen Casinos und die Obergrenzen, die Paysafecard selbst als Zahlungsdienstleister vorgibt.
Drei Einschränkungen bleiben: Erstens ist Paysafecard eine Einzahlungs-only-Methode. Gewinne können nicht auf den Prepaid-Voucher zurückfließen; Auszahlungen laufen über E-Wallets, Banküberweisung oder Krypto. Zweitens hat Paysafecard eigene Limits, die unabhängig vom Casino gelten: Ein Standard-Paysafecard-Account erlaubt maximal 250 EUR Auszahlung pro Monat (falls man ein my paysafecard-Konto führt und darüber Guthaben empfängt). Drittens entfällt in Auslandscasinos ohne GGL-Lizenz der gesetzliche Spielerschutz — keine OASIS-Selbstsperre, keine 5-Sekunden-Regel zwischen Spins, keine automatische Verknüpfung mit deutschen Hilfssystemen. Spielerschutz wird zur Eigenverantwortung.
Die rechtliche Einordnung ist eindeutig eine Grauzone: Der deutsche Glücksspielstaatsvertrag (GlüStV) fordert eine deutsche Lizenz für das Angebot von Online-Casino-Spielen an Spieler mit Wohnsitz in Deutschland. Anbieter ohne GGL-Lizenz verstoßen gegen deutsches Recht. Für Spieler hingegen ist die Teilnahme an solchen Angeboten nicht direkt strafbar, bewegt sich aber außerhalb des gesetzlich vorgesehenen Rahmens. Gewinne sind nach wie vor einkommensteuerpflichtig, Rechtsschutz bei Streitigkeiten ist schwächer, und die Anbieter operieren bewusst jenseits der deutschen Aufsicht.
Die TOP-Anbieter im Detail: Wo Paysafecard ohne deutsche Limits funktioniert
Die folgenden vier Casinos haben öffentlich nachprüfbare Lizenzen, akzeptieren Paysafecard nachweislich und bieten substantielle Informationen zu Auszahlungswegen und Limits. Die Reihenfolge folgt der Relevanz für deutsche Spieler — Sprachunterstützung, Etablierung am Markt, Zahlungsflexibilität.
| Anbieter | Lizenz | Paysafecard-Einzahlungslimit | Auszahlungswege | Besonderheit |
|---|---|---|---|---|
| BitStarz | Curaçao OGL/2024/165/0185 | Voucher-Wert (bis 100 EUR/Voucher) | Krypto, E-Wallets, Bank | Seit 2014, Krypto-Fokus, Auszahlung <1h |
| Gamblezen | Curaçao OGL/2023/109/0075 | Voucher-Wert | Skrill, Neteller, Krypto, Bank | 12.000+ Spiele, Safety Index 9,5 |
| Bitkingz | Curaçao OGL/2023/174/0082 | Voucher-Wert | Krypto, E-Wallets, Bank | Seit 2020, schnelle Crypto-Payouts |
| Platin Casino | Curaçao (vermutet) | Voucher-Wert | Skrill, Neteller, Bank | Etablierter Name, DE-Sprachsupport |
| CrownPlay | Curaçao (vermutet) | Voucher-Wert | E-Wallets, Bank | In Ratgebern prominent |
| Planbet | Curaçao (vermutet) | Voucher-Wert | E-Wallets, Krypto | Willkommensbonus 1.500 EUR |
| Spin Samurai | Curaçao (vermutet) | Voucher-Wert | E-Wallets, Bank | Japan-Thema, bis 800 EUR Bonus |
| Tomb Riches | Curaçao (vermutet) | Voucher-Wert | E-Wallets, Krypto, Bank | Ägypten-Thema, 2.000 EUR Bonus |
| Boomerang Bet | Curaçao eGaming | Voucher-Wert | Diverse (Details begrenzt) | Gemischte Safety-Bewertungen |
| Winshark | Curaçao OGL/2024/589/0556 | Hybrid Fiat/Crypto | E-Wallets, Krypto | Neu (2024), aggressive Bonuspolitik |
Die Tabelle fasst zusammen; die vier Anbieter mit substantiellen öffentlichen Daten erhalten ein eigenes Profil.
BitStarz
Das dienstälteste Schwergewicht der Liste, seit 2014 dabei. BitStarz wird von Gareton B.V. betrieben und arbeitet unter einer Curaçao-Lizenz der Gaming Control Board (OGL/2024/165/0185, erneuert im Juli 2024; früher auch unter der Kennung 8048/JAZ geführt). Wer Wert auf eine lange Betriebsgeschichte legt statt auf eine schicke Landingpage von letztem Monat, ist hier richtig. Die Plattform zieht ihre über 3.000 Slots von Studios wie BGaming, Pragmatic Play, NetEnt und Evolution Gaming. Paysafecard wird für Einzahlungen akzeptiert; das Einzahlungslimit entspricht dem Voucher-Wert (Paysafecard verkauft Gutscheine bis 100 EUR pro Stück, größere Beträge müssen auf mehrere PINs aufgeteilt werden).
Das Willkommenspaket reicht über die ersten vier Einzahlungen bis zu 5 Bitcoin oder 2.000 USD, dazu 180 Freispiele. Die Krypto-Auszahlung läuft in der Regel innerhalb einer Stunde — BitStarz setzt auf Bitcoin, Ethereum, Litecoin und weitere Altcoins als primäre Auszahlungswege. Für Spieler, die mit Paysafecard eingezahlt haben, bedeutet das: Gewinne fließen auf ein Krypto-Wallet oder alternativ auf Skrill, Neteller oder per Banküberweisung ab. Eine Identitätsprüfung (KYC) kann bei der Auszahlung verlangt werden, auch wenn die Einzahlung anonym per Prepaid-Voucher erfolgte. Für Einsteiger angenehm: Die Plattform erklärt ihre Abläufe verständlich, statt den Nutzer mit Coin-Jargon allein zu lassen. Curaçao-Lizenz bedeutet: Spieler aus Curaçao, den USA, den Niederlanden, Frankreich, Australien und den niederländischen Karibikgebieten sind ausgeschlossen; deutsche Spieler werden akzeptiert, bewegen sich aber außerhalb der deutschen Glücksspielaufsicht.
Gamblezen
Betreiber ist Altacore N.V., registriert in Zypern (Atho,6; 5, 4th Floor, Flat/Office 401, Omologites, 1087, Nicosia). Die Curaçao-Lizenz trägt die Kennung OGL/2023/109/0075. Gamblezen ist kein GamStop-Casino — wer in Großbritannien per GamStop gesperrt ist, kann hier spielen, was das Casino bewusst als Non-UKGC-Alternative positioniert. Für deutsche Spieler relevanter: Es ist auch kein OASIS-Casino, die deutsche Selbstsperr-Datenbank greift nicht.
Das Spielportfolio umfasst über 12.000 Titel — Slots, Tischspiele, Live-Dealer-Tische von Evolution Gaming und Pragmatic Live. Der Willkommensbonus erstreckt sich über die ersten vier Einzahlungen auf bis zu 3.625 EUR plus 350 Freispiele. Loyalitätsprogramm mit bis zu 30 Prozent Cashback auf Verluste, gestaffelt nach VIP-Level. Paysafecard wird für Einzahlungen akzeptiert, das Einzahlungslimit folgt dem Voucher-Wert. Auszahlungen laufen über Skrill, Neteller, EcoPayz, Jeton, MiFinity, AstroPay, Krypto (Bitcoin, Ethereum, USDT) oder Banküberweisung. Die Auszahlungsgeschwindigkeit wird in den meisten Reviews als „schnell“ gewertet, E-Wallet-Auszahlungen oft innerhalb von 24 Stunden.
Casino.guru gibt Gamblezen einen „Very high Safety Index“ von 9,5 von 10 Punkten — eine der höchsten Bewertungen in deren Datenbank. Gelobt werden transparente Bonusbedingungen, reaktiver Support und klare Geschäftsbedingungen ohne versteckte Klauseln. Das ist für den Curaçao-Lizenz-Raum nicht selbstverständlich; viele Anbieter mit dieser Jurisdiktion arbeiten mit vagen AGBs. Hier bleibt die Frage: Warum keine MGA- oder UKGC-Lizenz, wenn die Plattform so sauber läuft? Die Antwort liegt vermutlich in der Zielgruppe — Gamblezen bedient bewusst Märkte, in denen Spieler strengere Regulierung umgehen wollen (GamStop-Spieler in UK, OASIS-Spieler in DE). Das macht das Casino nicht unseriös, aber die regulatorische Positionierung ist klar: außerhalb der Tier-1-Aufsicht.
Bitkingz
Dama N.V. steht als Betreiber im Impressum, die Curaçao-Lizenz trägt die Kennung OGL/2023/174/0082, reguliert durch Antillephone N.V. — eines der vier Master-License-Holder im alten Curaçao-System vor der Reform im Dezember 2024. Seit der Reform läuft die Aufsicht direkt über die Curaçao Gaming Authority, was die Struktur gestrafft hat, aber an der Substanz wenig ändert: Curaçao bleibt eine Offshore-Jurisdiktion mit deutlich weniger Verbraucherschutz als Malta oder die UKGC. Bitkingz ist seit 2020 am Markt, also keine brandneue Plattform, aber auch kein Veteran.
Das Casino positioniert sich krypto-freundlich: Bitcoin, Ethereum, Litecoin, Tether (USDT), weitere Altcoins werden neben klassischen Methoden akzeptiert. Paysafecard für Einzahlungen ist verfügbar, das Einzahlungslimit folgt dem Voucher-Wert. Auszahlungen laufen bevorzugt über Krypto — dort bewirbt Bitkingz „instant payouts“, die in der Praxis oft innerhalb weniger Stunden ankommen, wenn die Blockchain nicht überlastet ist. E-Wallets (Skrill, Neteller, MiFinity) und Banküberweisung sind Alternativen für Spieler, die kein Krypto-Wallet führen wollen. Das Spielportfolio umfasst über 4.000 Slots plus Live-Casino-Tische. Willkommensbonus je nach Markt zwischen 3.000 EUR und 5.000 EUR plus Freispiele auf die ersten Einzahlungen.
Die Curaçao-Reform hat eine Änderung gebracht: Einwohner von Curaçao, den USA, den Niederlanden, Frankreich, Australien und den niederländischen Karibikgebieten dürfen nicht mehr bei CGA-lizenzierten Casinos spielen. Deutsche Spieler sind nicht ausgeschlossen, aber — wie bei allen Anbietern dieser Liste — außerhalb des deutschen Rechtsrahmens unterwegs. Bitkingz hat in Australien keine lokale Genehmigung, wird dort aber trotzdem von Spielern genutzt; in Kanada ähnlich. Die Plattform nimmt das rechtliche Risiko bewusst in Kauf und überlässt es dem Spieler, die lokale Rechtslage zu prüfen. Support auf Deutsch verfügbar, was für deutsche Spieler den Umgang erleichtert, rechtlich aber nichts ändert.
Platin Casino
Hier wird es dünner: Platin Casino ist als Name im deutschen Markt seit Jahren präsent, die Lizenzdetails sind öffentlich schwerer zu verifizieren. Verschiedene Quellen nennen Curaçao oder Malta, ohne konkrete Lizenznummer. Das Impressum führt eine maltesische Adresse, die Zahlungsabwicklung läuft über Dienstleister, die für mehrere Casinos arbeiten. Platin Casino akzeptiert Paysafecard für Einzahlungen, das Limit folgt dem Voucher-Wert. Auszahlungen über Skrill, Neteller, Banküberweisung; Bearbeitungszeit bis zu fünf Tage, Auszahlungslimits zwischen 20 EUR (Minimum) und 5.000 EUR (Maximum pro Transaktion).
Der Willkommensbonus liegt bei 100 Prozent bis 500 EUR plus 200 Freispiele. Deutsche Sprachunterstützung ist selbstverständlich, der Support antwortet auf Deutsch. Die Plattform hat ein paar Jahre auf dem Buckel und bedient die typische Slot-Klientel mit Titeln von NetEnt, Microgaming, Play’n GO. Live-Casino-Bereich vorhanden, aber nicht der Schwerpunkt. Was Platin Casino von den anderen drei Profilen unterscheidet: weniger Transparenz, weniger öffentliche Bewertungen, weniger klare Lizenzangaben. Das macht es nicht automatisch unseriös, aber es fehlt die Verifizierbarkeit, die BitStarz, Gamblezen und Bitkingz mitbringen. Wer hier spielt, muss auf den etablierten Namen vertrauen, nicht auf nachprüfbare Lizenzdaten.
Praktisch heißt das: Paysafecard funktioniert, Auszahlungen laufen, Support auf Deutsch ist da. Ob das Casino unter Curaçao oder Malta läuft, ob die maltesische Adresse operative Substanz hat oder nur Briefkasten ist — das bleibt im Halbdunkeln. Für Spieler, die Wert auf due diligence legen, ist das ein Ausschlusskriterium. Für Spieler, die Platin Casino seit Jahren kennen und keine Probleme hatten, ist es Alltag.
Paysafecard als Zahlungsmethode: So funktioniert die Einzahlung
Paysafecard ist ein Prepaid-Voucher-System. Man kauft einen Gutschein mit einem 16-stelligen PIN-Code an einer Verkaufsstelle (Tankstelle, Kiosk, Supermarkt) oder online, lädt damit Guthaben in ein Casino ein, ohne Bankdaten oder Kreditkartennummer preiszugeben. Das Guthaben sitzt auf dem Voucher, nicht auf einem Konto. Einmal eingelöst, ist der PIN verbraucht. Mehrere PINs können kombiniert werden, falls der Einzahlungsbetrag einen einzelnen Voucher übersteigt.
Der Ablauf im Casino: Zahlungsmethode Paysafecard auswählen, 16-stelligen Code eingeben, Betrag bestätigen. Die Gutschrift erfolgt sofort. Keine Wartezeit wie bei Banküberweisungen, keine Autorisierung wie bei Kreditkarten. Der Voucher ist das Geld. Gebühren fallen beim Einlösen im Casino in der Regel nicht an; Paysafecard selbst erhebt Gebühren erst nach 30 Tagen Nichtnutzung (3 EUR Monatsgebühr ab dem 30. Tag nach Kauf) und bei Währungsumrechnung (Wechselkursaufschlag). Rückerstattungen kosten 5 Prozent (maximal 5 EUR) des ausgezahlten Betrags, falls man einen ungenutzten Voucher zurückgeben will.
Paysafecard-Voucher gibt es in Stückelungen von 10, 25, 50 und 100 EUR. Wer 250 EUR einzahlen will, braucht also entweder drei 100-EUR-Codes oder eine Kombination kleinerer Voucher. Casinos ohne LUGAS-Limit akzeptieren in der Regel mehrere Voucher nacheinander oder gleichzeitig (abhängig vom Cashier-Interface).
Was ist der Unterschied zwischen Paysafecard-PIN und Paysafecard-Account?
Der klassische Prepaid-PIN ist ein Einweg-Voucher ohne Registrierung. Man kauft, man löst ein, fertig. Kein Konto, keine Identitätsprüfung, vollständige Anonymität. Das funktioniert für Einzahlungen, aber nicht für Auszahlungen — ein Voucher-Code kann kein Geld empfangen.
Die Alternative ist ein my paysafecard-Konto (auch Paysafecard-Account genannt). Dabei registriert man sich online, verifiziert die Identität (Name, Adresse, oft auch Ausweiskopie), und erhält ein digitales Wallet. Voucher-PINs können auf dieses Wallet geladen werden, statt direkt im Casino eingelöst zu werden. Der Vorteil: Das Wallet kann Geld empfangen. Wer einen my paysafecard-Account hat, kann theoretisch Auszahlungen auf dieses Wallet erhalten — allerdings nur, wenn das Casino „Payout for Paysafecard Account Customers“ unterstützt, einen speziellen Dienst von Paysafecard. In der Praxis bieten das nur wenige Casinos an, und die meisten internationalen Anbieter ohne GGL-Lizenz unterstützen es nicht.
Zusätzlich hat das my paysafecard-Konto eigene Limits: Der Standard-Account erlaubt maximal 250 EUR Auszahlung pro Monat. Der Unlimited-Account (nach erweiterter Verifizierung) hebt diese Grenze auf. Aber selbst mit Unlimited-Account bleibt das Problem: Die meisten Casinos zahlen nicht auf my paysafecard aus, weil der administrative Aufwand für den Anbieter höher ist als bei E-Wallets oder Banküberweisungen.
Fazit: Der Paysafecard-Account macht Einzahlungen komfortabler (alle Voucher zentral verwaltet, Restguthaben nutzbar), löst aber das Auszahlungs-Problem nicht substantiell. Wer ernsthaft mit Paysafecard in Casinos ohne Limit spielen will, braucht einen zweiten Auszahlungsweg.
Das Auszahlungs-Problem: Warum Paysafecard deposit-only ist
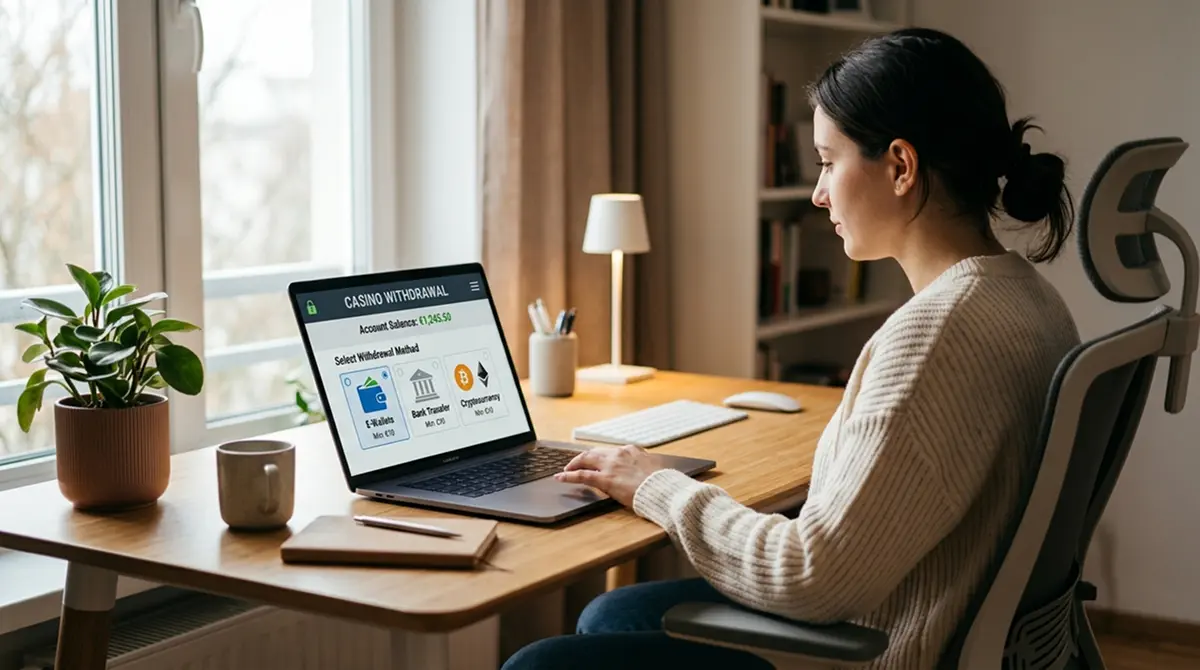
Paysafecard ist ein Prepaid-Voucher, kein Konto. Ein 16-stelliger Code repräsentiert einen festen Geldbetrag, der genau einmal eingelöst werden kann. Danach ist der Code verbraucht. Es gibt kein „Rückbuchen“ auf einen Voucher, weil der Voucher kein Ziel für eingehende Zahlungen ist. Das ist der Kern des Problems: Paysafecard funktioniert nur in eine Richtung — vom Voucher ins Casino. Der umgekehrte Weg existiert nicht.
Für Spieler bedeutet das: Selbst wenn man mit Paysafecard eingezahlt hat, muss man für Auszahlungen eine alternative Methode angeben. Die gängigen Optionen in internationalen Casinos ohne GGL-Lizenz:
Kryptowährungen — Bitcoin, Ethereum, Litecoin, USDT. Schnellste Option bei den meisten Anbietern (oft unter einer Stunde), erfordert aber ein Krypto-Wallet. Für Einsteiger eine Hürde; wer bereits mit Krypto arbeitet, bekommt hier die kürzeste Wartezeit und oft keine Auszahlungsgebühren seitens des Casinos. BitStarz und Bitkingz setzen Krypto als primären Auszahlungsweg.
E-Wallets — Skrill, Neteller, EcoPayz, Jeton, MiFinity. Zweithäufigste Option. Auszahlungen laufen in 24 bis 48 Stunden, manchmal schneller. Vorteil: E-Wallets sind einfacher einzurichten als Krypto-Wallets, und die meisten Casinos verlangen keine Gebühr für E-Wallet-Auszahlungen. Nachteil: Skrill und Neteller selbst erheben Gebühren für Abhebungen vom E-Wallet auf das Bankkonto (rund 5,50 EUR pro Transaktion bei Skrill).
Banküberweisung — Standard-Option, aber langsam (drei bis fünf Werktage) und oft mit Gebühren verbunden. Manche Casinos berechnen eine Bearbeitungsgebühr (10 bis 25 EUR), manche nicht. Banküberweisungen eignen sich für größere Beträge, bei denen die Gebühr prozentual weniger ins Gewicht fällt.
Paysafecard-Account-Auszahlung — theoretisch möglich, wenn man ein my paysafecard-Konto mit erweiterter Verifizierung führt und das Casino den „Payout for Paysafecard Account Customers“-Service unterstützt. In der Praxis bieten die meisten internationalen Anbieter diesen Service nicht an. Selbst wenn: Der Standard-my-paysafecard-Account hat ein monatliches Auszahlungslimit von 250 EUR. Wer mehr gewinnt, muss auf einen Unlimited-Account upgraden (zusätzliche Verifizierung) oder einen anderen Auszahlungsweg wählen. Für deutsche Spieler in Auslandscasinos ist Paysafecard-Auszahlung eine theoretische Option, praktisch irrelevant.
Wie funktioniert die Auszahlung, wenn ich mit Paysafecard eingezahlt habe?
Schritt für Schritt: Im Casino-Cashier zur Auszahlungs-Sektion gehen, Auszahlungsmethode wählen (nicht Paysafecard, sondern eine der oben genannten Alternativen), Betrag eingeben, Auszahlung anfordern. Bei der ersten Auszahlung verlangt das Casino in der Regel eine Identitätsprüfung — Ausweiskopie, Adressnachweis, manchmal auch ein Selfie mit Ausweis. Das gilt auch dann, wenn man anonym per Paysafecard eingezahlt hat. KYC (Know Your Customer) ist bei lizenzierten Casinos Standard, auch bei Curaçao-Lizenzen. Grund: Geldwäscheprävention.
Nach Verifizierung wird die Auszahlung bearbeitet. Bearbeitungszeit hängt vom Casino ab — zwischen wenigen Stunden (Krypto bei BitStarz) und fünf Werktagen (Banküberweisung bei Platin Casino). Auszahlungslimits pro Transaktion variieren: Gamblezen erlaubt hohe Einzelauszahlungen, kleinere Casinos cappen oft bei 2.000 bis 5.000 EUR pro Transaktion. Wer einen Jackpot knackt, bekommt das Geld gestaffelt über mehrere Wochen.
Praktischer Tipp: Wer mit Paysafecard einzahlt, sollte vor der ersten Einzahlung schon ein E-Wallet (Skrill oder Neteller) oder ein Krypto-Wallet einrichten. Sonst steht man nach einem Gewinn da und muss erst noch ein Auszahlungskonto aufsetzen, was die Wartezeit verlängert.
Welche Limits hat Paysafecard selbst (unabhängig vom Casino)?
Paysafecard als Dienstleister setzt eigene Obergrenzen, die unabhängig vom Casino gelten:
Einzahlungslimit ohne Konto: Einzelne Prepaid-Voucher gibt es bis 100 EUR. Wer mehr einzahlen will, kombiniert mehrere PINs. Keine Obergrenze für die Anzahl der Voucher, solange das Casino mehrere PINs akzeptiert. In der Praxis nehmen die meisten Casinos bis zu zehn PINs in einer Transaktion.
Einzahlungslimit mit my paysafecard-Konto: Hier gelten gestaffelte Monatslimits. Standard-Account: 1.000 EUR Einzahlung pro Monat. Unlimited-Account: 10.000 EUR Einzahlung pro Monat (nach erweiterter Verifizierung). Diese Limits gelten für alle Transaktionen mit dem Paysafecard-Konto, nicht pro Casino.
Auszahlungslimit my paysafecard-Konto: Standard-Account 250 EUR pro Monat, Unlimited-Account keine Obergrenze. Aber: Wie gesagt, die wenigsten Casinos zahlen auf my paysafecard aus. Diese Limits sind theoretisch relevant, praktisch selten genutzt.
Gebühren: 3 EUR Monatsgebühr ab dem 30. Tag nach Voucher-Kauf (frisst ungenutzte Guthaben auf), Währungsumrechnung mit Aufschlag (variiert je nach Kurs), Rückerstattung 5 Prozent des Betrags (max. 5 EUR). Wer einen Voucher kauft und innerhalb von 30 Tagen einlöst, zahlt keine Gebühren.
Die 250-EUR-Auszahlungsgrenze beim Standard-my-paysafecard-Konto ist ein echtes Limit — wer ernsthaft größere Gewinne auszahlen will, braucht entweder den Unlimited-Account oder weicht auf E-Wallets / Krypto aus. Selbst mit Unlimited-Account bleibt das Kernproblem: Die meisten Auslandscasinos bieten Paysafecard-Auszahlung nicht an. Paysafecard ist und bleibt eine Einzahlungsmethode, kein Auszahlungsweg.
GGL-Casinos mit Paysafecard: Die regulierte Alternative
Wer innerhalb des deutschen Rechtsrahmens bleiben will, findet auf der GGL-Whitelist lizenzierte Anbieter, die Paysafecard akzeptieren. Die prominentesten: bwin Deutschland Limited, Merkur Bets Malta Limited (Merkur Slots), Löwen Play digital GmbH, Greentube Malta Limited (Stargames), LVSports Limited (LeoVegas), Megapixel Entertainment Limited (Wunderino). Alle tragen deutsche Lizenzen, alle sind LUGAS- und OASIS-angeschlossen.
| Anbieter | Lizenz | LUGAS-Limit | Einsatzlimit | Besonderheit |
|---|---|---|---|---|
| bwin | GGL (Deutschland) | 1.000 EUR/Monat | 3–5 EUR/Spin (ab Juli 2026) | Sportwetten + Slots |
| Merkur Slots | GGL (Deutschland) | 1.000 EUR/Monat | 3–5 EUR/Spin | Merkur-Klassiker |
| Löwen Play | GGL (Deutschland) | 1.000 EUR/Monat | 3–5 EUR/Spin | Spielhallen-Marke |
| Stargames | GGL (Deutschland) | 1.000 EUR/Monat | 3–5 EUR/Spin | Novoline-Spiele |
| LeoVegas | GGL (Deutschland) | 1.000 EUR/Monat | 3–5 EUR/Spin | Live-Casino-Fokus |
| Wunderino | GGL (Deutschland) | 1.000 EUR/Monat | 3–5 EUR/Spin | Abenteuer-Thema |
Das LUGAS-1.000-EUR-Limit gilt anbieterübergreifend. Wer 300 EUR bei bwin einzahlt, kann im selben Monat bei Merkur Slots nur noch 700 EUR nachlegen. Das System verknüpft alle GGL-lizenzierten Casinos über eine zentrale Datenbank. Paysafecard als Zahlungsmethode ändert daran nichts — der Voucher ist nur das Vehikel, das Limit bleibt.
Das Einsatzlimit wurde im Juli 2026 reformiert: Statt des strikten 1-EUR-Limits pro Spin gilt jetzt ein gestaffeltes System zwischen 3 EUR und 5 EUR pro Spin, abhängig von Spielerverhalten und Plattform-Kategorisierung. Die 5-Sekunden-Regel zwischen Spins bleibt. Autoplay ist weiterhin verboten. OASIS-Selbstsperren greifen sofort über alle Anbieter hinweg.
Akzeptieren GGL-lizenzierte deutsche Casinos Paysafecard?
Ja, mehrere tun es. bwin, Merkur Slots, Löwen Play, Stargames, LeoVegas und Wunderino akzeptieren Paysafecard für Einzahlungen. Der Ablauf ist identisch zu internationalen Casinos: 16-stelligen PIN eingeben, Guthaben wird sofort gutgeschrieben. Der Unterschied: Die Einzahlung wird auf das LUGAS-Monatskonto angerechnet. Wer mit Paysafecard 200 EUR bei bwin einzahlt, hat für den Rest des Monats noch 800 EUR Spielraum über alle GGL-Casinos hinweg.
Auszahlungen laufen auch hier nicht auf Paysafecard zurück. GGL-Casinos zahlen auf Bankkonto, E-Wallets (wo erlaubt) oder per Überweisung aus. Krypto-Auszahlungen sind bei GGL-Casinos selten; die deutsche Regulierung sieht Kryptowährungen skeptisch.
Die GGL-Option ist die legale Wahl für deutsche Spieler. Paysafecard funktioniert, Spielerschutz ist gesetzlich verankert, Gewinne sind abgesichert. Der Preis: das LUGAS-1.000-EUR-Limit, das Einsatzlimit, die 5-Sekunden-Regel. Wer diese Beschränkungen akzeptiert, braucht keine Auslandscasinos. Wer sie umgehen will, wechselt in die Grauzone.
Rechtliche Einordnung: Grauzone für deutsche Spieler
Der Glücksspielstaatsvertrag (GlüStV) von 2021 ist eindeutig: Online-Casino-Spiele (virtuelle Automatenspiele, Online-Poker, Live-Casino) dürfen in Deutschland nur von Anbietern mit deutscher Lizenz angeboten werden. Anbieter ohne GGL-Lizenz, die dennoch deutsche Spieler bedienen, verstoßen gegen §4 GlüStV. Das Angebot ist illegal. Die Gemeinsame Glücksspielbehörde der Länder (GGL) kann Zahlungsdienstleister anweisen, Transaktionen zu diesen Anbietern zu blockieren, und Internet-Provider auffordern, Domains zu sperren.
Für Spieler sieht die Rechtslage anders aus. Die Teilnahme an illegalem Glücksspiel ist in Deutschland nicht strafbar. §285 StGB (unerlaubte Veranstaltung eines Glücksspiels) richtet sich gegen den Anbieter, nicht gegen den Spieler. Ein deutscher Spieler, der bei einem Curaçao-Casino ohne GGL-Lizenz spielt, begeht keine Straftat. Auch ordnungsrechtlich drohen keine Bußgelder für die bloße Teilnahme.
Das bedeutet nicht, dass die Teilnahme rechtlich folgenlos ist. Drei Punkte bleiben:
Gewinne sind steuerpflichtig. Glücksspielgewinne sind in Deutschland grundsätzlich steuerfrei, aber nur, wenn sie aus legalem Glücksspiel stammen. Bei Gewinnen aus Anbietern ohne deutsche Lizenz ist die steuerliche Behandlung umstritten. Die Finanzverwaltung könnte argumentieren, dass Gewinne aus illegalem Glücksspiel als „sonstige Einkünfte“ nach §22 Nr. 3 EStG zu versteuern sind. Bisher gibt es wenig Rechtsprechung dazu, aber das Risiko besteht. Wer einen fünfstelligen Gewinn bei einem Auslandscasino erzielt und aufs deutsche Bankkonto überweisen lässt, sollte sich steuerlich beraten lassen.
Kein Rechtsschutz bei Streitigkeiten. Verträge über illegales Glücksspiel sind nach §134 BGB nichtig. Wenn ein Auslandscasino ohne GGL-Lizenz eine Auszahlung verweigert, kann der Spieler den Vertrag nicht vor deutschen Gerichten einklagen. Der Spieler hat sich freiwillig auf einen illegalen Vertrag eingelassen; die Gerichte gewähren keinen Schutz. Manche Auslandscasinos unterliegen der Gerichtsbarkeit ihrer Lizenzjurisdiktion (Malta, Curaçao), aber der Klageweg ist teuer, langwierig und unsicher. In der Praxis: Wer Pech hat, bleibt auf dem Schaden sitzen.
Kein OASIS-Schutz. Die deutsche Sperrdatei OASIS greift nur bei GGL-lizenzierten Anbietern. Wer sich über OASIS sperren lässt, kann weiterhin bei Auslandscasinos spielen. Das ist für Spieler mit Suchtproblemen ein Risiko — die Selbstsperre läuft ins Leere. LUGAS-Einzahlungslimits greifen ebenfalls nicht; Spieler tragen die volle Eigenverantwortung.
Ist es legal, als deutscher Spieler in Auslandscasinos ohne GGL-Lizenz zu spielen?
Kurze Antwort: Das Spielen selbst ist nicht strafbar, aber rechtlich nicht vorgesehen. Lange Antwort: Der GlüStV verbietet das Angebot, nicht die Nutzung. Ein Spieler begeht keine Straftat, bewegt sich aber außerhalb des gesetzlich geschützten Rahmens. Gewinne sind unsicher, Rechtsschutz ist schwach, steuerliche Risiken bestehen. Die GGL kann den Zugang zu Auslandscasinos erschweren (Zahlungssperren, DNS-Sperren), aber Spieler direkt belangen kann sie nicht.
Die politische Realität: Deutschland toleriert de facto, dass Bürger bei Auslandscasinos spielen, solange diese nicht aktiv auf dem deutschen Markt werben. Hunderte Curaçao- und Malta-Casinos bedienen deutsche Spieler, ohne dass systematisch gegen Zahlungsströme vorgegangen würde. Paysafecard als anonyme Prepaid-Methode ist für die GGL schwerer zu blockieren als Kreditkartenzahlungen oder Banküberweisungen. Die Grauzone ist breit und wird von Hunderttausenden deutschen Spielern genutzt.
Jeder Spieler muss für sich entscheiden: Ist die Umgehung des LUGAS-Limits das Risiko wert, auf Rechtsschutz zu verzichten und potenziell steuerliche Probleme zu riskieren? Für manche ist die Antwort ja, für andere nein. Dieser Ratgeber nennt die Fakten; die Abwägung bleibt beim Leser.
Alternativen zu Paysafecard in Casinos ohne Limit
Paysafecard ist nicht die einzige anonyme oder limitfreundliche Zahlungsmethode in internationalen Casinos. Drei Kategorien bieten sich an:
Prepaid-Alternativen: Neosurf (Australien, Kanada, Europa), FlexePIN (Kanada, Australien), andere Voucher-Systeme. Funktionieren ähnlich wie Paysafecard — Code kaufen, einlösen, keine Bankdaten nötig. Neosurf ist in Europa weniger verbreitet als Paysafecard, wird aber von mehreren internationalen Casinos akzeptiert. Vorteil: Diversifizierung (falls Paysafecard-Transaktionen blockiert werden). Nachteil: Noch schlechtere Auszahlungsoptionen als Paysafecard.
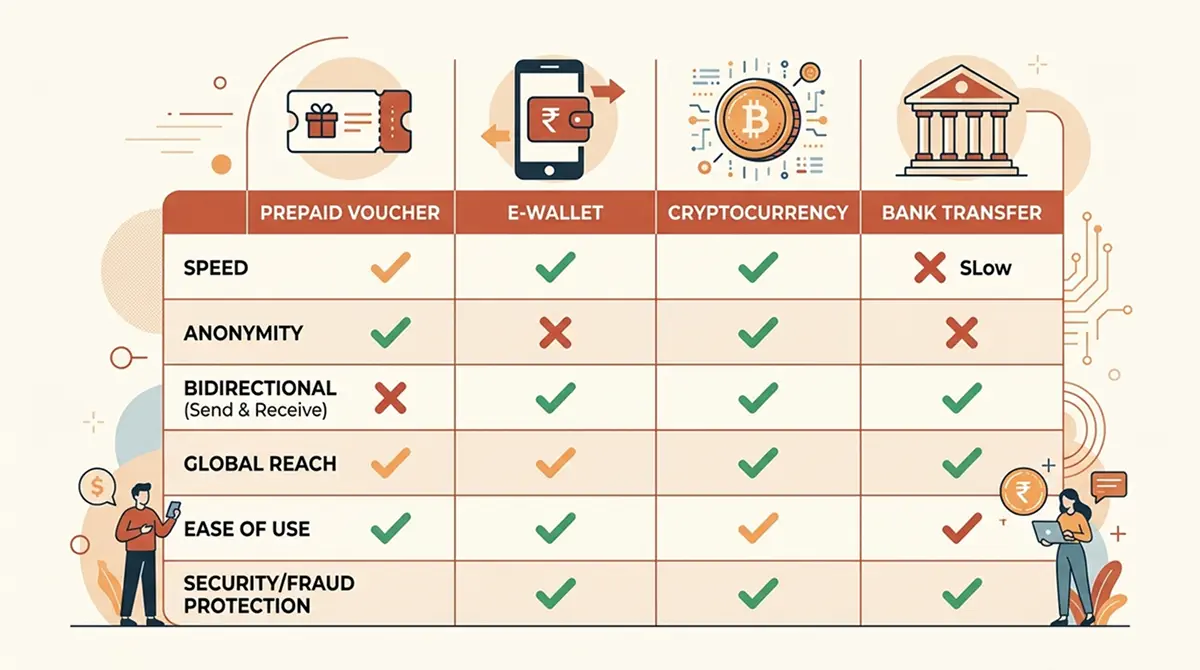
E-Wallets: Skrill, Neteller, EcoPayz, Jeton, MiFinity. Vorteil: funktionieren bidirektional — Einzahlung und Auszahlung. Schneller als Banküberweisung, akzeptiert bei den meisten Casinos. Nachteil: Verifizierung erforderlich (Name, Adresse, oft Ausweiskopie), keine Anonymität. E-Wallets sind die praktischste Wahl für Spieler, die regelmäßig ein- und auszahlen. Gebühren fallen meist nur bei Abhebung vom E-Wallet aufs Bankkonto an (rund 5,50 EUR bei Skrill).
Kryptowährungen: Bitcoin, Ethereum, Litecoin, USDT, weitere Altcoins. Vorteil: schnellste Auszahlungen (oft unter einer Stunde), hohe Anonymität (solange das Casino keine KYC verlangt), keine Ländergrenzen. Nachteil: Volatilität (der Wert schwankt), Einrichtung eines Krypto-Wallets nötig, Lernkurve für Einsteiger. Krypto ist die Wahl für Spieler, die maximale Geschwindigkeit und Anonymität wollen und bereit sind, sich mit der Technik auseinanderzusetzen.
| Methode | Einzahlung | Auszahlung | Limits | Anonymität |
|---|---|---|---|---|
| Paysafecard | Sofort | Nein (deposit-only) | Voucher-Wert (bis 100 EUR) | Hoch (ohne Konto) |
| Neosurf | Sofort | Nein (deposit-only) | Voucher-Wert (variiert) | Hoch |
| Skrill | Sofort | Ja (24–48h) | Casino-abhängig | Niedrig (KYC nötig) |
| Neteller | Sofort | Ja (24–48h) | Casino-abhängig | Niedrig (KYC nötig) |
| Bitcoin | 10–30 Min | Ja (<1h) | Keine festen Obergrenzen | Mittel (Blockchain public, Casino kann KYC verlangen) |
| Ethereum | 5–15 Min | Ja (<1h) | Keine festen Obergrenzen | Mittel |
| Banküberweisung | 1–3 Tage | Ja (3–5 Tage) | Casino-abhängig | Niedrig (Kontoinhaber sichtbar) |
Welche Alternativen zu Paysafecard gibt es in Casinos ohne Limit?
Für Spieler, die Paysafecard aus Anonymitätsgründen nutzen: Krypto ist die logische Alternative. Bitcoin und Ethereum bieten ähnliche Anonymität (solange man ein neues Wallet pro Casino führt und keine Exchange-Verknüpfung besteht), deutlich schnellere Auszahlungen und keine Voucher-Stückelung. Die meisten Krypto-fokussierten Casinos (BitStarz, Bitkingz) verlangen bei kleineren Beträgen oft keine KYC-Verifizierung. Bei größeren Gewinnen (ab 2.000 EUR) wird KYC in der Regel nachgefordert.
Für Spieler, die Paysafecard aus Bequemlichkeit nutzen (keine Kreditkarte, kein Online-Banking): E-Wallets sind praktischer. Skrill und Neteller sind einfach einzurichten, funktionieren bidirektional und werden von fast allen Casinos akzeptiert. Anonymität ist dahin (volle Verifizierung nötig), aber die Handhabung ist einfacher als bei Krypto, und Auszahlungen laufen schneller als bei Paysafecard (wo man auf E-Wallet oder Bank ausweichen muss).
Für Spieler, die das LUGAS-Limit umgehen wollen und sich nicht um Anonymität scheren: Direkte Banküberweisung oder Kreditkarte in internationalen Casinos. Funktioniert, ist aber langsamer und transparenter. Die GGL kann Banken anweisen, Transaktionen zu bestimmten Casinos zu blockieren — das Risiko ist höher als bei Paysafecard oder Krypto.
Praktisch landen die meisten Spieler bei einer Hybrid-Strategie: Paysafecard für Einzahlungen (anonym, einfach), E-Wallet oder Krypto für Auszahlungen (schnell, funktioniert tatsächlich).
Verantwortungsvolles Spielen ohne LUGAS-Schutz
Wer in Casinos ohne GGL-Lizenz spielt, verzichtet auf die deutschen Spielerschutz-Mechanismen. OASIS-Selbstsperren greifen nicht, LUGAS-Limits gibt es nicht, die 5-Sekunden-Regel zwischen Spins entfällt. Das erhöht das Risiko, mehr zu verlieren, als man sich leisten kann. Drei Selbstschutz-Strategien:
Selbst gesetzte Limits. Viele internationale Casinos bieten freiwillige Einzahlungs-, Verlust- und Einsatzlimits an. Diese Limits sind nicht LUGAS — sie gelten nur pro Casino, nicht anbieterübergreifend —, aber sie funktionieren als Stoppmechanismus. Wer ein Tageslimit von 100 EUR setzt, kann nach Erreichen des Limits nicht weiterspielen. Wichtig: Das Limit vor der ersten Einzahlung setzen, nicht erst, wenn man bereits verloren hat.
Prepaid-Budgetkontrolle. Paysafecard hat einen eingebauten Vorteil: Man kann nur so viel verlieren, wie auf den Voucher geladen ist. Wer sich vornimmt, pro Monat 300 EUR zu spielen, kauft drei 100-EUR-Voucher und nutzt diese nacheinander. Kein Voucher mehr — kein Spielen mehr. Das klingt trivial, funktioniert aber besser als „ich höre auf, wenn ich 300 EUR verloren habe“, weil die Versuchung entfällt, spontan nachzuladen.
Externe Hilfe. Die Bundeszentrale für gesundheitliche Aufklärung (BZgA) betreibt die telefonische Beratung unter 0800 1 37 27 00 (kostenlos, anonym). Die Seite check-dein-spiel.de bietet Selbsttests und Beratungsangebote. In UK gibt es GamCare und BeGambleAware, beide mit deutschsprachigen Ressourcen. Diese Anlaufstellen funktionieren unabhängig davon, ob man in GGL-Casinos oder Auslandscasinos spielt.
Das Kernproblem bleibt: Ohne OASIS-Sperre kann man sich nicht systemübergreifend sperren lassen. Wer bei einem Auslandscasino eine Selbstsperre einrichtet, kann am nächsten Tag bei einem anderen weiterspielen. Für Spieler mit Suchtproblemen ist das gefährlich. Wer merkt, dass Kontrolle verloren geht, sollte nicht auf freiwillige Casino-Limits vertrauen, sondern professionelle Hilfe suchen — bevor das Bankkonto leer ist.
Paysafecard-Casinos in der Praxis
Kann ich mit einer Paysafecard auch in GGL-Casinos einzahlen?
Ja, einige GGL-lizenzierte deutsche Casinos akzeptieren Paysafecard — darunter bwin, Merkur Slots und Löwen Play. Allerdings greift dort das LUGAS-System: Die Einzahlungen über alle GGL-Anbieter hinweg sind auf 1.000 EUR pro Monat begrenzt. Wer mehr spielen will, muss auf internationale Casinos ohne GGL-Lizenz ausweichen. Dort funktioniert Paysafecard ohne diese Obergrenze, aber die rechtliche Situation ist eine Grauzone.
Was passiert, wenn Paysafecard die Zusammenarbeit mit einem Casino beendet?
Paysafecard kann die Akzeptanz bei bestimmten Casinos einseitig beenden — das passiert meist bei Anbietern ohne solide Lizenz oder mit schlechtem Ruf. Spieler merken es daran, dass die Einzahlungsmethode plötzlich aus der Casino-Kasse verschwindet. Bereits eingezahltes Guthaben bleibt unberührt, aber neue Einzahlungen sind nicht mehr möglich. In der Praxis betrifft das vor allem Casinos ohne Curaçao- oder MGA-Lizenz. Die großen Namen (BitStarz, Bitkingz, Gamblezen) haben seit Jahren stabile Paysafecard-Integration.
Gibt es Gebühren, wenn ich mit Paysafecard in Casinos einzahle?
Die Casinos selbst verlangen in der Regel keine Einzahlungsgebühr für Paysafecard. Paysafecard selbst erhebt eine Wartungsgebühr von 3 EUR pro Monat, beginnend 13 Monate nach Kauf des Vouchers. Wer den PIN innerhalb eines Jahres verbraucht, zahlt nichts extra. Bei Auszahlungen über das Paysafecard-Konto (nicht über Casino-Auszahlungen, die gehen ja über andere Wege) können Gebühren anfallen — etwa 2% bei Banküberweisungen. Die meisten Spieler umgehen das, indem sie Paysafecard nur für Einzahlungen nutzen und über E-Wallets oder Krypto auszahlen lassen.
Wie sicher ist die Nutzung von Paysafecard in Auslandscasinos?
Die Zahlungsmethode selbst ist sicher — Paysafecard gibt keine Bankdaten oder persönliche Informationen an das Casino weiter, nur den 16-stelligen PIN. Das Risiko liegt beim Casino: Wer bei einem Anbieter ohne solide Lizenz spielt, kann auf Auszahlungsprobleme oder unfaire Bonusbedingungen stoßen. Die vier Anbieter mit substantiven Profilen in diesem Artikel (BitStarz, Gamblezen, Bitkingz, Platin Casino) haben alle Curaçao-Lizenzen und mehrjährige Marktpräsenz. Trotzdem gilt: Kein Casino ohne GGL-Lizenz unterliegt deutscher Aufsicht. Wer Streit mit einem Auslandscasino hat, kann nicht die GGL einschalten — der Rechtsweg führt über die ausländische Regulierungsbehörde oder internationale Schlichtungsstellen, was aufwendiger ist.
Warum akzeptieren manche Casinos Paysafecard nicht mehr?
Drei Hauptgründe: Erstens hat Paysafecard selbst die Compliance-Anforderungen verschärft und arbeitet nur noch mit Casinos zusammen, die eine anerkannte Lizenz vorweisen können. Zweitens haben einige Länder (darunter Deutschland über die GGL) Druck auf Zahlungsdienstleister ausgeübt, die Zusammenarbeit mit nicht-lizenzierten Anbietern zu beenden. Drittens sind Paysafecard-Transaktionen für Casinos teurer als Krypto oder E-Wallets — Anbieter, die Kosten senken wollen, streichen Paysafecard aus der Kasse. In der Praxis heißt das: Die Anzahl der Casinos mit Paysafecard sinkt langsam, aber die etablierten Anbieter behalten die Methode bei, weil die Nachfrage da ist.
Paysafecard-Casinos 2026: Der Balanceakt zwischen Freiheit und Risiko
Die Frage „Paysafecard-Casino ohne Limit“ führt direkt in den Kern des deutschen Online-Glücksspiel-Dilemmas: Wer die GGL-Beschränkungen (LUGAS-1.000-EUR-Cap, Einsatzlimit, 5-Sekunden-Regel) nicht akzeptieren will, muss auf internationale Anbieter ausweichen — und verliert dabei den Schutz des deutschen Regulierungssystems. Paysafecard funktioniert als Brücke in diese Grauzone: anonym, prepaid, weit verbreitet. Die vier substantiv profilierten Anbieter (BitStarz, Gamblezen, Bitkingz, Platin Casino) zeigen, dass es funktionierende Optionen gibt — alle mit Curaçao-Lizenzen, alle seit Jahren am Markt, alle mit klaren Auszahlungswegen über E-Wallets oder Krypto.
Die rechtliche Realität ist unbequem: Der Glücksspielstaatsvertrag verbietet die Teilnahme an nicht-lizenzierten Angeboten, aber die Durchsetzung gegen einzelne Spieler ist selten. Das größere Risiko liegt woanders — in der fehlenden Aufsicht. Kein OASIS-Schutz, keine LUGAS-Bremse, kein deutscher Rechtsweg bei Streit. Wer in Auslandscasinos spielt, trägt das Risiko selbst. Das schließt Auszahlungsprobleme, unfaire Bonusbedingungen und das Risiko unkontrollierter Verluste ein.
Für Spieler, die trotzdem diesen Weg gehen: Drei Faustregeln minimieren das Risiko. Erstens, nur bei Anbietern mit verifizierbarer Lizenz spielen — Curaçao OGL-Nummern sind im Curaçao Gaming Control Board Register nachschlagbar, MGA-Lizenzen unter mga.org.mt. Zweitens, Paysafecard nur für Einzahlungen nutzen und Auszahlungen über E-Wallets oder Krypto abwickeln — das umgeht das deposit-only-Problem und beschleunigt Auszahlungen. Drittens, eigene Limits setzen und einhalten — ohne LUGAS-Schutz ist Selbstkontrolle die einzige Bremse.
Die Alternative — GGL-lizenzierte Casinos mit Paysafecard (bwin, Merkur Slots, Löwen Play) — bietet deutsche Aufsicht und OASIS-Schutz, aber eben auch die 1.000-EUR-Monatsgrenze. Für Gelegenheitsspieler ist das ausreichend, für High-Roller nicht. Die Entscheidung zwischen regulierter Sicherheit und internationaler Freiheit bleibt jedem selbst überlassen — aber sie sollte eine informierte Entscheidung sein, keine blinde.
Ein letzter praktischer Hinweis zur Guthabenverwaltung: Paysafecard-PINs sind nach dem Kauf zehn Jahre lang gültig, verlieren aber ab dem zwölften Monat nach Erwerb monatlich rund drei Euro Bearbeitungsgebühr auf das Restguthaben. Wer regelmäßig einzahlt, sollte den PIN also zügig aufbrauchen und nicht monatelang liegen lassen. Für die Verwaltung mehrerer Guthaben bietet Paysafecard das kostenlose my-paysafecard-Konto — eine Art digitaler PIN-Sammler, mit dem sich Restbeträge zusammenfassen und Transaktionen nachverfolgen lassen. Bei den vier profilierten Auslands-Anbietern greift my-paysafecard nicht immer als Zahlungsoption, weil manche Casinos nur klassische PIN-Einzahlungen akzeptieren — vor der ersten Nutzung ein Blick in die Casino-Kasse spart Umwege.
Ohne Limits & Alternativen zur GGL 2026 – Ausland, ohne OASIS/LUGAS
Inhalt erstellt vom Team «Casino-legal-de.com»