Paysafecard-Code im Casino einlösen: die ehrliche Anleitung für Deutschland 2026
 Verfügbar in DE
Ein 16-stelliger Code, gekauft an der Tankstelle, eingegeben im Casino, Guthaben sofort da. So einfach klingt das Versprechen der Paysafecard, und im Kern stimmt es sogar. Nur endet die Einfachheit genau an der Stelle, an der die deutschen Glücksspielregeln ins Spiel kommen — und die haben in den letzten Jahren gründlich umgeräumt. Wer 2026 nach einem Casino sucht, in dem sich der Paysafecard-Code wirklich einlösen lässt, braucht keine weitere Hochglanz-Rangliste, sondern zwei nüchterne Antworten: bei welchen lizenzierten Anbietern die Karte tatsächlich akzeptiert wird, und was das deutsche Regelwerk aus der vermeintlich anonymen Prepaid-Zahlung gemacht hat.
Diese Seite liefert beides. Keine Grauzonen-Empfehlungen, keine Versprechen von „keine Sperrdatei, kein Limit“, die früher oder später auf ein Konto ohne deutsche Lizenz hinauslaufen. Stattdessen die Anbieter, die auf der offiziellen Liste der Gemeinsamen Glücksspielbehörde der Länder stehen und den Code annehmen — plus die Mechanik dahinter, die kaum jemand ehrlich erklärt.
Warum diese Karte überhaupt so viele Sucher anzieht, ist schnell erklärt. Sie verbindet drei Dinge, die im deutschen Glücksspiel selten zusammenkommen: Bargeldnähe, sofortige Gutschrift und eine natürliche Ausgabengrenze. Kein anderer Zahlungsweg fühlt sich so wenig nach Bank und so sehr nach kontrolliertem Taschengeld an. Genau diese Anmutung trifft auf ein reguliertes Umfeld, das ihr enge Grenzen setzt — und aus dem Spannungsfeld zwischen „gefühlt anonym und frei“ und „tatsächlich verifiziert und gedeckelt“ entstehen die meisten Fragen, die Nutzer zu diesem Thema haben. Die folgenden Abschnitte lösen sie der Reihe nach auf, von den lizenzierten Anbietern über den Einlöse-Vorgang bis zu den Grenzen, die Deutschland gezogen hat.
Paysafecard im Casino — was der Code in Deutschland wirklich kann
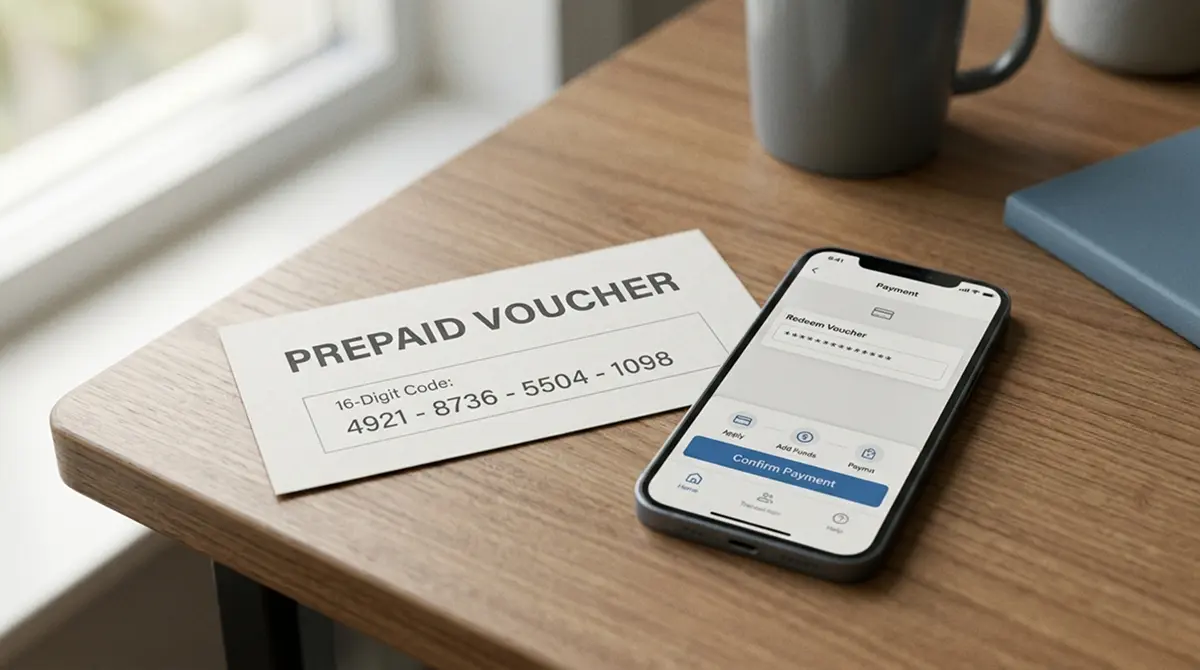
Fangen wir mit der wichtigsten Einschränkung an, weil sie alles andere rahmt: Die Paysafecard ist im deutschen Casino eine reine Einzahlungsmethode. Punkt. Man lädt damit Guthaben auf das Spielkonto, und der Weg ist eine Einbahnstraße. Gewinne kommen niemals auf die Karte zurück — technisch nicht, rechtlich nicht, in keinem einzigen lizenzierten Haus. Das ist kein Nachteil eines bestimmten Anbieters, sondern liegt in der Natur eines Prepaid-Codes: Ein einmal verbrauchter PIN ist verbraucht, es gibt kein Konto dahinter, auf das eine Rücküberweisung laufen könnte. Wer das verstanden hat, spart sich später viel Ärger im Kassenbereich.
Die zweite Sache betrifft die Idee, mit der die Paysafecard historisch geworben hat: bar bezahlen im Netz, ohne Bankkonto, ohne Datenspur. In Deutschland ist von dieser Anonymität nur noch ein schmaler Rest übrig. Bei jedem lizenzierten Casino gilt eine Identitätsprüfung als Pflicht, bevor auch nur ein Euro fließt. Die Behörde nennt das Kanalisierung — Spieler sollen weg vom Schwarzmarkt, hin zu kontrollierten Anbietern, und Kontrolle heißt eben: Name, Geburtsdatum, Ausweis. Die Karte selbst mag anonym gekauft sein, das Spielkonto ist es nie.
Dritter Rahmenpunkt, und der überrascht viele: das anbieterübergreifende Einzahllimit. Über das zentrale System LUGAS überwacht Deutschland, wie viel ein Spieler pro Monat insgesamt einzahlt — nicht pro Casino, sondern über alle lizenzierten Anbieter hinweg. Die Grenze liegt bei 1.000 Euro im Monat. Wer sie ausgereizt hat, kann bei keinem weiteren deutschen Casino nachlegen, egal mit welcher Zahlungsmethode. Die Paysafecard umgeht das nicht. Sie ist innerhalb dieses Systems nur ein Weg unter mehreren, das Konto zu füllen, und zählt voll auf das Monatslimit ein.
Dieses Limit ist der Punkt, an dem die alte Vorstellung von der „anonymen Prepaid-Karte“ endgültig zerbricht. LUGAS funktioniert nur, weil jeder Spieler eindeutig identifiziert ist — das System muss ja wissen, wessen Einzahlungen es zusammenrechnet. Eine bar gekaufte Karte ändert daran nichts, weil die Zuordnung am verifizierten Casino-Konto hängt, nicht am Zahlungsweg. Wer früher glaubte, mit Prepaid-Guthaben unter dem Radar zu bleiben, spielt heute in einem System, das jede Einzahlung dem Namen zuordnet. Das mag dem Anonymitäts-Fan missfallen, es ist aber genau die Kontrolle, die das legale Angebot vom Schwarzmarkt trennt — und im Zweifel der Schutz, der eine Spielsucht früher sichtbar macht als jede freiwillige Selbstbeschränkung.
Was bleibt, ist trotzdem ein echter Nutzen. Die Paysafecard trennt das Casino-Guthaben sauber vom eigenen Bankkonto. Es gibt keine Rücklastschrift, keine Kreditlinie, kein „ich zahle das nächsten Monat“ — man spielt ausschließlich mit dem, was man vorher bar gekauft hat. Als Budgetbremse ist das ehrlicher als jede App-Erinnerung. Für Spieler, die bewusst kleine, feste Beträge einsetzen wollen, ist genau diese Härte der Reiz. Ein „Geschenk“ ist die Methode deshalb nicht — ein Casino verschenkt nichts, und die Prepaid-Karte ist bloß ein Werkzeug, das die Disziplin übernimmt, zu der der Mensch am Automaten selten fähig ist.
Ein Wort zum Unternehmen dahinter, weil das die Vertrauensfrage berührt. Die Paysafecard gehört zur Paysafe Group, einem börsennotierten Zahlungskonzern mit Wurzeln in Österreich, der die Prepaid-Idee Anfang der 2000er groß gemacht hat. Das ist kein Hinterhof-Anbieter, sondern ein regulierter Finanzdienstleister mit E-Geld-Lizenz, dessen Guthabenabfrage, Verkaufsstellensuche und Kartenverwaltung seit Jahren stabil laufen. Für den Spieler bedeutet das eine doppelte Regulierung: das Casino unter der GGL, der Zahlungsweg unter Finanzaufsicht. Wer sich fragt, ob bei einer bar gekauften Karte im Ernstfall überhaupt jemand haftet — bei einem lizenzierten deutschen Anbieter und einem regulierten Zahlungsdienst ist die Kette geschlossen.
Halten wir den Rahmen fest, bevor es praktisch wird: einzahlen ja, auszahlen nie; Karte anonym, Konto verifiziert; 1.000 Euro Monatsdeckel über alle Anbieter. Alles Weitere — die konkreten Casinos, der Einlöse-Ablauf, die Kleinbetrag-Frage — spielt sich innerhalb dieser drei Leitplanken ab.
So löst du den Paysafecard-Code Schritt für Schritt ein
Der Ablauf ist kurz, und das ist der Grund, warum die Methode so beliebt bleibt. Vier Schritte, und keiner davon setzt technisches Wissen voraus.
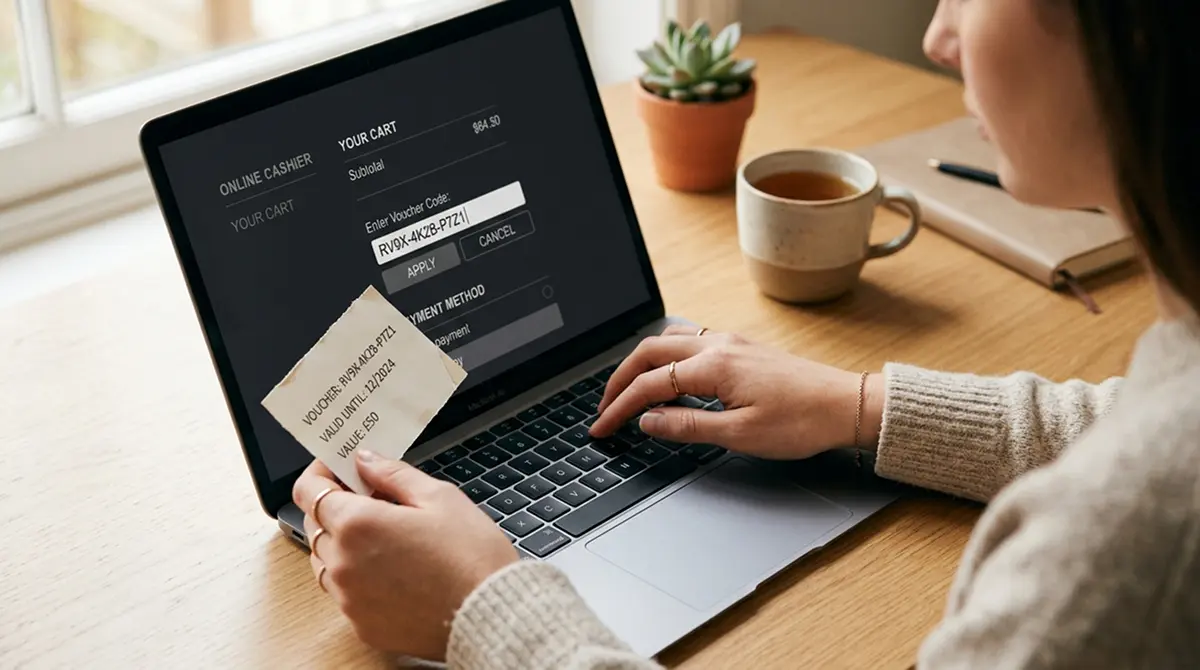
Zuerst besorgst du dir den Code. Paysafecards gibt es an der Tankstelle, im Kiosk, im Supermarkt an der Kasse und online bei Anbietern wie guthaben.de oder Dundle, wo der PIN nach Zahlung per E-Mail kommt. Die Nennwerte sind gestaffelt: 1, 10, 30, 50, 100, 150 und 250 Euro. Auf jeder Karte steht ein 16-stelliger Code — das ist dein Guthaben in Ziffern. Behandle ihn wie Bargeld, denn genau das ist er. Wer den Zettel fotografiert und offen herumliegen lässt, hat im Zweifel sein Geld verschenkt.
Beim Kauf gibt es zwei Wege mit unterschiedlichem Charakter. An der physischen Verkaufsstelle zahlst du bar, bekommst einen gedruckten Bon mit dem Code und bist in unter einer Minute fertig — kein Konto, keine Anmeldung, kein digitaler Fußabdruck bis zu diesem Punkt. Der Online-Kauf ist bequemer, weil der Code sofort in der Mail landet, verlangt aber eine elektronische Zahlung und damit eine erste Datenspur. Wer die bar-anonyme Variante schätzt, kauft an der Kasse; wer es eilig hat und ohnehin schon verifiziert ist, kauft online. Die Verkaufsstellensuche von Paysafe zeigt die nächste Annahmestelle, und in Deutschland ist das Netz dicht genug, dass die nächste Tankstelle selten weit ist.
Im zweiten Schritt loggst du dich in dein Casino-Konto ein und gehst in den Kassen- oder Einzahlungsbereich. Dort wählst du Paysafecard aus der Liste der Zahlungsmethoden. Voraussetzung ist, dass dein Konto bereits verifiziert ist — bei den lizenzierten deutschen Anbietern läuft die Ausweisprüfung meist direkt bei der Registrierung, sodass die erste Einzahlung nicht daran scheitert.
Drittens gibst du den Betrag ein, den du aufladen willst, und tippst den 16-stelligen Code ein. Reicht das Guthaben einer Karte nicht, lassen sich mehrere Codes kombinieren — die maximale Aufladung pro einzelner Karte liegt bei 250 Euro, und wer mehr braucht, addiert eben zwei oder drei PINs. In der Praxis stößt man aber vorher an andere Grenzen, dazu gleich mehr.
Viertens bestätigst du. Die Gutschrift ist sofort da, ohne Wartezeit, ohne Werktage. Das Guthaben steht unmittelbar zum Spielen bereit. Dieser Punkt ist der eigentliche Trumpf der Karte gegenüber der Banküberweisung: kein Zwischenschritt, keine Verzögerung, kein „Zahlung wird geprüft“.
Zwei Stolpersteine tauchen in der Praxis am häufigsten auf, und beide lassen sich vermeiden. Der erste ist ein bereits teilverbrauchter Code: Wer eine Karte schon anderswo eingesetzt hat, muss den Restbetrag kennen — die Guthabenabfrage von Paysafe zeigt ihn an. Gibt man einen Code mit fünf Euro Rest für eine Zehn-Euro-Einzahlung ein, lehnt das System ab, statt die Differenz irgendwo herzuzaubern. Der zweite ist die 50-Euro-Grenze ohne Wallet, an der eine zu große Einzahlung scheitert. Beides sind keine Fehler des Casinos, sondern Eigenheiten der Karte, die man mit einem kurzen Blick auf das Restguthaben und den geplanten Betrag umschifft. Wer das beachtet, erlebt den Vorgang so reibungslos, wie er gedacht ist.
Bleibt die Gebührenfrage, und da lohnt der genaue Blick, weil im Netz viel durcheinandergeht. Die Einzahlung im Casino selbst ist bei den seriösen Anbietern kostenlos — es wird kein Aufschlag auf den eingelösten Betrag erhoben. Gebühren entstehen an einer anderen Stelle: Paysafe selbst berechnet eine monatliche Servicegebühr auf ungenutztes Restguthaben, und zwar erst ab dem 13. Monat nach Kauf. Wer seinen Code zeitnah verbraucht, zahlt also nichts. Nur der vergessene Rest auf einer Karte, die ein Jahr in der Schublade lag, wird langsam angeknabbert. Das ist ärgerlich, aber es ist eine Gebühr des Kartenanbieters, keine des Casinos — und sie trifft nur die Nachlässigen.
Fallen beim Einlösen des Paysafecard-Codes im Casino Gebühren an?
Für die Einzahlung selbst nein — lizenzierte deutsche Casinos schlagen auf eine Paysafecard-Aufladung nichts drauf, der eingegebene Betrag landet in voller Höhe auf dem Spielkonto. Kosten fallen nur seitens Paysafe an: eine monatliche Servicegebühr auf nicht genutztes Restguthaben ab dem 13. Monat nach dem Kauf. Zeitnah verbraucht, bleibt die Karte gebührenfrei.
In diesen deutschen Casinos kannst du den Paysafecard-Code einlösen
Jetzt zum Kern der Sache. Nicht jedes Casino, das im Netz mit „Paysafecard“ wirbt, hat eine deutsche Lizenz — die Konkurrenzlisten mischen munter Anbieter mit und ohne Erlaubnis, oft erkennbar an Werbeversprechen wie „keine OASIS-Sperrdatei“ oder „kein Monatslimit“. Solche Häuser mögen die Karte nehmen, sie operieren aber außerhalb der deutschen Aufsicht, und wer dort ein Problem mit einer Auszahlung hat, steht ohne Handhabe da. Diese Übersicht bleibt bei den Anbietern, die auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder stehen und den Paysafecard-Code als Einzahlung führen.
Sechs Marken erfüllen 2026 beides. Alle betreiben virtuelle Automatenspiele mit bundesweiter GGL-Erlaubnis, alle unterliegen demselben 1.000-Euro-Monatslimit und derselben Sperrdatei — die Unterschiede liegen im Detail: in der Spielauswahl, den Mindestbeträgen, der Herkunft der Slots und im Gefühl, das die Oberfläche vermittelt. Die Tabelle fasst die harten Fakten zusammen, die Profile darunter erklären, für wen sich welcher Anbieter lohnt.
| Anbieter | Lizenz | Auszahlungsweg | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| JackpotPiraten | GGL (DGGS) | Banküberweisung, PayPal | ab 1 € | Erster legaler Automatenspiel-Anbieter, deutsche Slot-Hersteller |
| Wunderino | GGL (Megapixel Entertainment) | Banküberweisung, E-Wallet | ab 1 € | Bekannte Marke, sehr niedrige Einstiegshürde |
| Tipico | GGL | Banküberweisung | ab 10 € | Sportwetten plus Casino, dichtes Filialnetz |
| Jokerstar | GGL (Jokerstar GmbH) | Banküberweisung | ab 1 € | Aufgeräumte Spielothek, deutsche Klassiker |
| LeoVegas | GGL (LVSports) | Banküberweisung, E-Wallet | ab 10 € | Stärkster Mobil-Fokus, prämierte App |
| Merkur | GGL (Merkur Bets Malta) | Banküberweisung | ab 10 € | Eigener Spielehersteller, Merkur-Originale |
Die Reihenfolge folgt der Paysafecard-Tauglichkeit für den typischen Nutzer dieser Karte — kleine Beträge, bargeldnah, ohne Bankkonto-Bindung. Wer vor allem mobil spielt oder Wert auf hauseigene Klassiker legt, wird weiter unten fündig.
Wer sich nicht durch alle sechs Profile lesen will, hier die Kurzlogik: Für den kleinstmöglichen Einstieg mit einer Ein-Euro-Karte sind JackpotPiraten, Jokerstar und Wunderino die erste Wahl, weil ihr Mindestbetrag genau dort ansetzt. Für hauseigene deutsche Automaten-Klassiker führt kein Weg an Merkur vorbei. Wer ohnehin Sport wettet und das Casino nur als Beiwerk mitnimmt, bleibt bei Tipico unter einem Konto. Und wer den Code unterwegs einlöst und danach am Handy spielt, findet bei LeoVegas die technisch sauberste Mobil-Erfahrung. Alle sechs teilen dieselbe Lizenz, dasselbe Limit, dieselbe Sperrdatei — die Wahl entscheidet sich also nicht an der Seriosität, sondern am Geschmack und am Einzahlungsbetrag.
JackpotPiraten
JackpotPiraten läuft unter der DGGS, der Deutschen Gesellschaft für Glücksspiel mbH, und trägt einen Titel, den kein Konkurrent so beanspruchen kann: erster legaler Anbieter für virtuelles Automatenspiel in Deutschland. Das Haus steht auf der GGL-Whitelist, betreibt neben JackpotPiraten.de noch die Schwestermarke BingBong.de und zieht nach eigenen Angaben über 700.000 Besucher im Monat. Die Slot-Bibliothek liest sich wie ein Querschnitt durch die deutsche Automatentradition: Merkur, Bally Wulff, Gamomat, Greentube, Novomatic, dazu internationale Studios wie Play’n GO, Pragmatic Play, Relax Gaming und die aufstrebenden Hölle Games. Der Paysafecard-Code wird im Kassenbereich als Einzahlung akzeptiert.
Der eigentliche Trumpf ist die Einstiegshürde. Schon ab einem Euro Einzahlung kann man loslegen — für den Paysafecard-Nutzer, der bewusst mit kleinen Prepaid-Beträgen hantiert, passt das perfekt. Die Optik ist bewusst deutsche Spielothek, kein internationaler Hochglanz, und die Zielgruppe beginnt altersmäßig erst bei 26 Jahren, was der Anbieter selbst als Schutzmaßnahme verkauft. Wer die klassischen deutschen Slots sucht und keine Lust auf ein überladenes Interface hat, ist hier richtig. Auszahlungen laufen mangels Kartenrückweg über Banküberweisung oder PayPal.
Interessant ist die Doppelstruktur der DGGS. Neben JackpotPiraten betreibt dieselbe Gesellschaft mit BingBong eine zweite Marke, die jüngere Erwachsene ab 18 ansprechen soll, während JackpotPiraten mit der 26-Jahre-Grenze bewusst eine reifere Klientel adressiert. Für den Paysafecard-Zahler ändert das an der Mechanik nichts, es zeigt aber, dass hinter der Piraten-Fassade ein durchstrukturierter, auf den deutschen Rechtsrahmen zugeschnittener Betreiber steht — kein zusammengekauftes White-Label, sondern ein Haus, das sich als Vorreiter der Legalisierung inszeniert und diese Rolle mit der frühen Whitelist-Aufnahme auch belegen kann.
Wunderino
Wunderino gehört zu den Marken, die auch Leuten ein Begriff sind, die nie einen Slot gedreht haben — jahrelange Werbepräsenz hinterlässt Spuren. Betrieben wird die Seite von Megapixel Entertainment Limited, die GGL-Erlaubnis für virtuelle Automatenspiele liegt vor, und der Paysafecard-Code funktioniert im Einzahlungsbereich. Die Marke setzt auf eine breite, sauber sortierte Slot-Auswahl und eine Oberfläche, die im Browser wie in der mobilen Ansicht ohne Reibung läuft. Das Willkommensangebot bewegt sich im für Deutschland üblichen, eng regulierten Rahmen — bis rund 50 Euro plus einige Cash Spins.
Für Paysafecard-Zahler ist vor allem die niedrige Mindesteinzahlung interessant, die je nach Angebot bei einem Euro beginnt. Das macht Wunderino zu einem der zugänglichsten Häuser für den Einstieg mit einer kleinen Prepaid-Karte. Die Bekanntheit hat einen Nebeneffekt, den man positiv oder skeptisch sehen kann: Wer eine etablierte Marke einem namenlosen Neuling vorzieht, findet hier Verlässlichkeit statt Überraschung. Große Bonus-Wunder sollte man sich abschminken — der deutsche Regulierungsrahmen lässt die Marketingfantasie schlicht nicht zu, und das ist im Zweifel ein gutes Zeichen.
Wichtig zu wissen: Bei Paysafecard-Einzahlungen schließen die meisten deutschen Anbieter — Wunderino eingeschlossen — den Willkommensbonus aus. Das ist keine Schikane, sondern gängige Praxis, weil Prepaid-Zahlungen als anonymer gelten und Betreiber Bonusmissbrauch fürchten. Wer den Einzahlungsbonus mitnehmen will, muss also eine andere Methode wählen; wer die Paysafecard bewusst für ihre Budgetdisziplin nutzt, verzichtet ohnehin gern auf ein „Gratis“-Guthaben, das an Umsatzbedingungen hängt, die kaum jemand erfüllt. Diesen Zielkonflikt sollte man vor der ersten Einzahlung für sich klären.
Tipico
Tipico kommt aus einer anderen Ecke als die reinen Spielotheken: Die Marke ist zuerst als Sportwetten-Riese groß geworden, mit einem Filialnetz, das in halb Deutschland an der Ecke klebt. Genau diese Bargeld-DNA passt zur Paysafecard. Das Casino-Segment läuft unter derselben GGL-Aufsicht, der Paysafecard-Code lässt sich im Kassenbereich einlösen, und die Verzahnung von Wette und Automatenspiel unter einem Konto ist für Nutzer, die beides mögen, praktisch. Die Mindesteinzahlung liegt mit rund zehn Euro etwas höher als bei den kleinen Spielotheken.
Wer Tipico wählt, kauft vor allem Reichweite und Vertrautheit. Das Publikum ist bargeldaffin, gewohnt, an der Kasse zu bezahlen, und die Paysafecard fügt sich nahtlos in dieses Verhalten ein — der Sprung vom Kiosk-Kauf zum Online-Einsatz ist kurz. Das Casino-Angebot ist solide, wenn auch nicht so tief in der deutschen Automatentradition verwurzelt wie bei Merkur oder JackpotPiraten. Für Sportwetter, die nebenbei ein paar Runden am Slot drehen wollen, ist die Ein-Konto-Lösung der eigentliche Mehrwert. Auszahlungen laufen über Banküberweisung.
Ein praktischer Aspekt, den man bei Tipico nicht unterschätzen sollte, ist die Verbindung von stationär und digital. Wer ohnehin regelmäßig eine Filiale betritt, kennt die Marke, hat oft schon ein Konto und muss die Paysafecard nur noch als weitere Kassenoption begreifen. Diese Brücke zwischen physischer Wettannahme und Online-Automat ist im deutschen Markt selten so nahtlos wie hier — und sie erklärt, warum die Prepaid-Karte bei einem Sportwetten-Haus mehr Sinn ergibt als bei manch reinem Online-Casino. Das Slot-Portfolio bleibt dabei bewusst überschaubar; wer ausschließlich zocken will, findet spezialisiertere Häuser.
Jokerstar
Jokerstar, betrieben von der Jokerstar GmbH, ist die vielleicht „deutscheste“ Erscheinung der Liste. Die Seite verzichtet auf internationalen Schnickschnack und gibt sich als das, was sie sein will: eine aufgeräumte Online-Spielothek mit Klassiker-Fokus. GGL-Whitelist, virtuelle Automatenspiele, bundesweit — die Lizenzlage ist eindeutig, und der Paysafecard-Code wird im Einzahlungsbereich angenommen. Die Slot-Auswahl orientiert sich stark an den bekannten deutschen Automaten von Merkur und Bally Wulff, ergänzt um gängige Online-Titel.
Der Reiz liegt in der Reduktion. Kein überladenes Menü, keine Dauerbeschallung mit Angeboten, niedrige Mindestbeträge ab einem Euro — wer sich am liebsten hinsetzt, einen kleinen Betrag einzahlt und ohne Ablenkung ein paar Klassiker spielt, findet bei Jokerstar genau das. Für Paysafecard-Nutzer ist das eine sinnvolle Kombination: kleine Prepaid-Karte, kleines Einzahlungsminimum, kein Druck zu größeren Summen. Die Oberfläche ist auch für weniger technikaffine Spieler leicht zu bedienen, was in dieser Zielgruppe kein Nebenaspekt ist. Auszahlungen erfolgen per Banküberweisung.
Man merkt Jokerstar an, dass die Seite nicht versucht, ein internationales Publikum zu erobern, sondern den deutschen Spielhallen-Gänger dort abzuholen, wo er herkommt. Das Namensmotiv, die Symbolwelt, die Auswahl an Titeln — alles zielt auf Wiedererkennung statt auf Entdeckung. Für jemanden, der die Neonwelt großer internationaler Casinos eher abschreckend findet, ist diese Bodenständigkeit ein Argument. Und für die Paysafecard passt es doppelt: Eine Zahlungsweise, die aus der Bargeld-Welt kommt, trifft auf ein Casino, das sich der analogen Spielhalle näher fühlt als dem Silicon-Valley-Interface.
LeoVegas
LeoVegas ist der internationale Kontrast im Feld — eine Marke, die sich seit Jahren „Mobile-first“ auf die Fahne schreibt und dafür Auszeichnungen eingesammelt hat. Betrieben unter LVSports Limited und Teil einer großen internationalen Gruppe, steht die deutsche Seite auf der GGL-Whitelist für virtuelle Automatenspiele. Der Paysafecard-Code funktioniert als Einzahlung, die Mindesteinzahlung liegt bei rund zehn Euro. Wer diese Seite auf dem Smartphone öffnet, versteht schnell, warum der Mobil-Ruf kein Marketinggerede ist: Die App und die mobile Ansicht sind flüssiger und durchdachter als bei den meisten deutschen Wettbewerbern.
Für alle, die den Paysafecard-Code unterwegs einlösen und direkt am Handy spielen wollen, ist LeoVegas die naheliegende Wahl. Die Slot-Bibliothek ist breit und international geprägt, weniger auf deutsche Spielhallen-Klassiker fixiert als Jokerstar oder Merkur. Das ist Geschmackssache — wer die Vielfalt großer Studios sucht, gewinnt hier, wer die vertrauten Merkur-Walzen will, eher nicht. Der etwas höhere Mindestbetrag macht die kleinste Prepaid-Karte weniger praktisch, doch für den mobilen Komfort nehmen das viele in Kauf. Ausgezahlt wird per Banküberweisung oder E-Wallet.
Der Zehn-Euro-Mindestbetrag verdient einen ehrlichen Hinweis, weil er im Zusammenspiel mit der Paysafecard eine kleine Reibung erzeugt. Die Ein-Euro-Karte, an der Tankstelle als „kleiner Test“ gekauft, reicht bei LeoVegas nicht für eine Einzahlung — man braucht mindestens einen Zehner. Für den Gelegenheitsspieler mit Minibudget sind Jokerstar oder JackpotPiraten dann passender. LeoVegas spielt seine Stärke erst aus, wenn man den mobilen Komfort wirklich nutzt und ohnehin in Zehner-Schritten denkt. Dann bekommt man die technisch sauberste Handy-Erfahrung des Feldes, was für viele den etwas höheren Einstieg mehr als aufwiegt.
Merkur
Merkur ist ein Sonderfall, weil hinter der Marke ein eigener Spielehersteller steht. Die Online-Auftritte merkur-spiel.de und merkurslots.de laufen unter Merkur Bets Malta Limited, gehören zur Gauselmann-nahen Merkur-Gruppe und stehen auf der GGL-Whitelist. Der Paysafecard-Code wird im Kassenbereich angenommen, die Mindesteinzahlung liegt bei etwa zehn Euro. Was Merkur von allen anderen unterscheidet: Die hauseigenen Automaten-Klassiker — die Sorte Spiel, die eine ganze Generation aus der stationären Spielhalle kennt — gibt es online in lizenzierter Form fast nur hier.
Genau das ist der Grund, aus dem stationär geprägte Spieler zu Merkur greifen. Wer die vertrauten Walzen und Symbole sucht, statt sich durch eine anonyme Studio-Vielfalt zu klicken, bekommt hier die höchste Wiedererkennung. Der Preis dafür ist eine engere, marken-eigene Auswahl und ein Mindestbetrag, der die kleinste Paysafecard ausschließt. Für den bargeldnahen Merkur-Stammspieler, der ohnehin lieber zehn als einen Euro einzahlt, ist das kein Hindernis. Die Verzahnung mit dem bekanntesten deutschen Spielhallen-Portfolio bleibt das stärkste Argument. Auszahlungen laufen mangels Kartenrückweg über Banküberweisung.
Der strategische Vorteil eines Herstellers mit eigenem Online-Casino zeigt sich in der Lizenzfrage. Viele der bekanntesten Merkur-Titel sind in anderen legalen deutschen Häusern gar nicht oder nur eingeschränkt verfügbar, weil die Lizenzierung fremder Kataloge Verhandlungssache ist. Merkur spielt die eigenen Automaten dagegen aus dem Vollen — was den Auftritt für Fans der Marke einzigartig macht. Wer die Paysafecard bewusst wählt, um dosiert an vertrauten Klassikern zu spielen, findet hier die seltene Kombination aus regulierter deutscher Lizenz, hauseigenem Kult-Portfolio und der bargeldnahen Zahlungsweise, die zur ganzen Anmutung passt. Für Neulinge ohne Merkur-Nostalgie ist die engere Auswahl dagegen eher ein Nachteil.
Kann ich einen Paysafecard-Code in jedem deutschen Online-Casino einlösen?
Nein. Nur ein Teil der GGL-lizenzierten Anbieter führt die Paysafecard, und viele Seiten, die im Netz damit werben, haben gar keine deutsche Erlaubnis. Verlässlich funktioniert der Code 2026 unter anderem bei JackpotPiraten, Wunderino, Tipico, Jokerstar, LeoVegas und den Merkur-Marken. Prüfe vor der Einzahlung immer den Kassenbereich des jeweiligen Kontos.
Ohne Konto, ohne Anmeldung — was davon stimmt und was nicht
Kaum ein Suchbegriff rund um die Paysafecard hält sich so hartnäckig wie „ohne Anmeldung“ und „ohne Konto“. Die Erwartung dahinter: einzahlen und spielen, ohne irgendwo einen Haken zu setzen, ohne Ausweis, ohne Registrierung. In Deutschland ist diese Erwartung zur Hälfte falsch — und es lohnt, die beiden Hälften sauber zu trennen, weil hier die meisten Missverständnisse entstehen.
Es gibt zwei völlig verschiedene „Konten“ im Spiel. Das eine ist das Casino-Konto. Das andere ist das myPaysafe-Wallet, also das digitale Konto beim Zahlungsanbieter selbst. Wer diese beiden verwechselt, kommt bei den Werbeversprechen unweigerlich durcheinander.
Das Casino-Konto ist bei jedem lizenzierten deutschen Anbieter Pflicht — ohne Ausnahme, ohne Umweg, ohne Paysafecard-Sonderweg. Registrierung, Ausweisprüfung, Altersnachweis: All das verlangt die deutsche Aufsicht, bevor ein einziger Euro fließt. Ein Casino, das dir verspricht, du könntest „ohne Anmeldung“ mit Paysafecard spielen, ist entweder unpräzise oder hat schlicht keine deutsche Lizenz. Die vermeintliche Anonymität der Karte ändert daran nichts, weil sie an der Kasse endet, nicht am Spielkonto. „Ohne Anmeldung im Casino“ existiert im deutschen Markt nicht.
Das myPaysafe-Wallet dagegen ist tatsächlich optional — bis zu einer bestimmten Grenze. Die klassische Prepaidkarte lässt sich ohne dieses Konto nutzen, du kaufst sie bar und gibst den Code direkt ein. Nur: In Deutschland gilt pro Transaktion ohne verifiziertes myPaysafe-Konto eine Obergrenze von 50 Euro. Wer mehr als 50 Euro auf einmal einzahlen will, muss das digitale Konto anlegen — und dieses Konto verlangt seinerseits Registrierung, Alter ab 18 und eine Identitätsprüfung per Online- oder PostIdent-Verfahren. Wer das Wallet einrichtet, hebt die Grenze deutlich an: Zahlungen bis 1.500 Euro pro Transaktion und ein Guthaben bis 5.000 Euro werden dann möglich.
Daraus ergibt sich die ehrliche Antwort auf die „ohne Konto“-Frage: Bis 50 Euro pro Einzahlung geht es ohne myPaysafe-Konto, darüber nicht. Und das Casino-Konto braucht man immer. Die kleine Prepaid-Karte behält also einen Rest ihres ursprünglichen Charmes — für kleine Beträge, schnell, ohne Zusatzregistrierung beim Zahlungsdienst. Wer dagegen in größeren Summen denkt, landet zwangsläufig bei einem verifizierten Wallet und hat von der beworbenen Anonymität nichts mehr übrig.
Es lohnt, die Motive hinter dieser 50-Euro-Grenze zu verstehen, weil sie kein deutscher Behörden-Kaprice ist, sondern aus der Geldwäscheprävention stammt. Prepaid-Instrumente sind europaweit reguliert, und anonyme Zahlungen über kleine Beträge hinaus gelten als Risiko — deshalb die Schwelle, ab der eine Identität her muss. Für den Spieler heißt das konkret: Die Karte ist am bequemsten, solange man sie so einsetzt, wie sie einmal gedacht war — als kleiner, schneller, unkomplizierter Betrag. Sobald der Anspruch auf „viel Geld, aber anonym“ steigt, arbeitet das ganze System dagegen, und zwar bewusst. Wer das akzeptiert, nutzt die Paysafecard richtig; wer es umgehen will, sucht am falschen Ort. Der ehrlichste Rat lautet daher: kleine Karte, kleine Einzahlung, kein Wallet-Aufwand — oder gleich eine Methode, die für größere Summen gebaut ist.
Wie viel Geld kann ich mit Paysafecard ohne myPaysafe-Konto einzahlen?
In Deutschland maximal 50 Euro pro Transaktion. Wer höhere Beträge einzahlen möchte, muss ein myPaysafe-Konto anlegen und sich per Online- oder PostIdent verifizieren; damit steigen die Grenzen auf bis zu 1.500 Euro pro Zahlung. Das Casino-Konto mit Ausweisprüfung ist davon unabhängig immer verpflichtend.
Limits, Kleinbeträge und die 5-Euro-Frage
„Wo kann ich 5 Euro Paysafecard einlösen?“ — diese Frage taucht ständig auf, und die Enttäuschung dahinter ist meist hausgemacht, weil verschiedene Grenzen durcheinandergeraten. Es lohnt, die Limits einmal sauber nebeneinanderzulegen, denn sie kommen aus drei völlig verschiedenen Richtungen und haben nichts miteinander zu tun.
| Grenze | Betrag | Woher sie kommt |
|---|---|---|
| Kartennennwerte | 1 bis 250 € | Verkaufsstelle / Paysafe |
| Max. Aufladung pro Karte | 250 € | Paysafe |
| Ohne myPaysafe-Konto pro Transaktion | 50 € | Paysafe Deutschland |
| Mindesteinzahlung im Casino | 1 € bis 10 € | jeweiliger Anbieter |
| Monatliches Einzahllimit | 1.000 € | LUGAS / GGL |
Jetzt wird das 5-Euro-Rätsel lösbar. Eine 5-Euro-Karte existiert nicht als Standardnennwert — die kleinste gängige Stufe ist ein Euro, danach kommt zehn. Man kann sehr wohl eine 10-Euro-Karte kaufen und davon fünf Euro einzahlen, sofern das Casino eine Mindesteinzahlung von fünf Euro oder weniger erlaubt. Und genau hier liegt der Haken: Viele Anbieter setzen ihr Minimum bei zehn Euro an. Scheitert die 5-Euro-Einzahlung, liegt es also fast nie an der Karte, sondern an der Mindesteinzahlung des jeweiligen Hauses. Wer partout mit kleinen Beträgen starten will, sucht sich einen Anbieter mit Ein-Euro-Minimum — JackpotPiraten, Jokerstar und Wunderino gehören dazu.
Das monatliche Limit ist die Grenze, die am meisten überrascht, weil sie unsichtbar über allem schwebt. Die 1.000 Euro gelten nicht pro Casino, sondern über sämtliche lizenzierten deutschen Anbieter zusammen. Zahlt jemand bei einem Haus 600 Euro ein und wechselt zum nächsten, bleiben ihm dort nur noch 400 Euro, bis der Monat vorbei ist. Das zentrale System LUGAS führt darüber Buch. Für den typischen Paysafecard-Nutzer mit kleinen Beträgen ist diese Decke selten ein Problem — sie trifft eher jene, die glauben, mit Prepaid-Karten irgendetwas umgehen zu können. Können sie nicht.
Praktisch heißt das: Die Paysafecard ist ein Instrument für kleine bis mittlere Einzahlungen. Wer im Ein- bis Fünfzig-Euro-Bereich bleibt, kommt ohne Wallet, ohne Reibung und ohne Gebühren aus. Wer größer denkt, sammelt myPaysafe-Verifizierung, mehrere Codes und am Ende trotzdem den Monatsdeckel ein — und fährt dann mit einer Banküberweisung schlicht bequemer.
Ein kleiner Rechenweg macht das anschaulich. Angenommen, jemand will hundert Euro auf einmal einzahlen, ohne ein myPaysafe-Konto anzulegen. Er müsste zwei Codes kombinieren, weil eine einzelne Transaktion ohne Wallet bei fünfzig Euro gedeckelt ist — und selbst dann prüft das System, ob die Summe die Grenze überschreitet. In der Praxis stapelt sich hier der Aufwand: zwei Karten kaufen, zwei Restguthaben im Blick behalten, womöglich an der Transaktionsgrenze scheitern. Genau ab diesem Punkt kippt das Kosten-Nutzen-Verhältnis, und die vermeintlich einfachste Methode wird zur umständlichsten. Die Kunst liegt darin, die Karte in ihrem natürlichen Bereich zu halten, statt sie zu etwas zu zwingen, wofür sie nie gebaut wurde.
Warum kann ich manchmal keine 5 Euro per Paysafecard einzahlen?
Meist liegt es nicht an der Karte, sondern an der Mindesteinzahlung des Casinos. Viele Anbieter verlangen mindestens zehn Euro pro Einzahlung, sodass fünf Euro abgelehnt werden. Bei Häusern mit Ein-Euro-Minimum wie JackpotPiraten, Jokerstar oder Wunderino funktioniert die kleine Einzahlung dagegen problemlos, auch von einer 10-Euro-Karte.
Auszahlung — warum nicht auf die Karte zurück und was stattdessen
Der wunde Punkt jeder Prepaid-Zahlung im Casino ist die Auszahlung, und die Antwort ist unmissverständlich: Gewinne kommen niemals auf die Paysafecard zurück. Es gibt keinen technischen Weg, Geld auf einen bereits verbrauchten Code zu buchen, und einen „Kontostand“ hat die klassische Karte nicht. Wer mit Paysafecard einzahlt, muss für die Auszahlung zwangsläufig einen zweiten Weg wählen. Das ist kein Bug eines einzelnen Anbieters, sondern gilt in jedem lizenzierten Haus gleichermaßen.
Drei Wege bleiben. Der erste ist das myPaysafe-Wallet: Wer das verifizierte digitale Konto hat, kann sich Gewinne dorthin auszahlen lassen, üblicherweise binnen ein bis zwei Werktagen. Das kommt der ursprünglichen Paysafe-Welt am nächsten, verlangt aber eben die volle Verifizierung. Der zweite Weg ist die klassische Banküberweisung — langsamer, oft zwei bis vier Werktage, dafür ohne Zusatzkonto und bei jedem Anbieter verfügbar. Der dritte Weg sind E-Wallets wie MiFinity, die einige Casinos für schnellere Auszahlungen anbieten und die als Brücke zwischen Prepaid-Einzahlung und flottem Geldeingang dienen.
Für die Praxis heißt das: Man plant die Auszahlung am besten schon vor der ersten Einzahlung mit. Wer ohnehin nur kleine Beträge einsetzt und selten etwas herausholt, kommt mit der Banküberweisung gut zurecht. Wer regelmäßiger spielt und Wert auf Tempo legt, richtet gleich ein myPaysafe-Wallet oder ein E-Wallet ein. Die Paysafecard bleibt die Eintrittskarte, den Rückweg organisiert man anders — und das ist der einzige echte Komfortnachteil dieser sonst so unkomplizierten Methode.
Ein Detail, das viele erst bei der ersten Auszahlung merken: Manche Anbieter verlangen, dass eine Auszahlung über eine Methode läuft, mit der zuvor eingezahlt wurde — eine Vorgabe aus der Geldwäscheprävention. Weil die Paysafecard keinen Rückweg kennt, greift dann automatisch die Alternative, meist die Banküberweisung auf das hinterlegte Bankkonto. Das ist der Moment, in dem die scheinbar bankenlose Zahlung doch wieder ein Konto braucht — nicht für die Einzahlung, wohl aber für die Auszahlung. Wer von Anfang an weiß, dass Gewinne fast zwangsläufig auf dem Girokonto landen, plant realistischer und wundert sich später nicht über die Verifizierung der Bankverbindung. Die reine Prepaid-Illusion endet spätestens beim ersten Gewinn.
Auch die Bearbeitungszeit ist eine Frage der Vorbereitung. Wer sein Casino-Konto früh vollständig verifiziert hat — Ausweis, Adressnachweis, gegebenenfalls Bankverbindung — bekommt Auszahlungen deutlich schneller freigegeben, weil die Prüfung nicht erst im Auszahlungsmoment nachgeholt werden muss. Ein Teil der berüchtigten „langen Wartezeiten“ bei Auszahlungen entsteht nicht durch träge Anbieter, sondern durch unvollständige Verifizierung auf Spielerseite. Wer das vorher erledigt, verkürzt die gefühlte Wartezeit erheblich — unabhängig davon, ob per Wallet, MiFinity oder Überweisung ausgezahlt wird.
Kann ich mir Gewinne wieder auf die Paysafecard auszahlen lassen?
Nein, auf die klassische Prepaidkarte ist keine Auszahlung möglich — sie ist reine Einzahlungsmethode. Gewinne fließen stattdessen auf ein verifiziertes myPaysafe-Wallet (ein bis zwei Werktage), per Banküberweisung (meist zwei bis vier Werktage) oder über ein E-Wallet wie MiFinity. Den Auszahlungsweg legst du im Kassenbereich separat fest.
Paysafecard oder Banküberweisung, PayPal, Klarna — wann sich der Code lohnt
Die Paysafecard ist nicht in jeder Lage die klügste Wahl, und ehrliche Beratung heißt, das zu sagen. Im deutschen Casino-Kassenbereich konkurriert sie mit Banküberweisung, PayPal, Klarna, Sofort und diversen E-Wallets. Jede Methode hat ihre eigene Logik, und wer die Unterschiede kennt, verschenkt weder Zeit noch Bonus.
Der Paysafecard-Fall ist klar umrissen: kleine Beträge, kein Bankkonto im Spiel, harte Budgetgrenze durch die Kartensumme, gebührenfreie Sofortgutschrift. Genau da schlägt sie alles andere. Wer sich fünfzig Euro Spielguthaben vornimmt und keinen Cent mehr riskieren will, kauft eine Karte, gibt den Code ein und ist gegen jeden Impuls gefeit, „nur noch eben“ nachzulegen — das Konto lässt sich nicht per Klick aufladen, weil kein Konto dahinterhängt. Diese eingebaute Bremse ist ihr stärkstes Argument und der Grund, warum viele bewusst dabei bleiben.
Ihre Schwächen sind ebenso klar. Sie zahlt nichts zurück, sie schließt bei den meisten Anbietern den Willkommensbonus aus, und über fünfzig Euro pro Transaktion wird sie ohne verifiziertes Wallet unpraktisch. Wer größere Summen bewegt, den Bonus mitnehmen oder Gewinne bequem zurückbekommen will, fährt mit PayPal oder Banküberweisung schlicht besser. PayPal etwa erlaubt Ein- und Auszahlung über denselben Weg, was die Paysafecard prinzipbedingt nie kann. Die ehrliche Faustregel: Paysafecard für den disziplinierten Klein- und Mittelbetrag ohne Bankbindung, alles Größere über einen Weg, der auch den Rückweg beherrscht. Beides zu mischen — mit Karte einzahlen, per Überweisung auszahlen — ist im deutschen Markt ohnehin der Normalfall und kein Widerspruch.
Ein letzter, oft übersehener Punkt betrifft die Verfügbarkeit im Kassenbereich. Nicht jeder lizenzierte Anbieter führt jede Methode dauerhaft; Zahlungspartner wechseln, und was gestern noch anklickbar war, kann morgen fehlen. Deshalb gilt für die Paysafecard wie für jede andere Methode: Vor der Registrierung ein kurzer Blick in die aktuelle Liste der Einzahlungsoptionen des jeweiligen Hauses erspart die Enttäuschung, ein Konto angelegt zu haben, in dem der gewünschte Weg dann doch nicht auftaucht. Die sechs vorgestellten Anbieter führen den Code zum Stand dieser Übersicht — eine kurze Kontrolle im Kassenbereich bleibt trotzdem der zuverlässigste Test.
Paysafecard mobil einlösen
Das Einlösen des Codes am Smartphone unterscheidet sich kein Stück vom Ablauf am Desktop. Man öffnet die mobile Seite oder App des Casinos, geht in den Kassenbereich, wählt Paysafecard, tippt Betrag und 16-stelligen Code ein, bestätigt — fertig. Weil die Codes ohnehin oft schon als E-Mail auf dem Handy liegen, wenn man sie online gekauft hat, ist der mobile Weg sogar der natürlichere: Code aus der Mail kopieren, ins Casino-Feld einfügen, spielen.
Eigene Paysafecard-Apps zum Herunterladen sind bei den Casinos die Ausnahme; die meisten setzen auf die mobile Browseransicht, die technisch längst nichts mehr vermissen lässt. Wo es doch eine dedizierte App gibt, sticht LeoVegas heraus — die Marke hat ihren Mobil-Fokus über Jahre ausgebaut und liefert die rundeste Handy-Erfahrung im Feld. Für den reinen Einlöse-Vorgang braucht es die App aber nicht. Eine App von Paysafe selbst existiert zusätzlich, dient jedoch der Verwaltung des eigenen Guthabens und der Guthabenabfrage, nicht dem Einzahlen im Casino.
Praktisch ist der mobile Weg sogar sicherer, wenn man ein paar Grundregeln beachtet. Den Code niemals in einer offenen Chat-Nachricht oder einem Notizzettel-Screenshot herumliegen lassen; ihn direkt aus der Kauf-Mail ins Casino-Feld kopieren und die Mail danach als erledigt behandeln. Wer im öffentlichen WLAN einzahlt, sollte auf die verschlüsselte Verbindung des Casinos achten — bei den lizenzierten Anbietern ist die Datenübertragung standardmäßig abgesichert, doch ein Blick auf das Schloss-Symbol im Browser schadet nie. Der eigentliche Einlöse-Vorgang bleibt derselbe, das Sicherheitsbewusstsein am Handy ist nur etwas wichtiger, weil das Gerät leichter in fremde Hände gerät als der heimische Rechner.
Funktioniert das Einlösen des Codes auch auf dem Smartphone?
Ja, vollständig. Der Ablauf ist identisch mit dem am Computer: mobile Seite oder App öffnen, Kassenbereich aufrufen, Paysafecard wählen, Betrag und 16-stelligen Code eingeben, bestätigen. Online gekaufte Codes liegen ohnehin per E-Mail auf dem Handy bereit. Eine eigene Casino-App ist dafür nicht nötig, die mobile Browseransicht genügt.
Sicherheit, verantwortungsvolles Spiel und die Grenzen der Anonymität
Zum Schluss der Teil, den die Werbeseiten gern überspringen. Die deutsche Regulierung hat die Paysafecard nicht aus Schikane eingehegt, sondern weil Prepaid-Zahlungen im Glücksspiel ein zweischneidiges Schwert sind. Auf der einen Seite schützt die feste Kartensumme vor dem Überziehen des Bankkontos — man kann nur verspielen, was man vorher bar gekauft hat. Auf der anderen Seite verführt gerade die gefühlte Anonymität dazu, das Ausgegebene nicht mehr im Blick zu behalten. Genau deshalb greifen bei jedem lizenzierten Anbieter dieselben Schutzmechanismen, unabhängig von der Zahlungsmethode.
Dazu gehört die zentrale Sperrdatei OASIS: Wer sich selbst oder durch Dritte sperren lässt, kommt bei keinem deutschen Anbieter mehr ins Spiel — auch nicht mit einer anonym gekauften Karte, weil die Sperre am verifizierten Casino-Konto hängt, nicht an der Zahlung. Dazu gehören der jederzeit erreichbare Panikknopf für eine 24-Stunden-Sofortsperre, das erwähnte Einzahllimit von 1.000 Euro und die Ein-Euro-Einsatzgrenze pro Spin am virtuellen Automaten. Diese Grenzen sind kein Beiwerk, sie sind der Kern dessen, was ein legales deutsches Casino von einem Offshore-Angebot unterscheidet.
Wer diese Mechanismen mit den Werbeversprechen der lizenzlosen Konkurrenz vergleicht, versteht schnell, was auf dem Spiel steht. „Keine OASIS-Sperre“ klingt nach Freiheit, heißt in Wahrheit aber: kein Schutz, wenn man ihn braucht. „Kein Limit“ klingt nach Großzügigkeit, heißt aber: keine Bremse, wenn die Kontrolle verrutscht. Und „anonym ohne Verifizierung“ klingt nach Diskretion, heißt aber: kein Ansprechpartner, keine Aufsicht, keine Handhabe, wenn eine Auszahlung ausbleibt. Die deutschen Beschränkungen sind unbequem, zugegeben — aber sie sind der Preis dafür, dass am Ende jemand haftet und Regeln durchgesetzt werden. Die Paysafecard passt in dieses regulierte Bild, weil sie eine ehrliche, begrenzte Zahlung ist, keine Hintertür.
Die Paysafecard fügt sich in dieses System als kontrolliertes Werkzeug ein, nicht als Schlupfloch. Wer sie nutzt, sollte die kleine Prepaid-Karte als das behandeln, was sie ist: ein festes Budget für einen begrenzten Spaß, kein Zauberstab, der Regeln aushebelt. Ein „VIP“-Gefühl verkauft einem hier niemand seriös — die deutsche Lizenz macht aus dem Casino keinen Freund, sondern einen regulierten Anbieter, bei dem man mit offenen Karten und festem Limit spielt. Und wenn aus dem Spiel Ärger statt Zeitvertreib wird, sind die Sperroptionen keine Drohung, sondern die vernünftigste Funktion des ganzen Systems.
Ironischerweise passt gerade die Paysafecard zu diesem Schutzgedanken besser als jede andere Methode, auch wenn sie historisch mit dem Gegenteil geworben hat. Weil man nur einsetzen kann, was vorher bar gekauft wurde, gibt es kein Nachladen im Rausch des Moments, keine Kreditkarte, die stillschweigend den Verlust streckt, keine Lastschrift, die erst am Monatsende schmerzt. Das Guthaben ist verbraucht, wenn es verbraucht ist — und diese schlichte Endgültigkeit ist ein wirksamerer Bremsklotz als jedes gut gemeinte Warnfenster. Wer die Karte bewusst als Budgetgrenze einsetzt, nutzt ihre größte Schwäche als Stärke. Wer sie dagegen im Fünf-Minuten-Takt nachkauft, um weiterzuspielen, hat verstanden, dass das Instrument gut ist, aber das eigene Verhalten das Problem. Für genau diesen Fall existieren OASIS und der Panikknopf — man muss sie nur benutzen.
Zahlungsmethoden im Casino 2026 – PayPal, Trustly, Klarna & Co.
Inhalt erstellt vom Team «Casino-legal-de.com»