Online Casino mit Handy bezahlen — was in Deutschland wirklich funktioniert 2026
 Verfügbar in DE
Das Smartphone ist längst die Kasse für alles. Bahnticket, Pizza, Stromrechnung, Kinokarte. Kein Wunder, dass viele Spieler erwarten, dass auch die Einzahlung im Online Casino genauso läuft: Betrag antippen, Fingerabdruck drauf, fertig. Die gute Nachricht: In den meisten Punkten stimmt das. Die weniger schöne: Ausgerechnet der Weg, den der Suchbegriff „mit Handy bezahlen“ am naheliegendsten meint, funktioniert bei legalen deutschen Anbietern nicht so, wie man denkt.
Bevor Missverständnisse entstehen, lohnt sich eine saubere Trennung. „Mit dem Handy bezahlen“ bedeutet für drei völlig verschiedene Dinge dasselbe Wort. Erstens: die Abrechnung über die Mobilfunkrechnung, also das, was man früher bei Klingeltönen kannte, wo der Betrag auf der Rechnung von Telekom, Vodafone oder O2 landet. Zweitens: das Prepaid-Guthaben auf einer aufgeladenen SIM-Karte. Und drittens, mit Abstand am wichtigsten: mobile Zahlungsdienste, die man vom Handy aus bedient, aber die im Hintergrund an ein Bankkonto oder eine Karte gekoppelt sind. Apple Pay, Google Pay, Zimpler, Trustly. Wer diese drei Bedeutungen durcheinanderwirft, sucht am Ende nach etwas, das es nicht gibt, und übersieht das, was tatsächlich vor ihm liegt.
Dieser Ratgeber räumt damit auf. Er zeigt, welcher der drei Wege in Deutschland 2026 real existiert, welcher eine Sackgasse ist und warum, und mit welchen konkreten Zahlungsdiensten man bei einem GGL-lizenzierten Casino tatsächlich vom Smartphone aus einzahlt. Mit Namen, mit Abläufen, mit den Grenzen, die das deutsche Recht setzt.
Per Handy im Online Casino bezahlen — was 2026 in Deutschland wirklich geht
Der deutsche Markt für Online-Glücksspiel ist seit dem Glücksspielstaatsvertrag 2021 ein streng regulierter Raum. Zuständig ist die Gemeinsame Glücksspielbehörde der Länder, kurz GGL, mit Sitz in Halle. Nur Anbieter auf ihrer Whitelist dürfen virtuelle Spielautomaten, Online-Poker oder Sportwetten legal an deutsche Spieler richten. Über achtzig Einträge stehen dort mittlerweile, quer über alle Kategorien, letzter Stand der öffentlichen Liste war Juli 2026. Wer wissen will, ob ein Anbieter sauber ist, braucht keine Bauchentscheidung, sondern schaut dort nach. Ein solider Überblick zum gesamten Feld der zugelassenen deutschen Casinos gehört ohnehin an den Anfang jeder Recherche.
Diese Regulierung hat direkte Folgen für die Kasse. Ein legales deutsches Casino kann nicht einfach jede Zahlungsmethode anbieten, die technisch möglich wäre. Jeder Euro muss nachvollziehbar sein, jeder Spieler identifiziert, jede Einzahlung dem monatlichen Limit unterworfen. Das schließt bestimmte anonyme oder schwer kontrollierbare Wege von vornherein aus. Genau hier liegt der Grund, warum die klassische Handyrechnung als Zahlungsweg im Casino nicht auftaucht, obwohl sie technisch existiert und für Apps und Musik selbstverständlich genutzt wird.
Was dagegen funktioniert, ist die Einzahlung über mobile Zahlungsdienste. Das Handy wird zur Bedienoberfläche, die eigentliche Zahlung läuft über eine hinterlegte Karte oder direkt über das Bankkonto. Der Unterschied klingt technisch, ist aber entscheidend: Nicht der Mobilfunkanbieter bezahlt, sondern die Bank. Das Handy autorisiert nur, oft per Fingerabdruck oder Gesichtserkennung. Für den Spieler fühlt es sich trotzdem an wie „mit dem Handy bezahlt“, und in der Praxis ist es das auch. Nur eben mit einer sauberen, regulierungskonformen Mechanik dahinter.
Warum ist diese Trennung so wichtig? Weil der deutsche Markt anders funktioniert als das, was internationale Vergleichsseiten oft suggerieren. In Großbritannien oder Skandinavien gibt es die Abrechnung über die Mobilfunkrechnung tatsächlich als Casino-Zahlungsweg, mit eigenen Anbietern und eigenen Limits. Wer solche Seiten liest und die Erkenntnisse auf Deutschland überträgt, landet zwangsläufig bei einer Erwartung, die hierzulande ins Leere läuft. Der regulatorische Rahmen ist ein anderer, und mit ihm die Palette der verfügbaren Methoden. Ein Ratgeber, der das verschweigt und munter „Handyrechnung-Casinos“ für Deutschland auflistet, führt entweder in die Irre oder direkt zu Anbietern ohne Lizenz.
Diese Unterscheidung zieht sich durch den ganzen Ratgeber. Sie ist der Schlüssel dazu, warum manche Erwartungen enttäuscht werden und andere sich mühelos erfüllen. Fangen wir mit der Enttäuschung an, weil sie schnell erklärt ist und danach der Blick frei wird für das, was geht.
Die ehrliche Antwort zur Handyrechnung — warum das klassische Pay by Phone Bill hier nicht funktioniert
Kurz und ohne Umschweife: Bei einem GGL-lizenzierten Casino in Deutschland kann man 2026 nicht per Handyrechnung einzahlen. Kein Betrag, der am Monatsende bei Telekom oder Vodafone auf der Rechnung erscheint. Kein Abbuchen vom Prepaid-Guthaben der SIM-Karte. Wer eine Seite findet, die das anbietet, hat kein legales deutsches Casino vor sich, sondern einen Anbieter ohne GGL-Erlaubnis. Das ist keine Kleinigkeit, sondern der Unterschied zwischen einem regulierten Umfeld mit Spielerschutz und einem rechtlichen Graubereich.
Warum ist das so? Die Abrechnung über den Mobilfunkanbieter, das sogenannte Drittanbieter-Billing, ist in Deutschland auf einen engen Katalog von Digitalgütern zugeschnitten: Apps, Spiele-Inhalte, Musik, E-Books, gelegentlich Tickets oder Spenden. Der Gesetzgeber hat diesen Kanal aus Verbraucherschutzgründen bewusst begrenzt. Es gibt eine Drittanbietersperre, die jeder Kunde setzen kann, eine ausdrückliche Zustimmungspflicht für jede Buchung und Monatsobergrenzen, die sich im niedrigen zweistelligen Bereich bewegen. Für den Kauf einer App reicht das. Für eine Casino-Einzahlung, die dem monatlichen Rahmen von tausend Euro genügen soll, ist es strukturell ungeeignet.
Dazu kommt die Kontrollarchitektur der GGL. Legale Anbieter sind an das anbieterübergreifende System LUGAS angebunden, das die Aktivität eines Spielers über alle Casinos hinweg beobachtet und das Einzahlungslimit zentral durchsetzt. Eine Zahlung, die über die Mobilfunkrechnung läuft, entzieht sich dieser Logik. Sie ist schwer eindeutig einem verifizierten Spielerkonto zuzuordnen, sie lässt sich zurückbuchen, und sie passt nicht in ein System, das jeden Euro dem €1.000-Deckel zurechnen muss. Aus Sicht der Aufsicht ist die Handyrechnung damit kein akzeptabler Einzahlungsweg, sondern ein Loch im Kontrollnetz.
Und die Anbieter, die man im Ausland unter dem Stichwort Pay by Phone Bill kennt? Dienste wie Boku bedienen vor allem den britischen und nordeuropäischen Markt, wo sie an Casinos angebunden sind, allerdings mit knappen Transaktionslimits, im UK etwa dreißig Pfund pro Buchung. Diese Systeme sind in die deutsche GGL-Landschaft schlicht nicht integriert. Es gibt keinen legalen deutschen Anbieter, der Boku oder ein vergleichbares Handyrechnung-Verfahren im Kassenbereich führt. Wer online auf Listen mit „Casino per Handyrechnung Deutschland“ stößt, sieht in aller Regel offshore-Werbung, hübsch getarnt als Ratgeber.
Das Handyguthaben, also das aufgeladene Prepaid-Konto der SIM-Karte, fällt aus denselben Gründen weg. Es ist an den Mobilfunkvertrag gekoppelt, nicht an ein Zahlungsinstitut mit den Pflichten, die die GGL verlangt. Die einzige realistische „Prepaid vom Handy aus“-Lösung heißt nicht Handyguthaben, sondern Paysafecard, und die schauen wir uns weiter unten im Detail an. Sie ist etwas ganz anderes als das, was der Suchbegriff vermuten lässt, erfüllt aber genau den Zweck, den die meisten dahinter suchen: einzahlen ohne Bankkonto, kontrolliert vom Smartphone.
Damit steht die unbequeme Hälfte der Wahrheit. Die bequeme folgt sofort: Es gibt sehr wohl Wege, vom Handy aus einzuzahlen, und sie sind schneller und sicherer als die Mobilfunkabrechnung es je war.
| Aspekt | Klassische Handyrechnung | Mobile Zahlungsdienste bei GGL-Casinos |
|---|---|---|
| Verfügbar bei legalen DE-Casinos | Nein | Ja |
| Abrechnung über | Mobilfunkanbieter | Bankkonto oder Karte |
| Typische Obergrenze | Niedriger zweistelliger Monatsbetrag | €1.000 pro Monat (LUGAS) |
| Zuordnung zum Spielerkonto | Schwierig, rückbuchbar | Eindeutig, KYC-geprüft |
| Freigabe am Handy | Zustimmung per Klick | Face ID, Fingerabdruck, Bank-App |
| Auszahlung möglich | Nein | Teilweise (Trustly, PayPal) |
Kann man in einem deutschen Online Casino wirklich per Handyrechnung bezahlen?
Nein. Bei GGL-lizenzierten Casinos ist die Abrechnung über die Mobilfunkrechnung nicht verfügbar, weil dieser Kanal gesetzlich auf digitale Güter begrenzt ist und sich nicht in das Kontroll- und Limitsystem der Aufsicht einfügt. Anbieter, die es dennoch bewerben, arbeiten ohne deutsche Lizenz.
Die mobilen Zahlungswege, die bei GGL-Casinos wirklich funktionieren
Jetzt zum praktischen Teil. Sechs Zahlungsmethoden decken das Feld ab, das ein deutscher Spieler realistisch vom Handy aus bedienen kann. Sie unterscheiden sich darin, wie „mobil“ sie im Kern sind, ob sie neben der Einzahlung auch die Auszahlung tragen und bei wie vielen legalen Casinos sie überhaupt auftauchen. Die Reihenfolge unten folgt nicht dem Alphabet, sondern der Nähe zum eigentlichen Wunsch: erst der Dienst, der am meisten nach „mit dem Handy zahlen“ funktioniert, dann die breit verfügbaren Klassiker, am Ende die Prepaid-Lösung für alle ohne Bankkonto.
Eine Vorwarnung zu den Casino-Namen: Welche Methode bei welchem Anbieter liegt, ändert sich schneller als jede gedruckte Liste. Die genannten Beispiele stammen aus aktuellen Marktbeobachtungen 2026 und sind GGL-lizenziert, aber der Kassenbereich des jeweiligen Casinos bleibt die einzige verbindliche Quelle. Ein Blick dort vor der Registrierung erspart Enttäuschungen.
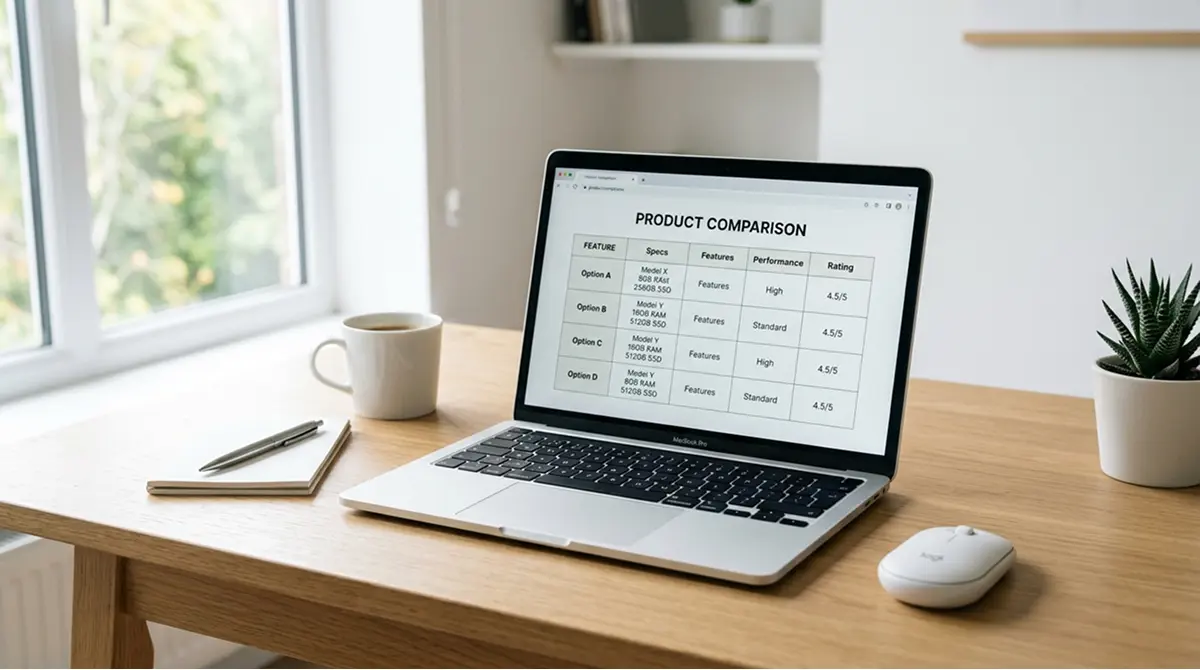
| Methode | Einzahlung | Auszahlung | Mobile Freigabe | Beispiel GGL-Casino | Besonderheit |
|---|---|---|---|---|---|
| Zimpler | Ja | Teilweise | Handynummer + Bank-App | Anbieter mit Zimpler-Anbindung | Am stärksten mobil aufgebaut |
| Apple Pay | Ja | Nein | Face ID / Touch ID | DrückGlück, StarGames | Nur auf Apple-Geräten |
| Google Pay | Ja | Nein | Fingerabdruck / PIN | Betano, SlotMagie | Kreditkarte im Hintergrund nötig |
| Trustly | Ja | Ja | Bank-App-Login | Breite GGL-Abdeckung | Trägt auch Auszahlungen |
| PayPal | Ja | Teilweise | App / Biometrie | Ausgewählte GGL-Casinos | Kein Käuferschutz bei Glücksspiel |
| Paysafecard | Ja | Nein | my-paysafecard-App | Sehr breite Abdeckung | Ohne Bankkonto und Karte |
Zimpler
Wenn eine Methode den Ausdruck „mit dem Handy bezahlen“ verdient, dann diese. Zimpler ist ein schwedischer Open-Banking-Dienst, der von Grund auf um das Smartphone herum gebaut wurde. Man gibt seine Handynummer ein, das System gleicht sie mit dem hinterlegten Bankkonto ab, und die Freigabe der Zahlung passiert direkt in der Banking-App per BankID oder starker Kundenauthentifizierung nach PSD2. Kein separates Wallet, kein Guthaben, das man vorher auflädt. Selbst wenn man am Rechner spielt, landet die Bestätigung als Push-Nachricht auf dem Handy. Das Handy ist hier nicht Beiwerk, sondern der zentrale Schlüssel der ganzen Transaktion.
Für den Spieler bedeutet das schnelle Einzahlungen ohne Kartennummer und ohne eigene Zusatzgebühr, denn Zimpler verlangt vom Nutzer keine direkten Kosten. Der Haken liegt in der Verbreitung: Der Dienst ist im nordischen Raum zu Hause und bei Malta-lizenzierten Häusern stark vertreten, taucht im deutschen GGL-Umfeld aber seltener auf als Apple Pay oder Trustly. Wer ein Casino mit Zimpler-Anbindung findet, bekommt den mobilsten Ablauf überhaupt. Wer keins findet, greift zu den nächsten Kandidaten, die technisch weniger elegant, dafür aber breiter aufgestellt sind.
Konzeptionell ist Zimpler nah verwandt mit Trustly, beide beruhen auf Open Banking und der direkten Bankfreigabe. Der Unterschied liegt im Fokus. Trustly ist der Generalist mit breiter Länder- und Casino-Abdeckung, Zimpler der Spezialist für den mobilen Ablauf, gebaut für die Bedienung mit dem Daumen statt mit der Maus. In Märkten, wo Zimpler das sogenannte Pay-N-Play befeuert, kann man sogar ohne separate Registrierung spielen, weil die Identität über die Bankfreigabe gleich mitkommt. In Deutschland ist dieser Registrierungs-Turbo durch die KYC-Pflicht ausgebremst, der bequeme Einzahlungsablauf bleibt aber erhalten. Für Handy-Puristen ist Zimpler damit die ideologisch sauberste Antwort auf die Ausgangsfrage, nur eben nicht die am leichtesten zu findende.
Apple Pay
Apple Pay ist der Platzhirsch für alle mit iPhone. Der Dienst ist bei etwa der Hälfte der GGL-lizenzierten Plattformen als Einzahlungsweg zugelassen und damit die bequemste Option für iOS-Nutzer. Technisch ist Apple Pay ein Vermittler: Es speichert selbst kein Geld, sondern reicht die Zahlung von der hinterlegten Karte oder dem Bankkonto an das Casino weiter, und zwar per Tokenisierung. Das Casino sieht nie die echte Kartennummer, sondern nur einen verschlüsselten Platzhalter. Freigegeben wird per Face ID, Touch ID oder Gerätecode, die Gutschrift erfolgt sofort. In Deutschland ist Apple Pay seit Dezember 2018 verfügbar, unterstützt von einer wachsenden Zahl an Banken, darunter N26, die Deutsche Bank und O2 Banking.
Konkret findet man Apple Pay 2026 unter anderem bei DrückGlück und StarGames, die als etablierte GGL-Häuser gelten; andere Marktübersichten nennen zusätzlich Luna Casino, PlayKasino und Queen Vegas. Der wichtigste Vorbehalt betrifft die Richtung: Apple Pay funktioniert ausschließlich für die Einzahlung. Eine Auszahlung des Gewinns über Apple Pay ist nicht möglich, dafür braucht man einen anderen Weg, meist die verknüpfte Karte oder eine Banküberweisung. Und selbstverständlich bleibt der Dienst auf Apple-Geräte beschränkt. Android-Nutzer schauen hier in die Röhre und wenden sich der nächsten Methode zu.
Der eigentliche Vorzug von Apple Pay ist die Geschwindigkeit ohne Sicherheitsverlust. Weil Karte oder Konto einmalig im Wallet des Geräts hinterlegt sind, entfällt bei jeder Einzahlung das Heraussuchen und Abtippen. Ein Doppelklick auf die Seitentaste, ein Blick in die Kamera, fertig. Diese Reibungsarmut ist Segen und Risiko in einem, was uns später beim Thema Spielerschutz noch beschäftigt. Technisch bleibt festzuhalten: Von allen kartengestützten Methoden ist Apple Pay auf dem iPhone die schnellste und zugleich eine der sichersten, weil die Tokenisierung die sensiblen Daten konsequent vom Casino fernhält. Wer ein iPhone besitzt und ein GGL-Casino mit Apple-Pay-Anbindung findet, hat wenig Grund, sich woanders umzusehen.
Google Pay
Das Android-Pendant zu Apple Pay heißt Google Pay und funktioniert im Prinzip ähnlich, mit einem entscheidenden Unterschied im Maschinenraum. Google Pay ist in aller Regel kartengebunden: Google zahlt den Betrag an das Casino und zieht ihn im Gegenzug vom hinterlegten Kreditkartenkonto ein. Ohne Kreditkarte im Google-Konto läuft nichts. Die Freigabe erfolgt per Fingerabdruck, Gesichtserkennung oder PIN, die Einzahlung ist sofort verfügbar, und für den Spieler fallen keine Gebühren an. Die Provider-Kosten trägt das Casino, indem Google den weitergeleiteten Betrag entsprechend reduziert.
Die Verbreitung ist der wunde Punkt. Nur wenige GGL-Casinos führen Google Pay im Kassenbereich, aktuell etwa Betano und SlotMagie, letzteres eine deutsche Spielothek mit Merkur-Portfolio und staatlicher Lizenz. Bei Betano liegt die allgemeine Mindesteinzahlung bei einem Euro, was den Einstieg niedrig hält. Wie bei Apple Pay gilt auch hier: Google Pay ist eine reine Einzahlungsmethode. Wer Gewinne herausholen will, nutzt einen anderen Kanal. Für Android-Spieler, deren Casino Google Pay anbietet, ist es dennoch der schnellste Weg vom Sperrbildschirm zur ersten Drehung.
Ein Detail unterscheidet Google Pay spürbar von Apple Pay, und es betrifft die Voraussetzung. Während Apple Pay auch mit einer Debitkarte oder direkt hinterlegtem Bankkonto vieler deutscher Banken läuft, setzt Google Pay im Casino-Kontext meist eine Kreditkarte voraus. Wer keine besitzt, für den ist die Methode trotz Android-Handy oft eine Sackgasse. Das erklärt zum Teil, warum Google Pay im deutschen Glücksspielumfeld hinter Apple Pay zurückbleibt: Nicht nur die Zahl der Casinos ist kleiner, auch die Voraussetzung auf Spielerseite ist enger. Für alle mit Kreditkarte und Android-Gerät bleibt es dennoch eine solide, schnelle Wahl.
Trustly
Trustly ist der stille Arbeiter unter den mobilen Zahlungswegen und in einem Punkt allen anderen voraus: Es trägt nicht nur die Einzahlung, sondern auch die Auszahlung. Der schwedische Anbieter, ein reguliertes Zahlungsinstitut, arbeitet nach dem Open-Banking-Prinzip. Man wählt seine Bank aus, loggt sich im gewohnten Banking-Verfahren ein und gibt die Überweisung frei, ohne ein separates Konto bei Trustly zu eröffnen. Auf dem Handy läuft das über die Freigabe in der Bank-App, in Echtzeit und PSD2-konform.
Genau die Doppelrichtung macht Trustly für den deutschen Markt so wertvoll. Wer per Apple Pay oder Google Pay einzahlt, muss sich für die Auszahlung ohnehin einen zweiten Weg suchen. Bei Trustly entfällt dieser Bruch, Ein- und Auszahlung laufen über denselben Kanal. Die Abdeckung bei GGL-Casinos ist breit, weil viele Häuser Trustly als Rückgrat ihres Direktbanking-Angebots nutzen. Der Preis für die Bequemlichkeit ist gering: keine direkten Nutzergebühren, nur gelegentlich bankseitige Kosten bei Währungsumrechnung, die im rein deutschen Euro-Alltag ohnehin nicht anfallen.
Am Handy fühlt sich Trustly weniger spektakulär an als Apple Pay, funktioniert aber genauso reibungslos. Man wählt im Kassenbereich die Bank aus einer Liste, wird in die vertraute Freigabe-Umgebung des eigenen Instituts geleitet und bestätigt dort. Kein neues Passwort, keine zusätzliche Registrierung, kein Wallet, das man pflegen müsste. Wer schon einmal eine Online-Überweisung per Banking-App bestätigt hat, kennt den Ablauf im Schlaf. Für Spieler, die eine einzige Methode für alles suchen und auf verspielte Biometrie-Effekte verzichten können, ist Trustly die vernünftigste Wahl im ganzen Feld, gerade weil es die lästige Auszahlungsfrage von vornherein miterledigt.
PayPal
PayPal muss man niemandem erklären, und genau das ist seine Stärke. Das E-Wallet aus Luxemburg ist der bekannteste Zahlungsdienst überhaupt, die mobile App gehört auf fast jedes Smartphone, die Freigabe per Login oder Biometrie ist Routine. Wo PayPal im Casino verfügbar ist, unterstützt es häufig auch die Auszahlung, was es in die kleine Gruppe der beidseitigen Methoden hebt. Für viele Spieler ist es schlicht der Weg des geringsten Widerstands, weil das Konto bereits existiert und mit Bank oder Karte verknüpft ist.
Der Haken ist die Verfügbarkeit. PayPal geht im Glücksspielbereich sehr selektiv vor und ist längst nicht bei allen GGL-Casinos an Bord. Die Präsenz schwankt von Anbieter zu Anbieter, mal ist der Dienst da, mal fehlt er ohne erkennbaren Grund. Wichtig zu wissen: Der berühmte PayPal-Käuferschutz greift bei Glücksspiel-Einzahlungen nicht. Man überweist Geld für eine Dienstleistung, die man in Anspruch nimmt, nicht für eine Ware, die geliefert werden muss. Wer glaubt, PayPal sei ein Sicherheitsnetz gegen Casino-Verluste, irrt. Das „Netz“ existiert hier nicht, und ein Casino ist ohnehin kein Wohltätigkeitsverein.
Paysafecard
Bleibt die Frage nach allen, die weder Bankkonto noch Kreditkarte einsetzen wollen. Für sie ist Paysafecard die Antwort, und sie ist zugleich das, was dem sagenumwobenen „Handyguthaben“ am nächsten kommt, ohne es zu sein. Paysafecard ist ein Prepaid-Voucher mit einer sechzehnstelligen PIN, den man an Tankstellen, Kiosken und Supermärkten oder online kauft, in festen Beträgen von meist zehn bis hundert Euro. Im Casino gibt man die PIN im Kassenbereich ein, und der Betrag ist sofort gutgeschrieben. Verwalten lässt sich das Ganze über die my-paysafecard-App, also direkt vom Handy.
Der praktische Reiz liegt in der eingebauten Ausgabenkontrolle. Man kann nur einzahlen, was auf dem Voucher liegt, keinen Cent mehr, und niemand muss dafür seine Bankverbindung offenlegen. Beim Kauf ist die Karte anonym, aber Vorsicht: Das Casino verlangt trotzdem die volle Identitätsprüfung, denn KYC ist bei jedem GGL-Anbieter Pflicht, egal welche Zahlungsmethode man wählt. Und wie bei den meisten mobilen Wegen gilt auch hier die Einbahnstraße: Eine Auszahlung zurück auf die Paysafecard gibt es nicht. Gewinne wandern über Banküberweisung oder einen anderen Kanal.
Welche mobilen Zahlungsmethoden akzeptieren GGL-lizenzierte Casinos 2026?
Verfügbar sind Zimpler, Apple Pay, Google Pay, Trustly, PayPal und Paysafecard. Apple Pay und Trustly sind am breitesten vertreten, Google Pay und PayPal eher selektiv, Zimpler seltener. Die klassische Handyrechnung und das Prepaid-Handyguthaben gehören ausdrücklich nicht dazu, weil sie nicht ins Kontrollsystem der GGL passen.
Schritt für Schritt — so zahlst du vom Smartphone aus ein
Die Theorie ist geklärt, jetzt der konkrete Ablauf. Er ähnelt sich über alle mobilen Methoden hinweg, weil das deutsche Regelwerk die Reihenfolge vorgibt. Zuerst die Registrierung beim GGL-Casino, dann die Verifizierung, erst danach die Einzahlung. Diese Reihenfolge lässt sich nicht abkürzen. Ohne bestätigte Identität keine erste Buchung, und wer das als Schikane empfindet, verwechselt Aufwand mit Schutz.
Der praktische Weg sieht so aus. Man legt das Konto an, hinterlegt die üblichen Daten und durchläuft die Identitätsprüfung, für die ein Ausweis und ein Adressnachweis nötig sind. Ist das erledigt, öffnet man den Kassenbereich, wählt die mobile Zahlungsmethode aus und tippt den gewünschten Betrag ein. Nun kommt der Moment, der die mobile Zahlung ausmacht: Die Freigabe erfolgt biometrisch. Bei Apple Pay per Face ID oder Touch ID, bei Google Pay per Fingerabdruck oder PIN, bei Zimpler und Trustly über die Bestätigung in der Banking-App. Ein kurzer Blick oder eine Berührung, und das Guthaben ist da. Kein Abtippen langer Kartennummern, kein Wechsel in ein anderes Fenster.
Ein häufiger Streitpunkt ist die Frage nach der nativen App. Muss man sich das Casino als Anwendung installieren, um vom Handy zu zahlen? Nein. Die allermeisten GGL-Casinos setzen auf eine mobil-optimierte Website, die im Browser des Smartphones genauso läuft wie eine App, inklusive aller Zahlungsfunktionen. Manche Anbieter stellen zusätzlich eine echte App bereit, was Geschmackssache ist und am Zahlungsablauf nichts ändert. Wer eine schlanke Lösung ohne Installation bevorzugt, verliert nichts. Wer die App-Optik mag, bekommt sie dort, wo Casinos, die eine echte App bieten, sie zur Verfügung stellen. Für die Einzahlung selbst ist der Unterschied ohne Belang.
Sicherheitstechnisch ist die mobile Einzahlung den älteren Verfahren überlegen, nicht unterlegen. Die Tokenisierung bei Apple Pay und Google Pay sorgt dafür, dass die echten Kartendaten das Gerät nie verlassen. Die Bank-App-Freigabe bei Trustly und Zimpler nutzt dieselbe starke Authentifizierung, die auch das Online-Banking absichert. Und die biometrische Bestätigung verhindert, dass jemand mit einem verlorenen Handy einfach drauflos zahlt. Der schwächste Punkt der Kette ist selten die Technik, sondern der Mensch davor.
Eine praktische Randbemerkung zum Verbindungsabbruch, weil sie im mobilen Alltag zählt. Wer im Zug oder unterwegs einzahlt, kennt das Szenario: Mitten in der Transaktion bricht das Netz weg. Bei den bank-gestützten Diensten wie Trustly und Zimpler ist das unkritisch, weil die Zahlung erst mit der finalen Freigabe in der Bank-App ausgelöst wird. Ohne Bestätigung passiert nichts, das Geld bleibt, wo es ist. Bei Apple Pay und Google Pay gilt dasselbe Prinzip: Ohne die biometrische Freigabe wird nichts abgebucht. Im Zweifel prüft man nach einem Abbruch den Kontostand und die Casino-Kasse, bevor man ein zweites Mal antippt, damit kein Betrag doppelt läuft. Dieser Reflex erspart die kleine Panik, die eine unterbrochene Zahlung sonst auslöst.
Ist die Einzahlung per Smartphone sicher?
Ja, sie ist sogar sicherer als das manuelle Eingeben von Kartendaten. Apple Pay und Google Pay nutzen Tokenisierung, sodass die echte Kartennummer nie ans Casino gelangt, Trustly und Zimpler setzen auf die Freigabe in der Banking-App. Zusammen mit biometrischer Bestätigung entsteht ein hohes Schutzniveau.
Limits, Gebühren und das 1.000-Euro-Monatslimit
Über Geld reden die wenigsten Ratgeber gern konkret, dabei entscheidet genau das über den Alltag. Zwei Dinge muss man verstehen: was die Einzahlung kostet und wie viel man überhaupt einzahlen darf. Die erste Frage ist schnell beantwortet. Für den Spieler sind die mobilen Zahlungsmethoden in aller Regel gebührenfrei. Apple Pay, Google Pay, Trustly und Zimpler verlangen keine direkten Nutzerkosten. Wo eine Provider-Gebühr anfällt, trägt sie das Casino, nicht der Kunde. Bei Google Pay etwa reduziert der Dienst den an das Casino weitergeleiteten Betrag um die Gebühr, der Spieler zahlt den vollen Einzahlungsbetrag und bekommt ihn voll gutgeschrieben.
Die zweite Frage ist die spannendere, weil hier das deutsche Recht mit voller Wucht zuschlägt. Es gibt ein Einzahlungslimit von tausend Euro pro Monat, und dieses Limit gilt nicht pro Casino, sondern anbieterübergreifend für den einzelnen Spieler. Überwacht wird es zentral über das System LUGAS. Das heißt im Klartext: Wer bei einem Casino sechshundert Euro einzahlt, hat bei allen anderen legalen Anbietern zusammen nur noch vierhundert Euro Spielraum im selben Monat. Die mobile Zahlungsmethode ändert daran nichts. Ob per Apple Pay, Trustly oder Paysafecard, jeder Euro zählt in denselben Topf. Das Limit ist an den Spieler geknüpft, nicht an den Zahlungsweg.
Diese Rechnung hat eine praktische Konsequenz, die viele überrascht. Das mobile Bezahlen ist bequem, aber Bequemlichkeit und ein hartes Monatslimit vertragen sich schlecht. Gerade weil eine Einzahlung per Fingerabdruck in drei Sekunden erledigt ist, verliert man leicht den Überblick, wie viel im laufenden Monat schon zusammengekommen ist. Das zentrale Limit fängt das nach oben ab, aber es ersetzt nicht den eigenen Kopf. Wer seine tausend Euro schon Mitte des Monats ausgeschöpft hat, steht bis zum Ersten vor verschlossener Kasse, bei jedem legalen Anbieter gleichzeitig.
Neben dem Einzahlungslimit prägen weitere Vorgaben das Spiel, die zwar nicht direkt an der Kasse hängen, aber zum Gesamtbild gehören. Der Höchsteinsatz an virtuellen Spielautomaten liegt bei einem Euro pro Drehung. Zwischen zwei Drehungen liegen mindestens fünf Sekunden. Autoplay ist untersagt. Diese Bremsen wirken zusammen mit dem Einzahlungslimit und formen ein Umfeld, das schnelle große Verluste erschwert. Für den einen ist das Gängelung, für den anderen ein Schutzgeländer. Fakt ist: Es ist Teil des Pakets, das man mit einem legalen deutschen Casino bekommt, und die mobile Zahlung fügt sich nahtlos ein.
Gibt es Gebühren, wenn ich per Handy im Casino einzahle?
In der Regel nein. Apple Pay, Google Pay, Trustly und Zimpler sind für den Spieler gebührenfrei, etwaige Provider-Kosten übernimmt das Casino. Nur bei bankseitiger Währungsumrechnung könnten Kosten entstehen, was im deutschen Euro-Alltag praktisch nie vorkommt. Der eingezahlte Betrag wird voll gutgeschrieben.
Wie hoch ist das Einzahlungslimit bei mobilen Zahlungen in deutschen Casinos?
Es gilt ein anbieterübergreifendes Limit von tausend Euro pro Monat, zentral über LUGAS überwacht. Dieses Limit ist an den Spieler gebunden, nicht an das einzelne Casino oder die Zahlungsmethode. Jede mobile Einzahlung, egal über welchen Dienst, wird auf diese Obergrenze angerechnet.
Bonus und mobile Einzahlung — was zusammenpasst und was nicht
Kaum ein Spieler zahlt ein, ohne vorher auf den Willkommensbonus zu schielen. Die Frage, die dabei fast immer untergeht: Beeinflusst die Zahlungsmethode, ob und wie man den Bonus bekommt? Die Antwort ist in Deutschland erfreulich einfach und für manche ernüchternd. Der Bonus hängt am Casino und an dessen Bedingungen, nicht am mobilen Zahlungsweg. Ob man per Apple Pay, Trustly oder Paysafecard einzahlt, ändert am Angebot nichts. Es gibt bei GGL-Anbietern keine Sonderprämie dafür, dass man ausgerechnet vom Handy zahlt, auch wenn manche Werbung diesen Eindruck erwecken will.
Eine historische Ausnahme muss man kennen, weil der Suchbegriff sie immer wieder hochspült: PayPal. Früher schlossen manche Casinos Einzahlungen über bestimmte Wallets vom Bonus aus, PayPal war dabei ein häufiger Kandidat. Diese Klauseln existieren bei einzelnen Anbietern noch, sind aber die Ausnahme, nicht die Regel. Wer auf Nummer sicher gehen will, liest die Bonusbedingungen vor der ersten Einzahlung und prüft, ob die gewählte Methode dort ausgeschlossen ist. Zwei Minuten Lektüre ersparen den Ärger, wenn das „Geschenk“ ausbleibt, weil man den falschen Kanal gewählt hat.
Der Begriff Bonus ohne Einzahlung führt in diesem Zusammenhang ohnehin in die Irre. Ein solches Startguthaben, das man ganz ohne eigene Einzahlung bekommt, hat per Definition mit der Zahlungsmethode nichts zu tun, denn es fließt ja kein Geld vom Spieler. Bei deutschen GGL-Casinos sind reine No-Deposit-Angebote zudem selten geworden, weil die engen regulatorischen Vorgaben den Spielraum für großzügige Gratisprämien beschneiden. Wer eines findet, sollte die Umsatzbedingungen besonders genau lesen: Ein Startguthaben von zehn Euro mit einer vierzigfachen Umsatzanforderung bedeutet vierhundert Euro Einsatz, bevor auch nur ein Cent auszahlbar wird. Das „Gratis“ hat fast immer ein Preisschild, es steht nur im Kleingedruckten.
Praktisch heißt das für die mobile Einzahlung: Man wählt die Zahlungsmethode nach Bequemlichkeit und Verfügbarkeit, nicht nach dem Bonus. Der Bonus wird separat geprüft, an den Bedingungen des Casinos, unabhängig davon, ob der erste Euro per Fingerabdruck oder per Voucher-PIN hereinkommt. Diese Trennung im Kopf schützt vor der häufigsten Enttäuschung, nämlich der Erwartung, ein bestimmter Zahlungsweg schalte ein besseres Angebot frei. Tut er nicht. Das Angebot steht für alle gleich.
Auszahlung — der Haken bei mobilen Zahlungswegen
Hier liegt die größte Falle, und kaum jemand spricht sie offen an. Die meisten mobilen Zahlungsmethoden sind Einbahnstraßen. Man kommt damit rein, aber nicht wieder raus. Apple Pay, Google Pay und Paysafecard funktionieren ausschließlich für die Einzahlung. Eine Auszahlung des Gewinns über diese Kanäle ist technisch nicht vorgesehen. Wer also mit Apple Pay auf dem iPhone eingezahlt hat und danach etwas gewinnt, kann sich das Geld nicht einfach auf demselben Weg zurückholen. Das ist keine Schikane des Casinos, sondern liegt in der Natur dieser Dienste, die als reine Zahlungsvermittler in eine Richtung konzipiert sind.
Was bedeutet das praktisch? Man braucht einen zweiten Weg für die Auszahlung, und den sollte man kennen, bevor man einzahlt, nicht erst wenn der Gewinn wartet. Zwei Methoden aus unserer Liste tragen die Auszahlung von Haus aus: Trustly und, wo verfügbar, PayPal. Wer von Anfang an über einen dieser beiden einzahlt, hat den Rückweg gleich miterledigt. Über Trustly landet der Gewinn direkt auf dem Bankkonto, über PayPal im Wallet. Wer dagegen per Apple Pay, Google Pay oder Paysafecard eingezahlt hat, weicht für die Auszahlung fast immer auf die klassische Banküberweisung aus, gelegentlich auf die hinterlegte Karte.
Der saubere Fahrplan lautet deshalb: Wer Wert auf einen reibungslosen Kreislauf legt, wählt Trustly, weil Ein- und Auszahlung über denselben Kanal laufen und kein Bruch entsteht. Wer aus Gerätegründen bei Apple Pay oder Google Pay bleibt, plant die Banküberweisung als Auszahlungsweg von vornherein ein und hinterlegt die nötige Bankverbindung frühzeitig. Für die Fälle, in denen ein Apple-Pay-Casino den Rückweg über andere Dienste anbietet, lohnt der Blick in unseren Apple-Pay-Casino-Ratgeber ebenso wie die Übersicht dazu, wie sich Google Pay als Zahlungsmethode im Casino im Detail schlägt. Die Auszahlungsdauer selbst hängt weniger von der Methode ab als vom Casino und dessen interner Prüfung. Manche Häuser zahlen innerhalb eines Tages, andere lassen sich bis zu fünf Tage Zeit.
Es gibt noch eine Feinheit, die aus dem deutschen Geldwäscherecht folgt und viele überrascht. Casinos zahlen bevorzugt auf denselben Weg zurück, über den das Geld hereinkam, soweit das technisch geht. Bei Trustly und PayPal ist das der Idealfall, weil die Rückrichtung existiert. Bei einer Karteneinzahlung über Apple Pay landet die Auszahlung häufig auf ebendieser Karte, sofern sie Rückbuchungen erlaubt, sonst auf dem Bankkonto. Dieses Prinzip der Rückverfolgbarkeit ist kein Schikanewille, sondern Vorschrift: Es soll verhindern, dass Geld über einen Kanal hereinkommt und über einen ganz anderen wieder verschwindet. Wer das weiß, wählt seinen Einzahlungsweg im Idealfall schon mit Blick auf die spätere Auszahlung.
Ein letzter Punkt, den Einzahlungs-Euphorie gern verdrängt: Vor der ersten Auszahlung steht bei jedem GGL-Casino die abgeschlossene Verifizierung. Wer die KYC-Prüfung bei der Registrierung übersprungen oder unvollständig gelassen hat, merkt es spätestens jetzt. Kein legales Casino zahlt an ein nicht verifiziertes Konto aus. Das ist gut so, denn es schützt auch davor, dass jemand anderes mit den eigenen Daten Kasse macht. Wer die Prüfung gleich zu Beginn erledigt, hat bei der Auszahlung freie Bahn.
Kann ich mit Apple Pay oder Google Pay auch Gewinne auszahlen lassen?
Nein. Apple Pay und Google Pay sind reine Einzahlungsmethoden, eine Auszahlung darüber ist nicht möglich. Für Gewinne nutzt man einen anderen Weg, meist die Banküberweisung oder, falls bei der Einzahlung gewählt, Trustly oder PayPal, die beide auch die Auszahlung tragen.
Prepaid und ohne Bankkonto — die realistische Alternative zum Handyguthaben
Für einen bestimmten Spielertyp ist die ganze Diskussion um Karten und Bankkonten irrelevant, weil er genau die vermeiden will. Kein Konto offenlegen, keine Kreditkarte hinterlegen, nur einen festen Betrag einsetzen und keinen Cent mehr. Genau dieser Wunsch steckt oft hinter der Suche nach „Handyguthaben“ im Casino. Die Vorstellung: Man lädt wie beim Prepaid-Handy einen Betrag auf und verspielt nur den. Das Konzept ist vernünftig, nur der vermutete Weg dorthin führt ins Leere. Über das Guthaben der Mobilfunk-SIM geht es bei legalen Anbietern nicht.
Die Lösung, die diesen Wunsch tatsächlich erfüllt, ist Paysafecard. Sie liefert exakt das Gefühl von Prepaid-Kontrolle, das die meisten suchen: einen festen Voucher, gekauft mit Bargeld an der Tankstelle oder im Supermarkt, ohne dass eine Bank ins Spiel kommt. Der Betrag ist gedeckelt durch das, was auf dem Voucher liegt. Ist er verspielt, ist Schluss, es sei denn, man kauft bewusst einen neuen. Diese physische Grenze wirkt oft besser als jeder gute Vorsatz, weil sie keine spontane Nachladung per Fingertipp erlaubt.
Verwalten lässt sich das Ganze über die my-paysafecard-App, was den Ablauf doch wieder ans Handy bindet, nur eben ohne Mobilfunkabrechnung im Hintergrund. Man sieht sein Guthaben, verfolgt die Einsätze und behält die Übersicht. Für Spieler mit knapper Kasse oder ausgeprägtem Datenschutzbedürfnis ist das die pragmatischste Wahl unter den mobilen Wegen. Nur eines darf man nicht vergessen, und es wurde oben schon gesagt: Anonym ist allenfalls der Kauf des Vouchers. Das Casino selbst verlangt die volle Verifizierung, weil das deutsche Recht keine anonymen Spielerkonten kennt. Wer glaubt, mit Paysafecard komplett unerkannt zu spielen, sitzt einem Missverständnis auf.
Was ist die beste Alternative, wenn ich kein Bankkonto oder keine Kreditkarte nutzen will?
Paysafecard. Der Prepaid-Voucher wird mit Bargeld an Verkaufsstellen gekauft und per PIN im Casino eingelöst, ganz ohne Bankkonto oder Karte. Die my-paysafecard-App bringt die Verwaltung aufs Handy. Der feste Betrag deckelt die Ausgaben automatisch, eine Auszahlung zurück auf die Karte ist allerdings nicht möglich.
Woran du ein legales Handy-Casino erkennst
Die Suche nach dem „besten“ Handy-Casino läuft oft auf die falsche Frage hinaus. Nicht die schickste App oder der fetteste Willkommensbonus entscheidet, sondern eine schlichte Ja-Nein-Prüfung: Hat der Anbieter eine GGL-Lizenz oder nicht? Alles andere ist nachgeordnet. Ein Casino ohne deutsche Erlaubnis mag mehr Spiele, höhere Limits und verlockendere Angebote haben, aber es spielt außerhalb des Schutzrahmens, und wer dort einzahlt, hat im Streitfall schlechte Karten. Der erste Griff gilt daher immer der Whitelist der GGL, die öffentlich einsehbar ist und jeden zugelassenen Anbieter namentlich führt.
Es gibt ein paar schnelle Merkmale, an denen man einen sauberen Anbieter im Alltag erkennt, ohne jedes Mal die Behördenliste zu öffnen. Ein legales deutsches Casino weist die staatliche Erlaubnis samt zuständiger Behörde auf der Startseite aus. Es bindet den Spieler beim Login sichtbar an das Sperrsystem OASIS an. Es zeigt das Einzahlungslimit transparent an und lässt einen nicht darüber hinaus. Und es verlangt die Identitätsprüfung, statt sie großzügig zu übergehen. Was nach lästiger Bürokratie klingt, ist in Wahrheit das Gütesiegel. Ein Anbieter, der einem die KYC-Prüfung erlassen will, wirbt nicht mit Bequemlichkeit, sondern verrät seine fehlende Lizenz.
Die Qualitätsfrage kommt erst danach, und dann darf man ruhig wählerisch sein. Läuft die mobile Seite flüssig oder hakt sie? Sind die gewünschten Zahlungsmethoden im Kassenbereich hinterlegt? Wie schnell zahlt das Haus aus, und wie erreichbar ist der Kundendienst, wenn es klemmt? Das Spielangebot selbst ist bei legalen Anbietern ohnehin auf virtuelle Automatenspiele und die erlaubten Kategorien beschränkt, und praktisch jeder dieser Titel läuft heute problemlos auf dem Handy. Am Spielangebot scheiden sich die legalen Anbieter also kaum, wohl aber an Bedienung, Tempo und Service. Genau dort lohnt der Vergleich, nicht an der Frage, ob man überhaupt vom Handy zahlen kann. Das kann man, sofern der Anbieter die passende Methode führt.
Bei den Erfahrungsberichten, die im Netz kursieren, lohnt ein skeptischer Blick. Viele Testseiten verdienen an Vermittlungsprovisionen und ordnen ihre Empfehlungen entsprechend. Ein „bestes Handy-Casino“, das zufällig immer derselbe Anbieter ist, sagt mehr über die Provisionsstruktur als über die Qualität. Verlässlicher sind harte Fakten: die Lizenz auf der Whitelist, die transparent kommunizierten Limits, die konkrete Auszahlungsdauer aus mehreren unabhängigen Berichten. Wer eine Zahlungsmethode wie Apple Pay oder Trustly gezielt sucht, filtert am besten direkt danach, statt sich von einer pauschalen Bestenliste treiben zu lassen. Denn ob das viertplatzierte Casino irgendeiner Rangliste zufällig genau den mobilen Weg führt, den man braucht, ist reine Glückssache. Der Kassenbereich verrät es in Sekunden, eine Rangliste selten.
Noch ein Wort zu den Testsiegel-Versprechen mit dem Wort „zertifiziert“. Ein zertifiziertes Casino im deutschen Sinn ist schlicht eines mit GGL-Lizenz, nicht mehr und nicht weniger. Es gibt kein geheimes Extra-Zertifikat, das ein Handy-Casino besonders vertrauenswürdig macht. Wer mit dem Begriff wirbt, meint entweder die staatliche Erlaubnis, dann ist er redundant, oder er streut Nebel. Die Prüfung bleibt dieselbe: Steht der Anbieter auf der Whitelist, ist er legal. Steht er nicht dort, hilft auch das schönste selbstverliehene Siegel nichts.
Verantwortungsvolles Spiel und die mobile Verfügbarkeit
Am Ende steht der Punkt, der bei aller Technik zu leicht untergeht. Das Handy macht das Einzahlen so mühelos, dass die eigentliche Bremse verschwindet: die Zeit zum Nachdenken. Früher musste man Kartendaten heraussuchen und abtippen, ein kleiner Widerstand, der manche Impuls-Einzahlung im Keim erstickte. Heute genügt ein Blick in die Kamera. Diese Reibungslosigkeit ist ein Fortschritt und eine Gefahr zugleich, und man sollte sie als beides begreifen.
Das deutsche System hat genau dafür Werkzeuge, und sie greifen unabhängig von der Zahlungsmethode. Das anbieterübergreifende Limit von tausend Euro über LUGAS ist die härteste Bremse, weil es sich nicht durch einen Wechsel des Casinos umgehen lässt. Das Sperrsystem OASIS erlaubt die Selbstsperre, die für alle legalen Anbieter zugleich gilt, sowie die Fremdsperre durch Angehörige. Gerade bei der bequemen mobilen Einzahlung sind das keine bürokratischen Hürden, sondern Schutzgeländer, die im entscheidenden Moment wirken, wenn der Fingerabdruck schneller ist als der Verstand.
Wer merkt, dass das Spiel kippt, findet in diesen Instrumenten einen Notausgang. Die Selbstsperre über OASIS ist in Minuten eingerichtet und lässt sich nicht spontan rückgängig machen, was ihr eigentlicher Sinn ist. Beratungsstellen wie die der Bundeszentrale für gesundheitliche Aufklärung stehen kostenlos zur Verfügung. Das mobile Casino trägt man in der Hosentasche, rund um die Uhr griffbereit, und genau deshalb ist der bewusste Umgang damit kein Nebenthema, sondern die Voraussetzung dafür, dass aus Unterhaltung kein Problem wird.
Ein kleiner, praktischer Rat zum Schluss, der nichts kostet und viel bewirkt: Wer die biometrische Freigabe nutzt, sollte sich bewusst machen, dass genau diese Bequemlichkeit die letzte Denksekunde frisst. Es hilft, ein eigenes Monatsbudget deutlich unter der gesetzlichen Grenze festzulegen und es sichtbar zu notieren, nicht im Kopf, wo es sich bequem verschiebt. Manche Anbieter erlauben es sogar, ein persönliches Einzahlungslimit unterhalb der tausend Euro selbst zu setzen. Das ist keine Bevormundung, sondern ein Werkzeug, das man aus eigenem Interesse in die Hand nimmt. Das Handy zahlt schnell. Der Kopf sollte schneller sein.
Zahlungsmethoden im Casino 2026 – PayPal, Trustly, Klarna & Co.
Inhalt erstellt vom Team «Casino-legal-de.com»