OKTO Wallet Casino: der ehrliche Anbieter-Check für Deutschland 2026
 Verfügbar in DE
Wer „OKTO Wallet Casino“ in die Suche tippt, erwartet meist eine simple Liste. Die Realität ist etwas sperriger, aber deutlich nützlicher: OKTO ist keine einzelne Zahlungsmethode, sondern eine kleine Produktfamilie eines griechischen Zahlungsdienstleisters, und in Deutschland akzeptiert sie bislang eine überschaubare, aber wachsende Riege lizenzierter Anbieter. Genau vier Namen tauchen bis heute belastbar auf, und keiner davon ist ein anonymes Offshore-Portal mit 500-Prozent-Bonus im Header.
Das ist die gute Nachricht für alle, die legal spielen wollen: OKTO ist von der Gemeinsamen Glücksspielbehörde der Länder zugelassen. Die weniger bequeme Nachricht: Die beiden OKTO-Varianten können nicht dasselbe, und die meisten Ratgeber werfen sie fröhlich in einen Topf. Dieser Text sortiert das – welche Anbieter OKTO führen, wie eine Bareinzahlung an der Tankstelle Schritt für Schritt läuft, warum du über die eine Variante Geld abheben kannst und über die andere nicht, und wie sich das Ganze mit dem deutschen Einzahlungslimit verträgt.
OKTO im deutschen Casino — was hinter dem Namen steckt
OKTO ist ein Zahlungsschema mit griechischen Wurzeln, das sich auf einen recht speziellen Bereich konzentriert: Geldbewegungen rund ums Online-Spiel. Der Anbieter tritt in Deutschland nicht als Casino auf, sondern als Dienstleister im Hintergrund – die Kasse, nicht das Spiel. Und weil Zahlungsdienste im deutschen Glücksspiel streng reguliert sind, war der entscheidende Schritt weniger die Technik als die behördliche Freigabe.
Die kam im November 2023. Die Gemeinsame Glücksspielbehörde der Länder erteilte grünes Licht für zwei OKTO-Produkte auf einmal: die App-Lösung OKTO.WALLET und die Bargeldlösung OKTO.CASH. Für Spieler ist dieser Punkt wichtiger, als er klingt. Eine Zahlungsmethode, die von der Aufsicht akzeptiert wurde, taucht nicht in denselben Grauzonen auf wie die üblichen Verdächtigen aus dem Ausland. Sie ist Teil des regulierten Systems, mit allem, was dazugehört – auch mit den Einschränkungen, die vielen Spielern erst beim zweiten Blick auffallen.
Der Zeitpunkt war kein Zufall. Der regulierte deutsche Online-Markt hatte laut der Aufsichtsbehörde 2023 einen Bruttospielertrag von rund 9,4 Milliarden Euro erreicht, und ein erheblicher Teil davon liegt bei Spielern, die aus guten Gründen lieber bar zahlen als per Karte oder Konto. Diese Gruppe war lange schlecht bedient: Wer im legalen Markt spielen wollte, musste sich mit Banküberweisung, PayPal oder wenigen Prepaid-Gutscheinen begnügen. OKTO stieß genau in diese Lücke – eine Bargeldschiene, die technisch in die Kasse des Anbieters eingebettet ist und trotzdem den deutschen Vorgaben genügt. Für den Anbieter ist das ein Geschäft, für den Spieler ein zusätzlicher Weg, der vorher fehlte.
Technisch läuft OKTO über eine EU-Struktur, die man kurz kennen sollte, bevor man einem Zahlungsdienst sein Geld anvertraut. Das eigentliche E-Geld-Geschäft betreibt die Sureswipe E.M.I. PLC, ein von der Zentralbank Zyperns zugelassenes E-Geld-Institut. In Deutschland tritt die Oktopay Deutschland GmbH als Vermittler auf. Kundengelder liegen laut Anbieter auf einem getrennten Sammel-Treuhandkonto bei einer EU-Bank, abgekoppelt vom Betriebsvermögen des Instituts, unverzinst und ohne Verleih. Das ist der übliche Aufbau seriöser E-Geld-Anbieter – kein Grund zum Jubeln, aber ein Grund, ruhig zu bleiben.
Diese Konstruktion hat einen praktischen Nutzen, den man erst schätzt, wenn ein Anbieter einmal ins Straucheln gerät. Getrennt verwahrtes Kundengeld bedeutet: Sollte das Institut in Schwierigkeiten geraten, ist das Guthaben der Nutzer nicht Teil der Insolvenzmasse, sondern liegt abgeschottet auf einem eigenen Konto. Das ist kein OKTO-Sonderweg, sondern europäischer Standard für E-Geld-Institute – aber es ist der Unterschied zwischen einem regulierten Zahlungsdienst und den zahllosen Wallet-Angeboten aus Lizenzoasen, bei denen niemand garantiert, wo das Geld am Monatsende liegt. Wer sich einmal die Mühe macht, das Impressum eines Anbieters zu lesen, erkennt an genau solchen Formulierungen, ob er es mit einem beaufsichtigten Dienst oder mit einer Blackbox zu tun hat.
Ein Detail, das im deutschen Kontext zählt: OKTO ist so gebaut, dass es der Kontoinhaber-Pflicht genügt. Zahlungen auf das oder vom Spielkonto laufen über ein Zahlungskonto, das auf den Namen des Spielers geführt wird. Das klingt nach Bürokratie, ist aber der Grund, warum diese Methode überhaupt in einem lizenzierten deutschen Casino auftauchen darf. Wer eine Zahlungsart sucht, mit der sich Identität und Herkunft des Geldes verschleiern lassen, ist bei OKTO an der falschen Adresse – und, ehrlich gesagt, im legalen deutschen Markt generell.
Noch eine Klarstellung vorweg, weil sie im Netz für Verwirrung sorgt: Es gibt eine zweite Sache namens „Okto“, eine reine Krypto-Trading-Wallet aus einem völlig anderen Umfeld. Mit dem Casino-Zahlungsdienst hat sie außer den vier Buchstaben nichts gemein. Wer nach der Wallet für sein Spielkonto sucht, meint das griechische Zahlungsschema, nicht das DeFi-Werkzeug.
Dass OKTO in Deutschland kein Neuling aus dem Nichts ist, zeigt der Blick über die Grenze. In anderen europäischen Märkten – Griechenland, Rumänien, Italien und darüber hinaus – arbeitet der Anbieter seit Jahren mit etablierten Namen der Branche zusammen, von Betano über Stoiximan bis Superbet. Diese Verankerung ist relevant, weil Zahlungsdienstleister im Glücksspiel eine heikle Rolle spielen: Sie müssen den Anbietern, den Aufsichtsbehörden und den Spielern gleichzeitig vertrauenswürdig erscheinen. Ein Dienst, der in mehreren regulierten Märkten mit großen Betreibern läuft, hat diese Prüfung mehrfach bestanden, bevor er in Deutschland antrat. Das ersetzt keine eigene Vorsicht, aber es unterscheidet OKTO von den namenlosen Wallets, die alle paar Monate in Foren auftauchen und ebenso schnell wieder verschwinden.
Ist OKTO in Deutschland legal und sicher?
Ja. Beide OKTO-Produkte wurden im November 2023 von der Gemeinsamen Glücksspielbehörde der Länder für den deutschen Markt zugelassen, das E-Geld stammt von einem in der EU regulierten Institut, und Kundengelder liegen getrennt vom Firmenvermögen. Genutzt wird OKTO ausschließlich bei Anbietern mit deutscher Lizenz.
OKTO.WALLET oder OKTO.CASH — der Unterschied, den kaum jemand erklärt
Hier liegt der wunde Punkt fast aller Ratgeber zum Thema. „OKTO Wallet Casino“ wird behandelt, als gäbe es ein einziges Produkt. Tatsächlich sind es zwei, und sie unterscheiden sich in genau dem Punkt, der für Spieler am meisten zählt: ob Geld nur rein oder auch wieder raus kann.
Die Verwirrung ist kein Zufall, sondern hat mit der Suchsprache zu tun. „Wallet“ klingt nach digitaler Geldbörse mit allem Drum und Dran, und so wird der Begriff auch im Alltag benutzt. Der real in Deutschland ausgerollte Dienst ist aber überwiegend die Bargeldlösung, die mit einer klassischen Wallet-App wenig gemein hat. Wer also „okto wallet casino“ sucht, landet fast immer bei OKTO.CASH, obwohl der Name etwas anderes suggeriert. Diese Diskrepanz zwischen Suchbegriff und tatsächlichem Produkt aufzulösen, ist keine Wortklauberei – sie entscheidet darüber, ob man am Ende die Methode nutzt, die man wollte, oder überrascht vor einer Bargeldeinzahlung steht, wo man ein Wallet-Guthaben erwartet hat. Deshalb hier beide Varianten sauber getrennt, jede mit dem, was sie wirklich kann.
OKTO.WALLET: App-Guthaben mit Prepaidkarte
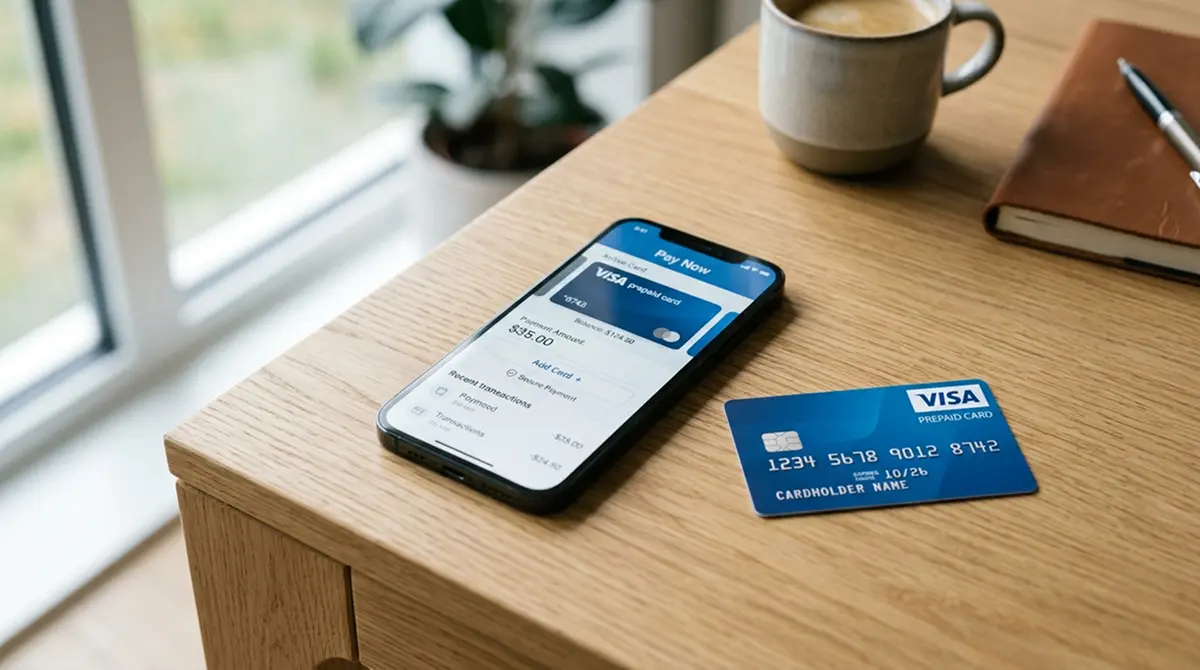
OKTO.WALLET ist eine kostenlose Mobil-App und funktioniert wie eine eigene kleine Geldbörse. Man lädt sie per Visa, Mastercard oder Apple Pay auf, hält dort Guthaben und bewegt es von dort aus. Dazu gibt es die OKTO VISA Prepaidkarte, physisch und virtuell, mit der sich das Guthaben flexibel einsetzen lässt. Nach Angaben des Anbieters sind Einzahlungen, Auszahlungen und Überweisungen an Freunde und Familie kostenlos, ebenso das Abheben an Geldautomaten – laut OKTO weltweit.
Der entscheidende Unterschied zur Bargeldvariante: Die Wallet kann in beide Richtungen. Guthaben aufs Spielkonto, Gewinn zurück in die Wallet, von dort aufs Bankkonto oder an den Automaten. Das macht sie zur eigentlich „vollständigen“ OKTO-Lösung für alle, die einen Kreislauf aus Ein- und Auszahlung wollen, ohne bei jeder Transaktion die IBAN herauszukramen. Der Preis dafür ist die Einrichtung: App installieren, verifizieren, aufladen. Kein Bargeld-an-der-Kasse-Charme, sondern ein digitales Konto mehr im Leben.
Die Prepaidkarte verdient einen eigenen Gedanken, weil sie die Wallet über das reine Spielkonto hinaushebt. Guthaben, das man aus einem Casino zurückgeholt hat, landet in der Wallet und lässt sich von dort mit der VISA-Karte einsetzen wie mit jeder anderen Karte – im Laden, online, am Automaten. Das entkoppelt den Gewinn vom Spielkonto: Statt Geld auf dem Casino-Guthaben liegen zu lassen, wo es zum Weiterspielen einlädt, zieht man es in eine neutrale Geldbörse ab. Für die Selbstkontrolle ist das ein unterschätzter Vorteil.
Die Wallet ist außerdem nicht auf das Spiel beschränkt, und das erklärt, warum OKTO sie als eigenständiges Produkt und nicht nur als Casino-Zubehör positioniert. Guthaben lässt sich laut Anbieter gebührenfrei an Freunde und Familie senden, die Karte funktioniert im normalen Zahlungsalltag, und das Abheben am Automaten macht sie zu einer Art Zweitkonto light. Für den Casino-Kontext heißt das: Die Wallet lebt weiter, auch wenn man gerade nicht spielt, statt als totes Konto zu verstauben. Wer allerdings ausschließlich einzahlen und nie über OKTO auszahlen will, für den ist dieser Funktionsumfang Ballast – dann ist die schlanke Bargeldschiene OKTO.CASH das passendere Werkzeug. Es kommt, wie so oft, darauf an, was man wirklich vorhat, und nicht darauf, welches Produkt auf dem Papier mehr kann. Ob die vom Anbieter beworbene Gebührenfreiheit für Ein- und Auszahlungen und Automatenabhebungen in jedem Detail und jedem Land gilt, sollte man vor dem ersten Euro in den aktuellen Konditionen nachlesen – „kostenlos“ ist in der Zahlungsbranche selten ganz ohne Kleingedrucktes.
OKTO.CASH: Bargeld an der Kasse
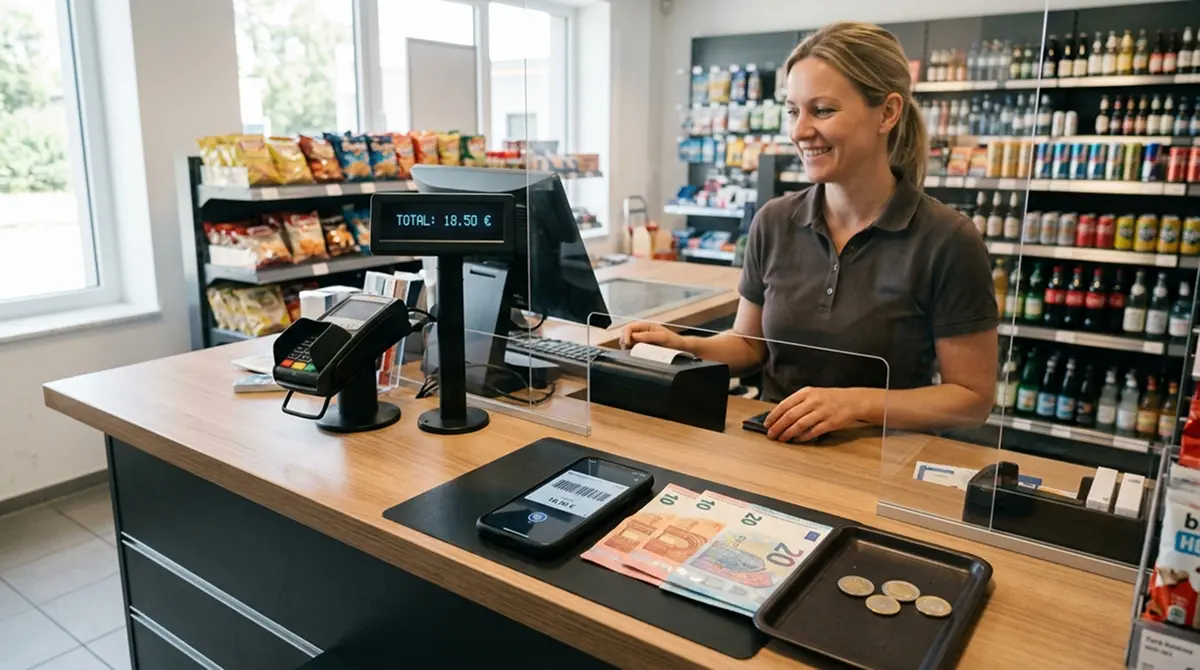
OKTO.CASH ist das genaue Gegenteil in Sachen Haptik – und in Sachen Richtung. Es ist eine reine Bargeldlösung: Man erzeugt beim Anbieter einen Code, zahlt damit an einer Verkaufsstelle bar, und das Geld landet in Echtzeit auf dem Spielkonto. Keine Karte, kein Bankkonto, keine App eines Drittanbieters nötig, weil OKTO.CASH direkt in die Seite oder App des Casinos eingebettet ist.
Und jetzt der Satz, den kein Werbetext gern fett setzt: OKTO.CASH ist ausschließlich für die Einzahlung gedacht. Einen Auszahlungsweg über die Bargeldschiene gibt es nicht – Gewinne fließen bei diesen Anbietern über andere Wege zurück, in der Regel per Banküberweisung. Wer also glaubt, er könne seinen Gewinn abends bar an der Tankstelle abholen wie ein Paket, wird enttäuscht. Die Barzahlung ist eine Einbahnstraße ins Casino, kein Geldautomat mit Extraschritten.
Warum das so gebaut ist, hat einen nachvollziehbaren Grund. Eine Barauszahlung an einer beliebigen Tankstelle wäre aufsichtsrechtlich ein Albtraum: Sie würde die Nachverfolgbarkeit der Geldflüsse aushebeln, die im deutschen Rahmen gerade gewollt ist. Die Einzahlung lässt sich sauber an ein verifiziertes Spielkonto knüpfen, die Auszahlung bar an der Kasse an eine anonyme Person kaum. OKTO.CASH ist deshalb bewusst als Einzahlungskanal konzipiert, und die Anbieter kombinieren es mit klassischen Auszahlungswegen. Das ist keine Nachlässigkeit im Produktdesign, sondern die logische Konsequenz aus den Regeln, unter denen es überhaupt zugelassen wurde. Wer das versteht, spart sich die Enttäuschung – und den Ärger an der Kasse, wenn dort niemand weiß, wovon man redet.
Damit klärt sich auch die Suchanfrage selbst auf. „OKTO Wallet Casino“ meint für die meisten Nutzer in der Praxis OKTO.CASH – die bar-basierte Methode, die real bei deutschen Anbietern ausgerollt wurde. Die eigentliche Wallet-App mit Auszahlungsfunktion ist das zweite, weniger sichtbare Standbein. Beide sind zugelassen, aber sie lösen unterschiedliche Probleme.
| Merkmal | OKTO.WALLET | OKTO.CASH |
|---|---|---|
| Grundprinzip | App-Guthaben mit Prepaidkarte | Bargeldeinzahlung per Code an der Kasse |
| Einzahlung ins Casino | ja | ja, in Echtzeit |
| Auszahlung aus dem Casino | ja, über die Wallet zurück | nein, nur Einzahlung |
| Bankkonto nötig | zum Aufladen bzw. Abheben | nein, reines Bargeld |
| App erforderlich | ja, die OKTO-App | nein, in die Casino-Seite eingebettet |
| Zusatzfunktion | VISA Prepaidkarte, Automaten weltweit | über 14.000 Verkaufsstellen in Deutschland |
Was ist der Unterschied zwischen OKTO.WALLET und OKTO.CASH?
OKTO.WALLET ist eine App mit eigenem Guthaben und Prepaidkarte, die Ein- und Auszahlungen erlaubt. OKTO.CASH ist eine reine Bargeldlösung: Man zahlt per Code an einer Verkaufsstelle bar ein, Gewinne lassen sich darüber aber nicht abheben. Für Auszahlungen taugt nur die Wallet-Variante.
So zahlst du mit OKTO.CASH ein — Schritt für Schritt
Der Ablauf ist bewusst simpel gehalten, weil er Menschen ansprechen soll, die mit E-Wallets und Kartendaten nichts am Hut haben. Wer schon einmal einen Paysafecard-Bon an der Kasse gekauft hat, kennt das Prinzip – nur dass OKTO.CASH ohne den Umweg über einen vorab gekauften Gutschein auskommt.
Für wen sich die Bargeldschiene überhaupt lohnt, ist schnell umrissen. Da sind zum einen Spieler, die grundsätzlich bar wirtschaften und ihre Kartendaten nicht in jedem Onlineformular hinterlassen wollen – aus Datenschutzgründen, aus Gewohnheit oder aus schlichtem Misstrauen gegenüber gespeicherten Zahlungsdaten. Zum anderen Menschen, die kein passendes Bankprodukt für Onlinezahlungen haben oder haben wollen. Und schließlich die Gruppe, die ihr Spielbudget bewusst physisch machen will, damit der Verlust nicht als abstrakte Zahl, sondern als tatsächlich hingelegter Schein spürbar bleibt. Wer dagegen ohnehin per PayPal oder Überweisung zahlt und damit zufrieden ist, gewinnt durch OKTO.CASH wenig – die Methode löst ein Problem, das nicht jeder hat. Genau diese Ehrlichkeit fehlt den meisten Übersichten, die jede Zahlungsart pauschal als Fortschritt verkaufen.
Zuerst wählst du beim Anbieter, der OKTO führt, in der Kasse die Methode OKTO.CASH aus und gibst den Betrag ein, den du einzahlen willst. Das System erzeugt daraufhin einen Barcode oder Transaktionscode. Diesen Code nimmst du mit – auf dem Handy reicht – und suchst eine teilnehmende Verkaufsstelle auf. Dort zeigst du den Code an der Kasse vor und zahlst den Betrag bar. Die Gutschrift auf dem Spielkonto erfolgt in Echtzeit, das Guthaben steht also sofort bereit, nicht erst nach einer Banklaufzeit von zwei Tagen.
Der Charme steckt im Verzicht. Keine Bankverbindung, die man hinterlegt, keine Kreditkartennummer, die irgendwo gespeichert wird, keine separate App eines Zahlungsdienstes, durch die man sich klicken muss. Für Spieler, die aus Prinzip oder aus Mangel an einem passenden Bankprodukt bar bleiben wollen, ist das ein echter Vorteil. Und für alle, die ihr Ausgabeverhalten im Griff behalten wollen, hat Bargeld einen erzieherischen Nebeneffekt: Was man körperlich an der Kasse hinlegt, spürt man anders als eine Zahl, die vom Konto verschwindet.
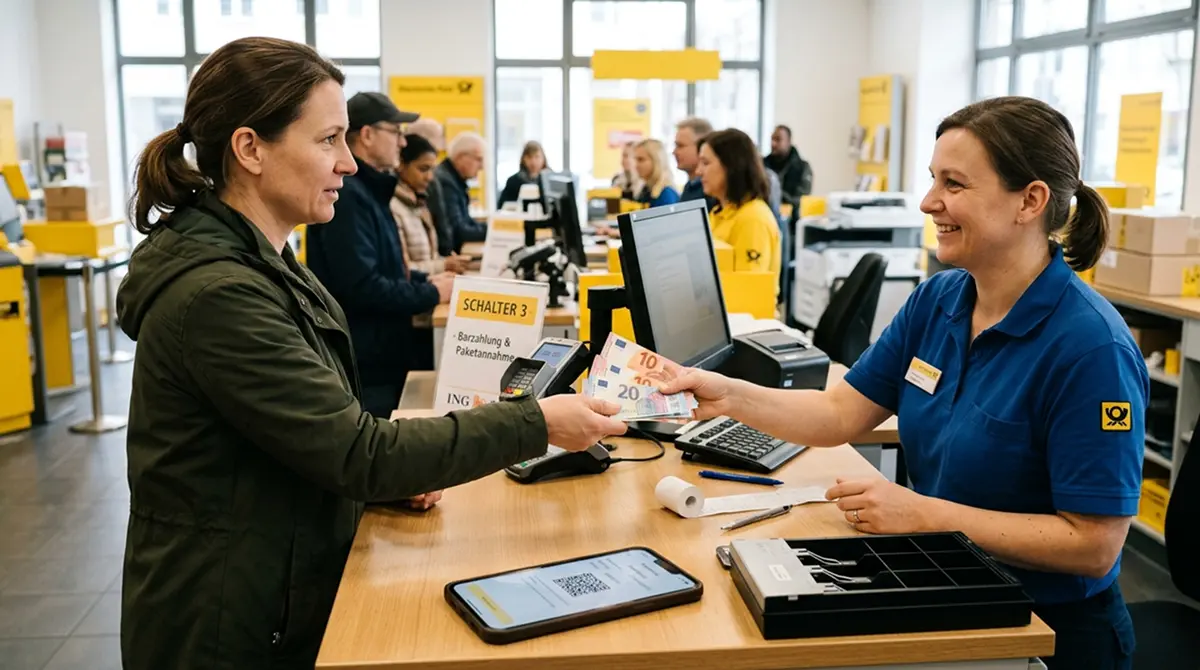
Das Netz dahinter ist der eigentliche Grund, warum OKTO.CASH in Deutschland funktioniert. Über 14.000 Verkaufsstellen sind angebunden, und zwar nicht in obskuren Hinterhöfen, sondern bei Ketten, an denen man ohnehin täglich vorbeikommt: Tankstellen von Aral, Esso und Shell, Filialen der Deutschen Post, klassische Kioske und Lotto-Annahmestellen. Die Wahrscheinlichkeit, dass eine solche Stelle in Laufweite liegt, ist in den meisten deutschen Orten hoch.
Eine ehrliche Einordnung gehört dazu: Bequem ist relativ. Wer nachts um zwei einen Einzahlungsimpuls hat, muss trotzdem warten, bis die Tankstelle offen ist oder er das Haus verlässt. Manche werden diese Reibung als Nachteil empfinden. Andere werden genau darin den Vorteil sehen – ein Automatismus weniger, ein kurzer Moment zum Nachdenken zwischen Impuls und Einsatz.
Was an der Kasse konkret passiert, hängt ein wenig von der Verkaufsstelle ab. An modernen Tankstellenkassen und in Lotto-Annahmestellen ist der Scan eines solchen Codes Routine; das Personal kennt vergleichbare Bargeld-Voucher seit Jahren und muss nicht lange überlegen. In kleineren Kiosken kann es vorkommen, dass man den Vorgang kurz erklären muss – kein Beinbruch, aber ein Grund, beim ersten Mal nicht den vollen Wocheneinsatz mitzubringen, sondern klein anzufangen. Der erzeugte Code hat in der Regel eine begrenzte Gültigkeit, man sollte ihn also zeitnah einlösen und nicht tagelang auf dem Handy vergessen. Und weil bar bezahlt wird, gibt es kein Storno per Mausklick: Was einmal eingezahlt ist, liegt auf dem Spielkonto. Diese Endgültigkeit ist Teil des Konzepts, nicht ein Fehler.
Ein zweiter praktischer Hinweis betrifft die Beträge. Da das Guthaben in Echtzeit gutgeschrieben wird, ist die Versuchung groß, „eben schnell“ nachzulegen, wenn eine Sitzung nicht läuft. Genau hier zahlt sich die physische Reibung des Bargelds aus – wer für jede Nachzahlung erneut zur Kasse muss, legt seltener nach als jemand, der nur einen Knopf drückt. Wer diese Bremse aktiv als Werkzeug nutzt, statt sie als Umstand zu verfluchen, hat mit OKTO.CASH ein überraschend brauchbares Instrument zur Ausgabenkontrolle in der Hand. Das ist kein Zufallsprodukt, sondern liegt in der Natur der Barzahlung, die im digitalen Spiel sonst kaum noch vorkommt.
Wo kann ich mit OKTO.CASH bar einzahlen?
An über 14.000 Verkaufsstellen in Deutschland, darunter Tankstellen von Aral, Esso und Shell, Filialen der Deutschen Post sowie Kioske und Lotto-Annahmestellen. Du erzeugst im Casino einen Code, zeigst ihn an der Kasse vor und zahlst bar. Das Guthaben landet in Echtzeit auf dem Spielkonto.
Die Anbieter mit deutscher Lizenz, die OKTO führen
Jetzt zum Kern der Sache. Wer OKTO nutzen will, kann das nicht bei irgendeinem Casino tun, sondern nur dort, wo die Methode integriert ist – und in Deutschland heißt das: bei einer kleinen Gruppe lizenzierter Anbieter. Bis heute sind es vier belastbare Namen. Drei davon sind ursprünglich Sportwetten-Häuser, die einen Casino-Bereich betreiben; einer ist ein reines Online-Casino. Dieser Unterschied ist keine Haarspalterei, sondern für die Frage „welches ist das beste OKTO-Casino“ entscheidend, weil er bestimmt, was du dort überhaupt spielen kannst.
Der Rollout lief in Etappen: bet-at-home machte im Juli 2024 den Anfang, Interwetten folgte im Oktober 2024, Wunderino kam im April 2025 dazu. Bet.3000 wurde bereits bei der Zulassung im November 2023 als früher Anwender der Wallet-Seite genannt. Genau diese vier bekommen im Folgenden ihre eigene Einordnung, sortiert danach, wie gut sie zur Suche nach einem „OKTO Casino“ passen.
Ein Wort zur Auswahllogik, weil „bestes OKTO Casino“ eine Bewertung verlangt und keine bloße Aufzählung. Vier Anbieter sind keine große Auswahl, deshalb ist die entscheidende Trennlinie nicht ein Bonusprozentsatz, sondern die Frage, was man spielen will. Drei Kriterien führen weiter als jede Sternchen-Wertung: Erstens die Spielart – reines Automatenspiel-Casino oder Sportwetten-Haus mit Casino-Bereich. Zweitens die OKTO-Variante – Bargeld über OKTO.CASH oder App-Guthaben über OKTO.WALLET. Drittens die Reife der Integration, also wie lange und wie eingespielt die Anbindung schon läuft. Bonusangebote spielen bewusst eine Nebenrolle: Sie sind bei allen deutschen Anbietern durch dieselben Umsatzanforderungen gedeckelt und taugen kaum zur Unterscheidung. Wer die vier an diesen drei Achsen misst, findet schneller den passenden Anbieter als über jede Rangliste, die „Platz 1“ verspricht.
| Anbieter | Lizenztyp | OKTO-Variante | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| Wunderino | GGL, virtuelle Automatenspiele | OKTO.CASH | anbieterabhängig, meist ab 10 € | einziges reines Online-Casino der Gruppe |
| bet-at-home | GGL, Sportwetten + Casino | OKTO.CASH | anbieterabhängig | erster OKTO.CASH-Partner in Deutschland |
| Interwetten | GGL, Sportwetten + Casino | OKTO.CASH | anbieterabhängig | über 1.000 Casinospiele inkl. Live-Tischen |
| Bet.3000 | GGL, Sportwetten | OKTO.WALLET | anbieterabhängig | früher Anwender der Wallet-Lösung |
Wunderino
Für alle, die „Casino“ wörtlich nehmen und Walzen statt Wettquoten wollen, ist Wunderino der naheliegendste Kandidat. Es ist das einzige der vier, das ein reines Online-Casino betreibt und kein Sportwetten-Haus mit angeschlossener Spielecke. Die Marke ging 2016 an den Start, wird von Malta aus betrieben und hielt für den deutschen Markt zunächst eine Lizenz aus Schleswig-Holstein, bevor im Dezember 2022 die deutsche Erlaubnis unter dem aktuellen Rahmen kam. Seitdem läuft der Betrieb unter den Auflagen der Gemeinsamen Glücksspielbehörde der Länder, samt Anbindung an PayPal und breitem Automatenspiel-Sortiment.
Wichtig für die Erwartungshaltung: Eine deutsche Konzession für virtuelle Automatenspiele erlaubt genau das – Spielautomaten. Klassische Tischspiele wie Roulette oder Blackjack fallen unter andere Regelungen und gehören in diesem Rahmen nicht zum Angebot. Wer bei „Casino“ an den Live-Croupier am Kessel denkt, muss diese Erwartung im deutschen GGL-Rahmen generell zurückschrauben, nicht nur bei Wunderino. Wer dagegen Spielautomaten sucht, findet hier das passende Haus. Die OKTO-Anbindung kam im April 2025 hinzu und ergänzt die bestehenden Zahlungswege um die Bargeldschiene. Als reines Automatenspiel-Casino ist Wunderino damit für die Suchanfrage „OKTO Casino“ der beste Treffer – auch wenn der Nutzer in Kauf nehmen muss, dass Tischspiele fehlen.
Interessant ist die Geschichte hinter der Lizenz, weil sie viel über den deutschen Markt erzählt. Wunderino gehörte zur Generation von Anbietern, die den Übergang von der alten Schleswig-Holstein-Lizenz in den bundesweiten Rahmen des aktuellen Staatsvertrags mitgemacht haben. Diese Kontinuität ist ein Qualitätssignal für sich: Ein Haus, das seit 2016 am Markt ist und den regulatorischen Wechsel überstanden hat, ist keine Eintagsfliege, die nächsten Monat unter anderem Namen wieder auftaucht. Für die Einzahlung über OKTO bedeutet das einen stabilen, geprüften Rahmen. Der Preis der deutschen Konzession bleibt allerdings der Zuschnitt aufs Automatenspiel – wer die volle Casino-Bandbreite mit Live-Tischen sucht, findet sie im legalen deutschen Angebot generell nicht, und Wunderino macht da keine Ausnahme, sondern hält sich schlicht an die Regeln.
bet-at-home
bet-at-home ist der Anbieter, mit dem OKTO.CASH in Deutschland überhaupt erst startete. Der Livegang im Juli 2024 war OKTOs erster OKTO.CASH-Einsatz im deutschen Markt, was dem Anbieter den Status des Pioniers verschafft – und für Spieler bedeutet, dass die Integration hier am längsten läuft und entsprechend eingespielt ist. bet-at-home tritt mit deutscher GGL-Konzession auf, ist auf der Whitelist geführt und kombiniert ein klassisches Sportwetten-Angebot mit einem regulierten Casino-Bereich, beides unter deutschem Spielerschutz mit LUGAS und OASIS.
Praktisch heißt das: OKTO.CASH ist direkt in die App und Website eingebettet, die Bareinzahlung läuft über dasselbe Verkaufsstellennetz wie bei den anderen. Zum Start ließ sich der Head of Product Richard Greslehner mit dem üblichen Vokabular über „innovative und bequeme Zahlungslösungen“ zitieren, OKTOs Deutschland-Chef Mikhail Ovsepyan zeigte sich „thrilled“ über die Partnerschaft – man darf solche Gründungszitate mit der gebotenen Gelassenheit lesen. Entscheidend ist die Substanz dahinter: eine funktionierende Bargeldeinzahlung bei einem etablierten, lizenzierten Anbieter. Die Auszahlung von Gewinnen läuft bei bet-at-home nicht über OKTO.CASH, sondern über die regulären Wege wie die Banküberweisung.
Der Pionierstatus hat einen konkreten Wert, den man nicht unterschätzen sollte. Wer eine Zahlungsmethode als Erster in Betrieb nimmt, durchläuft die Kinderkrankheiten stellvertretend für alle, die später folgen – abgebrochene Transaktionen, Verkaufsstellen, die den Code nicht kennen, unklare Gutschriftszeiten. Anderthalb Jahre nach dem Livegang ist diese Phase bei bet-at-home vorbei, die Bargeldeinzahlung ist eingespielt. Für Spieler, die OKTO.CASH schlicht funktionieren sehen wollen und keine Lust auf Experimente haben, spricht das für den Anbieter. Der Casino-Bereich bleibt dabei der kleinere Teil eines Hauses, dessen Herz die Sportwette ist – wer primär an Spielautomaten interessiert ist, findet bei bet-at-home ein solides, aber nicht auf Slots spezialisiertes Angebot.
Interwetten
Interwetten bringt von den drei Sportwetten-Häusern das breiteste Casino-Sortiment mit. Neben dem Wettangebot mit Live-Quoten führt der Anbieter über 1.000 Casinospiele, inklusive Live-Dealer-Tischen – eine Bandbreite, die im deutschen Rahmen bemerkenswert ist und Interwetten für Spieler interessant macht, die nicht nur an Spielautomaten interessiert sind. Auch hier gilt die deutsche GGL-Konzession mit dem kompletten Schutzpaket aus LUGAS und OASIS.
Die OKTO.CASH-Partnerschaft wurde im Oktober 2024 geschlossen und Anfang 2025 breiter kommuniziert. Für die Bareinzahlung nutzt Interwetten dasselbe Netz von über 14.000 Standorten, das Prinzip ist identisch zu den anderen Anbietern: Code erzeugen, bar zahlen, sofort gutgeschrieben. Beim Bonus lohnt der nüchterne Blick, den man solchen Angeboten schuldet: Der Neukundenbonus ist auf maximal 200 Euro gedeckelt und muss vor einer Auszahlung fünfmal umgesetzt werden. Das „Geschenk“ der Willkommensprämie ist, wie immer in dieser Branche, ein Darlehen mit Bedingungen, kein Präsent – ein Casino ist keine Wohltätigkeitsveranstaltung. Wer die Umsatzanforderung nüchtern einkalkuliert, kann den Bonus mitnehmen; wer sie ignoriert, wundert sich später über blockierte Auszahlungen.
Innerhalb der drei Sportwetten-Häuser ist Interwetten für den Casino-Sucher die vielseitigste Wahl. Über tausend Spiele und ein Live-Segment bedeuten mehr Auswahl, als das reine Automatenspiel-Casino oder ein knapp gehaltener Casino-Bereich neben der Sportwette bieten. Das relativiert sich zwar an den deutschen Vorgaben – auch Interwetten bewegt sich im Rahmen dessen, was die Konzession erlaubt – aber die schiere Bandbreite spricht Spieler an, die sich nicht auf einen Spieltyp festlegen wollen. In Kombination mit der OKTO.CASH-Bareinzahlung ergibt das ein rundes Paket für alle, die Wette und Casino unter einem Dach und einer Zahlungsart bündeln möchten, statt zwei Konten bei zwei Anbietern zu führen.
Bet.3000
Bet.3000 ist der Sonderfall in dieser Runde und steht für die andere Seite von OKTO – die Wallet statt der Barschiene. Der Anbieter ist primär ein Sportwetten-Haus, hält eine deutsche Sportwetten-Erlaubnis (er gehörte zu den zwanzig Betreibern der ersten E15-Lizenzrunde) und wurde bereits Anfang November 2020 für Sportwetten zugelassen. Bei der GGL-Freigabe der OKTO-Produkte im November 2023 tauchte Bet.3000 als früher Anwender von OKTO.WALLET auf – ein Signal dafür, dass die Wallet-Lösung grundsätzlich jedem deutschen Anbieter offensteht, der sie integrieren will.
Hier gebietet die Redlichkeit eine Einschränkung: Die öffentlich zugängliche Detailtiefe zur konkreten OKTO-Integration bei Bet.3000 ist dünner als bei den drei OKTO.CASH-Partnern. Dass der Anbieter in der Zulassungsmeldung als Wallet-Anwender genannt wurde, ist belegt; wie umfangreich und tagesaktuell die Anbindung im Detail ausfällt, lässt sich aus den öffentlichen Quellen nicht mit derselben Sicherheit sagen. Wer Bet.3000 wegen OKTO.WALLET ansteuert, prüft die Verfügbarkeit am besten direkt in der Kasse des Anbieters. Für die Landkarte der OKTO-Anbieter gehört Bet.3000 dennoch dazu – als Beleg, dass OKTO in Deutschland nicht nur eine Bargeld-, sondern auch eine echte Wallet-Geschichte hat.
Ein Blick auf die Vergangenheit von Bet.3000 lohnt aus einem anderen Grund, der über OKTO hinausweist. Deutsche Gerichte haben in Einzelfällen Wetteinsätze zurückgesprochen, die vor der jeweiligen Lizenzerteilung angenommen wurden – ein Nachhall der Jahre, in denen viele Anbieter ohne saubere deutsche Erlaubnis operierten. Bet.3000 gehört zu den Häusern, die diesen Übergang in die Legalität vollzogen haben und heute mit gültiger Sportwetten-Konzession geführt werden. Für Spieler ist das die eigentliche Botschaft: Die Zulassung eines Anbieters und die Zulassung einer Zahlungsmethode sind zwei getrennte Prüfungen, und erst beide zusammen ergeben den Rahmen, in dem man sich mit einigermaßen ruhigem Gewissen bewegt. OKTO.WALLET bei einem konzessionierten Anbieter zu nutzen erfüllt beide Bedingungen.
Welche deutschen Casinos und Wettanbieter akzeptieren OKTO 2026?
Belastbar sind vier Anbieter mit deutscher Lizenz: Wunderino als reines Automatenspiel-Casino sowie die Sportwetten-Häuser bet-at-home, Interwetten und Bet.3000, die alle einen Casino-Bereich führen. Die ersten drei nutzen die Bargeldlösung OKTO.CASH, Bet.3000 wurde als Anwender der Wallet-Variante genannt.
OKTO und die deutschen Regeln — Limit, Sperrdatei, Kontoinhaber-Pflicht
Eine Zahlungsmethode im deutschen Casino ist nie nur eine Zahlungsmethode. Sie sitzt in einem Regelwerk, das seit dem Glücksspielstaatsvertrag 2021 eng gezogen ist und für alle lizenzierten Anbieter gilt – egal, ob man per Banküberweisung, PayPal oder eben bar über OKTO einzahlt. Wer OKTO wählt, entkommt diesen Regeln nicht, und das ist auch der Punkt.
Das prominenteste Element ist das anbieterübergreifende Einzahlungslimit. Über das System LUGAS, das Länderübergreifende Glücksspielaufsichtssystem, gilt ein monatliches Limit von grundsätzlich 1.000 Euro – und zwar nicht pro Casino, sondern über alle deutschen Anbieter hinweg zusammengerechnet. Zahlst du 100 Euro bei einem Anbieter ein, bleiben dir im selben Monat nur noch 900 Euro für alle anderen. Das Limit setzt sich zum Ersten eines Kalendermonats um Mitternacht zurück. Ein höheres Limit lässt sich gesondert beantragen, unterliegt aber einer Prüfung. Für OKTO heißt das schlicht: Die Bareinzahlung an der Kasse ändert nichts an dieser Deckelung. Der Betrag, den du bar zahlst, wird genauso auf dein Monatslimit angerechnet wie jede digitale Einzahlung.
Wie das technisch funktioniert, verblüfft viele beim ersten Kontakt. Die 1.000 Euro werden nicht pro Konto geführt, sondern zentral über alle Anbieter hinweg. Meldet man sich bei einem zweiten deutschen Casino an, kennt das System bereits die Einzahlungen des ersten und rechnet sie gegen dasselbe Monatsbudget. Ein Spieler, der glaubt, durch das Verteilen seiner Einsätze auf mehrere Häuser das Limit zu vervielfachen, stößt schnell an eine Wand – gedacht ist es genau als Bremse gegen diese Zersplitterung. Wer ein höheres Limit will, stellt einen Antrag beim Anbieter, der dann anhand von Angaben zur wirtschaftlichen Leistungsfähigkeit geprüft wird. Das ist kein Formalismus mit garantiertem Ja, sondern eine echte Hürde, und das ist so beabsichtigt.
Für die Praxis mit OKTO ergibt sich daraus eine simple Rechnung: Wer regelmäßig größere Summen bewegen will, wird vom Limit ausgebremst, egal welche Zahlungsart er wählt. Wer im Rahmen von einigen hundert Euro im Monat spielt, merkt vom Limit im Alltag kaum etwas. OKTO.CASH ordnet sich hier vollständig ein – die Barzahlung ist im Hintergrund an das verifizierte Konto und dessen LUGAS-Stand gekoppelt, auch wenn der Vorgang an der Kasse so unkompliziert wirkt wie der Kauf einer Schachtel Kaugummi.
Damit ist auch eine naheliegende Hoffnung erledigt. Manch einer vermutet hinter einer Bargeldmethode ein Schlupfloch – bar, anonym, am System vorbei. Im legalen deutschen Markt gibt es dieses Schlupfloch nicht. Genau deshalb ist OKTO so konstruiert, dass es der Kontoinhaber-Pflicht aus dem Zahlungsdiensterecht genügt: Die Zahlung läuft über ein Zahlungskonto auf deinen Namen, der Barcode ist an dein verifiziertes Spielkonto gebunden. Die Barzahlung ist der Kanal, nicht die Tarnkappe. Wer wirklich anonym spielen will, landet zwangsläufig bei Anbietern ohne deutsche Lizenz – und damit außerhalb jedes Schutzes, den dieser Rahmen bietet.
Dazu kommt OASIS, die zentrale Sperrdatei. Alle in Deutschland zugelassenen Anbieter müssen gesperrte Spieler ausschließen, ob die Sperre selbst gesetzt oder von dritter Seite veranlasst wurde. Eine Bareinzahlung umgeht das nicht: Bevor überhaupt ein OKTO-Code erzeugt wird, steht das reguläre Spielkonto mit seiner OASIS-Prüfung dahinter. Wer gesperrt ist, kommt auch mit einem Bündel Bargeld nicht ins Spiel. Ergänzt wird das Ganze durch das 1-Euro-Einsatzlimit an virtuellen Spielautomaten und die 5-Sekunden-Regel zwischen zwei Spielrunden – Vorgaben, die das Spiel selbst betreffen und unabhängig von der Zahlungsart greifen.
Diese Einsatz- und Taktregeln erklären nebenbei, warum das deutsche Automatenspiel für manche Spieler zäh wirkt. Ein Höchsteinsatz von einem Euro pro Runde und eine erzwungene Pause von fünf Sekunden nehmen dem Spiel bewusst das Tempo, das an ausländischen Seiten für den schnellen Nervenkitzel sorgt. Genau dieses Tempo ist es, das die Aufsicht drosseln will, weil hohe Geschwindigkeit und hohe Einsätze die Verluste in die Höhe treiben, bevor der Kopf mitkommt. OKTO ändert daran gar nichts – die Zahlungsmethode entscheidet nicht über die Spielmechanik. Wer sich über die Langsamkeit ärgert, ärgert sich über den Staatsvertrag, nicht über die Kasse. Und wer die Regeln als lästig empfindet, sollte sich die Frage stellen, gegen welches Verhalten sie eigentlich gerichtet sind.
Man kann diese Regeln als Bevormundung empfinden. Man kann sie aber auch als das lesen, was sie sein sollen: die Gegenleistung dafür, dass man sein Geld einem lizenzierten Anbieter gibt, der im Zweifel greifbar und rechenschaftspflichtig ist. OKTO fügt sich in dieses System ein, statt es zu unterlaufen – für den einen ein Nachteil, für den anderen genau das Argument.
Gilt das 1.000-Euro-Einzahlungslimit auch bei OKTO?
Ja. Das monatliche LUGAS-Limit von grundsätzlich 1.000 Euro gilt anbieterübergreifend und unabhängig von der Zahlungsart. Eine Bareinzahlung über OKTO.CASH wird genauso angerechnet wie jede digitale Einzahlung. Ein höheres Limit ist nur auf gesonderten Antrag und nach Prüfung möglich.
OKTO gegen Paysafecard, CashtoCode und Banküberweisung
OKTO ist nicht die einzige Möglichkeit, ohne Kartendaten oder gar bar ins deutsche Casino einzuzahlen. Die spannende Frage ist deshalb nicht, ob OKTO funktioniert, sondern für wen es die bessere Wahl gegenüber den etablierten Alternativen ist. Ein ehrlicher Vergleich hilft mehr als jede Bestenliste.
Vorweg eine Einordnung, die den Vergleich erst fair macht: Alle hier genannten Methoden bewegen sich im legalen deutschen Rahmen, keine davon hebelt Limit oder Sperrdatei aus. Der Unterschied liegt nicht in der Sicherheit oder der Legalität, sondern in Handhabung, Verbreitung und der Frage, ob Auszahlungen möglich sind. Wer diese drei Achsen im Kopf hat, trifft eine Entscheidung nach dem eigenen Bedarf statt nach dem lautesten Werbeversprechen. Und wer schon ein Bankkonto hat, mit dem er zufrieden ist, sollte sich ehrlich fragen, ob er überhaupt eine zusätzliche Methode braucht – manchmal ist der Verzicht auf ein weiteres Zahlungsmittel die vernünftigste Wahl.
Paysafecard ist der Klassiker unter den Prepaid-Gutscheinen: ein 16-stelliger PIN, den man online oder im Laden kauft und im Casino einlöst, ganz ohne Bankkonto. Der Haken ist die zusätzliche Hürde bei größeren Beträgen – ab 50 Euro verlangt Paysafecard ein verifiziertes myPaysafecard-Konto, und für ruhende Konten fällt nach zwölf Monaten ohne Transaktion eine monatliche Servicegebühr von 2 Euro an. CashtoCode wiederum ähnelt OKTO.CASH am stärksten: Auch hier erzeugt man einen Code und zahlt bar an einer Partnerstelle, ohne Bank- oder Kartendaten. Beide, Paysafecard wie CashtoCode, teilen mit OKTO.CASH dieselbe grundlegende Einschränkung – es sind Einzahlungsmethoden, Auszahlungen laufen über andere Wege.
Die Banküberweisung ist der Gegenpol: umständlicher im Handling, langsamer bei der Gutschrift, dafür in beide Richtungen nutzbar und ohne die Prepaid-Beschränkungen. Für die Auszahlung von Gewinnen ist sie bei den OKTO.CASH-Anbietern ohnehin der Standardweg. Und genau hier liegt der eigentliche Denkfehler vieler „bestes OKTO Casino“-Suchen: OKTO.CASH ersetzt nicht die Auszahlung, es ergänzt die Einzahlung um eine bar-taugliche, schnelle Variante. Wer den kompletten Kreislauf aus einer Hand will, schaut sich eher OKTO.WALLET an – oder kombiniert die Bareinzahlung mit der Banküberweisung für den Rückweg.
Der direkte Vergleich mit CashtoCode ist der ehrlichste, weil beide fast dasselbe tun. CashtoCode ist am deutschen Markt länger etabliert und bei einer breiteren Palette von Anbietern vertreten, während OKTO.CASH noch bei einer kleinen Gruppe konzessionierter Häuser sitzt. Wer die Methode um ihrer selbst willen sucht, hat mit CashtoCode aktuell mehr Auswahl an Anbietern; wer ohnehin bei bet-at-home, Interwetten oder Wunderino spielt, greift bequem zu OKTO.CASH, weil es dort integriert ist. Ein funktionaler Unterschied im Kern besteht kaum – beide erzeugen einen Code, beide werden bar bezahlt, beide sind Einbahnstraßen ins Casino. Die Wahl entscheidet sich weniger an der Technik als daran, wo man spielt.
Gegenüber Paysafecard hat OKTO.CASH einen konzeptionellen Vorteil: kein vorab gekaufter Gutschein mit festem Nennwert, der Restbeträge hinterlässt, sondern ein frei gewählter Betrag, der direkt aus der Kasse des Anbieters heraus erzeugt wird. Paysafecard punktet dafür mit Verbreitung und der Möglichkeit, kleine, klar begrenzte Beträge einzuwerfen – für Spieler mit strengem Budget ein sauberes Werkzeug. Die Servicegebühr für ruhende Konten und die Verifizierungspflicht ab fünfzig Euro sind die Kehrseite, die man kennen sollte, bevor man Paysafecard zur Standardmethode macht. Keine dieser Methoden ist objektiv „die beste“ – sie bedienen unterschiedliche Bedürfnisse, und die einzig sinnvolle Frage lautet, welches davon das eigene ist.
| Methode | Einzahlung | Auszahlung | Typisches Limit | Für wen |
|---|---|---|---|---|
| OKTO.CASH | ja, bar in Echtzeit | nein | anbieterabhängig, plus LUGAS-1.000-€ | Bargeldzahler ohne Bankdaten-Eingabe |
| OKTO.WALLET | ja | ja, über die App | anbieterabhängig, plus LUGAS-1.000-€ | wer Ein- und Auszahlung aus einer Hand will |
| Paysafecard | ja, per PIN | nein | ab 50 € verifiziertes Konto nötig | kleine, kontrollierte Einzahlungen |
| CashtoCode | ja, bar per Code | nein | anbieterabhängig | Bargeldzahler, OKTO-Alternative |
| Banküberweisung | ja | ja | anbieterabhängig, plus LUGAS-1.000-€ | wer den Standardweg für Auszahlungen braucht |
Fallen bei OKTO Gebühren an?
Für OKTO.WALLET gibt der Anbieter Einzahlungen, Auszahlungen und Überweisungen als kostenlos an, ebenso das Abheben am Geldautomaten. Konkrete Gebühren und Limits können je nach Land und Anbieter abweichen, deshalb lohnt ein Blick in die aktuellen Konditionen in der App und in der Kasse des jeweiligen Casinos vor der ersten Zahlung.
Wenn OKTO trotzdem nicht passt — Grenzen und verantwortungsvolles Spielen
Bleibt der nüchterne Schluss, den ein ehrlicher Ratgeber nicht auslässt. OKTO ist eine solide, zugelassene Zahlungsmethode mit einem klaren Profil – bar einzahlen ohne Bankdaten, in Echtzeit, an Verkaufsstellen um die Ecke. Es ist keine Wunderlösung, und die zwei größten Erwartungen scheitern verlässlich: Über OKTO.CASH holst du keine Gewinne bar ab, und am 1.000-Euro-Monatslimit ändert die Barzahlung nichts. Wer damit leben kann, bekommt eine der bequemsten Bargeldschienen im legalen deutschen Markt. Wer es nicht kann, ist mit Banküberweisung oder der Wallet-Variante besser bedient.
Und dann ist da der Punkt, der über jeder Zahlungsmethode steht. Bargeld an der Kasse fühlt sich harmloser an als eine Zahl auf dem Bildschirm, aber es ist dasselbe Geld, und das Spielkonto rechnet in denselben Verlusten. Die deutschen Schutzsysteme – Limit, Sperrdatei, Einsatzgrenzen – existieren nicht, um Spielern das Leben schwer zu machen, sondern weil die Branche ohne sie regelmäßig bewiesen hat, wie schnell aus Freizeit ein Problem wird. Wer merkt, dass die Kontrolle kippt, findet über die zentrale Sperrdatei OASIS und die Beratungsangebote der Bundeszentrale für gesundheitliche Aufklärung einen Ausweg. Die beste Zahlungsmethode ist am Ende die, die man auch mal nicht benutzt.
Die Selbstsperre über OASIS verdient dabei eine Erwähnung ohne erhobenen Zeigefinger. Sie ist kein Eingeständnis des Scheiterns, sondern ein Werkzeug, das jeder Spieler jederzeit selbst in die Hand nehmen kann – eine Sperre, die sofort für alle deutschen Anbieter gilt und nicht mal eben rückgängig gemacht wird. Gerade weil OKTO.CASH das Einzahlen so reibungslos macht, ist es sinnvoll, dieses Gegengewicht zu kennen. Wer sich vorab ein realistisches Monatsbudget setzt und das LUGAS-Limit bewusst niedriger ansetzt, als er theoretisch dürfte, baut sich die Schutzmauer, bevor er sie braucht. Das ist unbequemer als jede Willkommensprämie es verspricht, aber es ist der einzige Rat in diesem Text, der sich langfristig auszahlt.
Zum Abschluss die Einordnung, die die Suche nach dem „besten OKTO Wallet Casino“ verdient: Das beste Haus ist das, dessen Spielart zu dir passt und das eine Zahlungsart führt, die du tatsächlich brauchst. Für reines Automatenspiel führt an Wunderino kaum ein Weg vorbei, für die Kombination aus Wette und Casino sind Interwetten und bet-at-home die erste Wahl, und wer auf die Wallet mit Auszahlungsfunktion Wert legt, prüft die OKTO.WALLET-Verfügbarkeit direkt beim Anbieter. Der Bonus, das Design der Seite, die Zahl der Spiele – all das ist zweitrangig gegenüber der schlichten Frage, ob du dein Geld bar einzahlen und beruhigt schlafen willst. OKTO liefert dafür einen brauchbaren, zugelassenen Weg. Mehr verspricht es nicht, und das ist, ehrlich gesagt, genau richtig so.
Zahlungsmethoden im Casino 2026 – PayPal, Trustly, Klarna & Co.
Inhalt erstellt vom Team «Casino-legal-de.com»