Paysafecard im Online Casino: der ehrliche DE-Marktcheck 2026
 Verfügbar in DE
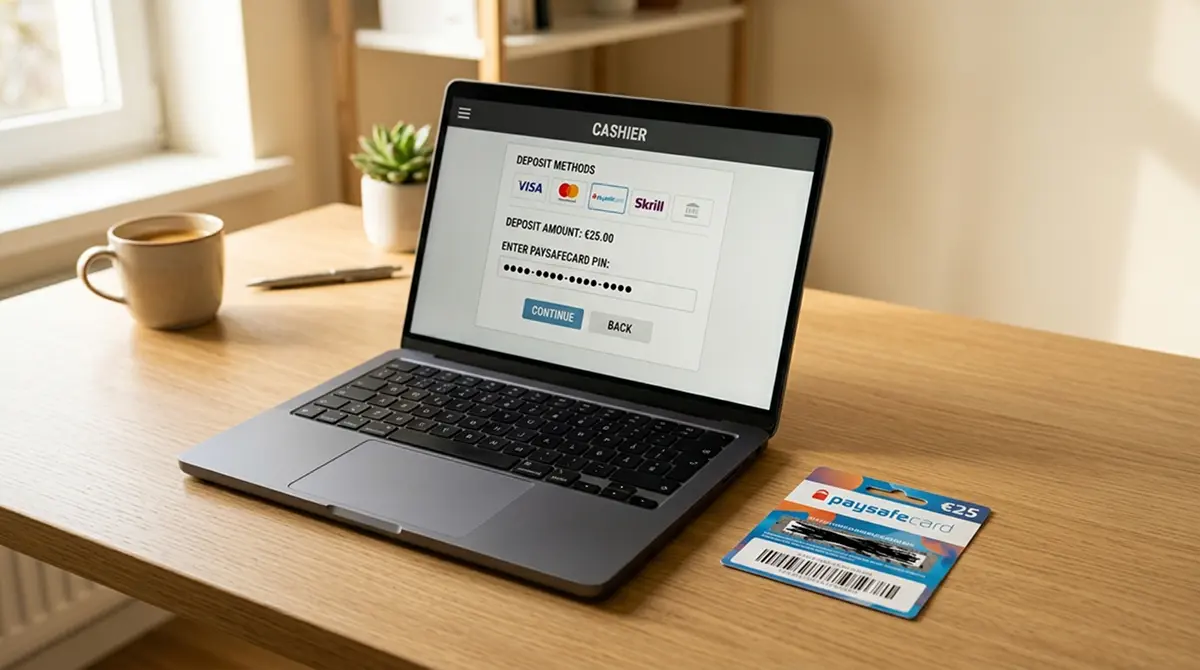
Bon kaufen, sechzehnstelligen Code eintippen, spielen. So einfach verkaufen die meisten Ratgeber die Paysafecard, und im Kern stimmt das sogar. Nur hängt an diesen drei Schritten im deutschen Markt eine Kette aus Bedingungen, die kaum jemand ehrlich ausbuchstabiert: Welcher Anbieter darf hierzulande überhaupt legal Automatenspiele anbieten, wie verträgt sich die anonyme Prepaid-Karte mit einer Behörde, die jeden Euro anbieterübergreifend mitzählt, und was passiert eigentlich, wenn du gewinnst und das Geld zurückwillst?
Die letzte Frage ist die unbequemste, deshalb kommt sie bei der Konkurrenz meist als Fußnote. Hier nicht. Die klassische Paysafecard ist eine reine Einzahlungsmethode. Punkt. Wer das ignoriert, steht nach dem ersten Gewinn ratlos vor der Kasse.
Dieser Überblick sortiert den deutschen Paysafecard-Markt so, wie ein Spieler ihn 2026 tatsächlich vorfindet: acht in Deutschland konzessionierte Marken als realistischer Startpunkt, die exakten Spielregeln nach dem Glücksspielstaatsvertrag, der Einzahlungsablauf bis zur letzten Gebühr und ein Auszahlungsweg, der wirklich funktioniert. Keine Offshore-Liste, die deutschen Spielerschutz einfach wegdefiniert.
Was Paysafecard im deutschen Casino wirklich leistet — und wo die Grenze liegt
Paysafecard ist ein Prepaid-Gutschein und nichts weiter. Du kaufst an einer der über 650.000 Verkaufsstellen in Europa einen Bon mit festem Wert, bekommst einen sechzehnstelligen Code und bezahlst damit online, ohne Bankverbindung oder Kartennummer preiszugeben. Das Prinzip stammt aus dem Jahr 2000, betrieben wird die Marke von der Paysafe-Gruppe mit Wurzeln in Wien. Genau diese Trennung von Zahlung und Bankkonto ist der Grund, warum die Karte im Glücksspiel so beliebt ist: Du gibst nur das aus, was auf dem Bon liegt, und der Anbieter sieht deine Kontodaten nie.
Der classic-Bon deckt Beträge von 10 bis 100 Euro ab. Wer mehr einzahlen will, kombiniert mehrere Codes in einem Vorgang. Daneben gibt es die variable Variante, oft als Flex vermarktet, mit frei wählbaren Beträgen bis 150 Euro, und das digitale Konto myPaysafecard, das aus dem losen Gutschein ein richtiges Guthabenkonto macht. Dieser Unterschied klingt technisch, entscheidet aber später über die gesamte Auszahlungsfrage. Deshalb einmal übersichtlich:
| Variante | Stückelung / Betrag | Guthaben-Obergrenze | Auszahlung möglich? |
|---|---|---|---|
| Paysafecard classic (loser Code) | 10 bis 100 € pro Code, mehrere kombinierbar | pro Code max. 100 € | nein, nur Einzahlung |
| Paysafecard variable / Flex | frei wählbar bis 150 € | 150 € pro Bon | nein, nur Einzahlung |
| myPaysafecard / PaysafeWallet (Konto) | Aufladung mit Bons | 1.000 € pro Monat im Standard-Status | ja, über den Auszahlungs-Service |
Die Tabelle zeigt die eigentliche Bruchstelle. Solange du mit einem losen Code hantierst, ist Paysafecard eine Einbahnstraße ins Casino. Erst das Konto öffnet die Rückrichtung, und auch das nur unter Bedingungen, zu denen wir weiter unten kommen. Wer diese Logik einmal verstanden hat, durchschaut neunzig Prozent aller Missverständnisse rund um die Karte.
Ein zweiter Punkt, den Werbetexte gern verschweigen: Beim Kauf an der Kasse kann je nach Verkaufsstelle eine kleine Aufschlaggebühr anfallen, und ungenutztes Guthaben schmilzt nach längerer Untätigkeit durch eine monatliche Servicegebühr. Im Casino selbst kostet die Einzahlung in aller Regel nichts. Die Kostenfalle liegt also nicht beim Spielen, sondern beim Herumliegenlassen alter Bons.
Woher bekommt man den Bon überhaupt? Der klassische Weg führt an die Ladentheke: Tankstellen, Supermärkte, Kioske und Drogerien führen die Karte, und die Verkaufsstellensuche auf der Anbieterseite zeigt anhand der Postleitzahl die nächste Adresse. Wer nicht vor die Tür will, kauft den Code online, entweder über ein Paysafecard-Konto oder bei spezialisierten Händlern, die den Bon teils sogar auf Rechnung oder über einen Ratenzahler anbieten. Bezahlt wird an der Kasse mit Bargeld oder Karte; online mit den dort verfügbaren Methoden. Diese Bargeld-Option ist der Kern des Datenschutz-Arguments: Wer den Bon bar kauft, hinterlässt keine digitale Spur zwischen Bank und Casino. Nur ändert das, wie erwähnt, nichts an der Ausweispflicht beim Anbieter selbst.
Wie viel kann ich pro Paysafecard maximal einzahlen?
Ein einzelner classic-Bon fasst höchstens 100 Euro, die variable Karte bis 150 Euro. Größere Summen entstehen nur durch Kombination mehrerer Codes im selben Einzahlungsvorgang. Über dem allem steht das gesetzliche Monatslimit von 1.000 Euro, das anbieterübergreifend gilt und die eigentliche Obergrenze setzt, egal wie viele Bons du besitzt.
Legal oder nicht — woran du ein deutsches Paysafecard-Casino erkennst
Hier scheiden sich die Geister, und die Suchergebnisse machen es einem nicht leicht. Tippt man den Begriff ein, landen oben Ranglisten für US- und britische Spieler sowie deutschsprachige Vergleichsseiten, die munter Anbieter aus Curaçao mit einwerfen. Für einen Spieler in Deutschland ist diese Mischung wertlos, teilweise gefährlich. Denn „akzeptiert Paysafecard“ und „darf in Deutschland Automatenspiele anbieten“ sind zwei völlig verschiedene Aussagen.
Legal ist ein Angebot in Deutschland nur unter einer Bedingung: Der Betreiber besitzt eine Konzession der Gemeinsamen Glücksspielbehörde der Länder und steht auf deren offizieller Liste. Diese sogenannte Whitelist veröffentlicht die Behörde nach § 9 Absatz 8 des Glücksspielstaatsvertrags 2021 im Netz. Der letzte Aktualisierungsstand, den die Seite zum Zeitpunkt dieser Zusammenstellung ausweist, ist der 21. Juli 2026. Mehr als vierzig Unternehmen sind dort geführt, Tendenz steigend, denn auch Marken wie Merkur und Novomatic, die sich zwischenzeitlich zurückgezogen hatten, sind zurück.
Die Prüfung dauert zwei Minuten und läuft in zwei Schritten. Erstens: Name des Casinos auf der Whitelist der Glücksspielbehörde suchen. Steht er nicht drauf, ist die Diskussion beendet, unabhängig davon, wie seriös die Seite aussieht. Zweitens: Auf der Startseite des Anbieters nach dem Pflichthinweis auf die staatliche Erlaubnis und die erteilende Behörde schauen. Dieser Hinweis ist nach § 6e Absatz 3 des Vertrags vorgeschrieben. Fehlt er, fehlt meist auch die Lizenz.
Warum dieser Aufwand? Weil der Unterschied nicht kosmetisch ist. Ein konzessionierter Anbieter ist an die Sperrdatei OASIS angeschlossen und meldet an das anbieterübergreifende System LUGAS. Ein Offshore-Casino tut beides nicht. Wer sich dort sperren lassen will, wird nicht erkannt; wer sein Monatslimit ausgereizt hat, kann munter weiterzahlen. Das ist kein Bonus an Freiheit, das ist der Wegfall des einzigen Schutznetzes, das der Gesetzgeber gespannt hat. Seiten, die mit „Casino ohne Limit“ und Paysafecard werben, sagen damit im Klartext: Wir stehen nicht unter deutscher Aufsicht.
Ein weit verbreiteter Irrtum verdient hier eine Korrektur. Viele glauben, eine Lizenz aus Malta oder Curaçao mache ein Angebot in Deutschland legal, weil es sich ja um eine europäische oder internationale Erlaubnis handle. Das ist falsch. Für ein an deutsche Spieler gerichtetes Automatenangebot zählt allein die deutsche Konzession. Eine Malta-Lizenz erlaubt den Betrieb aus Malta heraus, ersetzt aber nicht die Erlaubnis der Gemeinsamen Glücksspielbehörde für den deutschen Markt. Manche der auf der Whitelist geführten Betreibergesellschaften sitzen zwar formal auf Malta, etwa Greentube Malta oder Merkur Bets Malta, entscheidend ist aber, dass sie zusätzlich die deutsche Konzession erworben haben und auf der Liste stehen. Der Firmensitz allein sagt nichts; der Whitelist-Eintrag alles.
Die zweite Verwechslung betrifft das Wort „seriös“. Eine Seite kann tadellos programmiert sein, einen freundlichen Kundendienst und schnelle Auszahlungen bieten und trotzdem in Deutschland illegal operieren. Seriosität in der Aufmachung und Legalität nach deutschem Recht sind zwei getrennte Achsen. Genau deshalb ersetzt kein Bauchgefühl die zwei Minuten auf der Whitelist. Wer diese Prüfung überspringt, weil das Casino „einen guten Eindruck macht“, verlässt sich auf Marketing statt auf einen Behördeneintrag.
Woran erkenne ich, ob ein Paysafecard-Casino in Deutschland legal ist?
An zwei Dingen. Der Anbieter steht namentlich auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder, und auf seiner Startseite prangt der vorgeschriebene Hinweis auf die deutsche Erlaubnis. Beides zusammen muss vorliegen. Fehlt eines, ist das Angebot für einen deutschen Spieler nicht legal, egal wie professionell die Aufmachung wirkt.
Die deutschen Spielregeln, die auch Paysafecard-Spieler treffen
Die Zahlungsmethode ist das eine, das Regelwerk dahinter das andere. Und dieses Regelwerk ist in Deutschland streng, manchmal bis zur Absurdität. Der Glücksspielstaatsvertrag 2021 trat am 1. Juli 2021 in Kraft und erlaubt seither bundesweit virtuelle Automatenspiele, also Online-Spielautomaten. Der Preis für diese Legalisierung war ein Katalog an Auflagen, der jede Sitzung spürbar prägt.
Der Einsatz ist auf einen Euro pro Spielrunde gedeckelt. Eine Runde dauert mindestens fünf Sekunden, schnelleres Drehen unterbindet die Software. Die Automatik, die früher hunderte Runden im Minutentakt abspulte, ist verboten. Progressive Jackpots gibt es an konzessionierten Automaten nicht mehr, und parallel an mehreren Spielen gleichzeitig zu sitzen, ist ebenfalls untersagt. Wer die aufgekratzte Spielhallenatmosphäre sucht, wird in einem legalen deutschen Angebot enttäuscht. Genau das ist beabsichtigt.
Beim Geld greift das zweite Schutzsystem. Das monatliche Einzahlungslimit liegt standardmäßig bei 1.000 Euro, und zwar nicht pro Casino, sondern über alle konzessionierten Anbieter hinweg. Möglich macht das LUGAS, das anbieterübergreifende Spielerregister. Zahlst du bei Anbieter A 700 Euro ein, bleiben dir bei Anbieter B im selben Monat noch 300. Ein höheres Limit ist auf Antrag erreichbar, verlangt aber Nachweise zu Einkommen oder Vermögen und wird gestaffelt geprüft. Daneben steht die Selbstsperre über OASIS, die sofort und bundesweit greift, sowie kurzfristige Auszeiten, mit denen man sich selbst für 24 Stunden aussperren kann.
Wichtig ist der Rhythmus dieses Limits, weil er oft missverstanden wird. Das Kontingent bezieht sich auf einen laufenden Zeitraum und füllt sich nicht am Monatsersten wie von Zauberhand wieder auf; maßgeblich ist, wann die einzelnen Einzahlungen getätigt wurden. Wer am 20. eines Monats seine 1.000 Euro erreicht, hat nicht automatisch am 1. des Folgemonats wieder das volle Kontingent frei. Das führt in der Praxis regelmäßig zu Verwirrung, wenn eine Einzahlung abgelehnt wird, obwohl der Kalender längst umgeblättert hat. Wer plant, größere Beträge über mehrere Bons einzuzahlen, sollte diesen gleitenden Charakter kennen, sonst steht er trotz voller Gutscheine vor einer blockierten Kasse.
Ein weiteres System läuft im Hintergrund und betrifft die Gleichzeitigkeit. Über LUGAS wird sichergestellt, dass ein Spieler nicht bei mehreren konzessionierten Anbietern parallel aktiv sein kann. Man kann also nicht bei zwei legalen Casinos gleichzeitig an Automaten sitzen; das System lässt zu einem Zeitpunkt nur eine aktive Sitzung im lizenzierten Bereich zu. Für den Paysafecard-Nutzer bedeutet das nichts Zusätzliches beim Einzahlen, aber es erklärt, warum ein zweiter Anbieter den Zugang verweigern kann, während man beim ersten noch eingeloggt ist. Das ist kein Fehler, sondern Absicht des Regelwerks.
Und jetzt die Pointe, die Paysafecard-Spieler besonders betrifft. Die Karte gilt als anonym, weil sie ohne Bankkonto funktioniert. Im deutschen Lizenzsystem hilft dir diese Anonymität aber genau null. Beim Casino musst du dich ohnehin voll identifizieren, mit Ausweis und Adressprüfung, sonst kein Konto. Und LUGAS zählt deine Einzahlungen an deiner verifizierten Spielerkennung mit, nicht am Zahlungsmittel. Die anonyme Karte landet also auf einem hochgradig namentlichen Konto. Man kauft ein Stück Privatsphäre gegenüber der eigenen Bank, nicht gegenüber der Behörde.
Die oft gestellte Frage, warum man sich nicht mit verschiedenen Bons bei verschiedenen Anbietern als verschiedene Personen ausgeben könne, beantwortet sich damit von selbst. Der OASIS-Abgleich findet beim Anlegen des Spielerkontos statt, nicht bei der Einzahlung. Wer einmal identifiziert ist, bleibt es, und wer versucht, ein zweites Konto unter anderer Identität anzulegen, landet beim nächsten Abgleich auf der Sperrliste. Das System ist nicht perfekt, aber dicht genug, dass der Aufwand einer Umgehung das Risiko deutlich übersteigt. Und selbst wenn die technische Lücke gefunden wäre: Die Konsequenzen reichen vom sofortigen Ausschluss über die Einbehaltung des Guthabens bis zu rechtlichen Folgen wegen Geldwäscheverdachts. Das ist keine theoretische Drohung, sondern der Standard bei Mehrfachkonten.
Warum steht das monatliche 1.000-Euro-Limit auch bei Paysafecard-Einzahlungen im Weg?
Weil das Limit an deiner verifizierten Spielerkennung hängt, nicht am Zahlungsmittel. LUGAS zählt jede Einzahlung über alle konzessionierten Anbieter zusammen. Ob du per Überweisung oder mit einem Paysafecard-Bon zahlst, ist dem System gleichgültig. Nach 1.000 Euro im Monat ist Schluss, auch wenn du noch volle Bons in der Schublade hast.
Diese in Deutschland lizenzierten Casinos sind der Startpunkt für Paysafecard-Spieler
Eine ehrliche Vorbemerkung, die man selten liest: Es gibt keine amtliche, tagesaktuelle Liste „GGL-Casino akzeptiert Paysafecard“. Zahlungsoptionen ändern sich, mal fliegt eine Methode raus, mal kommt sie zurück, und kein Anbieter garantiert sie auf ewig. Verlässlich ist nur die Kombination aus zwei Prüfungen: Steht die Marke auf der Whitelist, und führt ihr Kassenbereich Paysafecard? Der erste Teil ist unten für acht relevante Marken erledigt. Den zweiten Teil, den Blick in die Kasse, nimmt dir niemand ab, weil nur er den Stand von heute zeigt.
Warum ausgerechnet diese acht? Weil sie die Casino- und Automatenfrage der Suche direkt beantworten, alle eine deutsche Konzession besitzen und zusammen das Spektrum abdecken, das ein Spieler realistisch ansteuert: von der einsteigerfreundlichen Slot-Marke über den Konzern-Klassiker bis zum Anbieter, bei dem sich Paysafecard sogar auf der Auszahlungsseite blicken lässt. Reine Sportwetten-Marken bleiben außen vor, ebenso Offshore-Seiten. Die Reihenfolge folgt der thematischen Nähe zur Paysafecard-Frage, nicht irgendeinem Werberang.
| Anbieter | Lizenztyp | Betreiber & Sitz | Spielfokus | Besonderheit |
|---|---|---|---|---|
| Wunderino | Virtuelle Automatenspiele | Megapixel Entertainment Ltd | reine Spielautomaten | DE-Lizenz seit Dez. 2022, einsteigerfreundlich |
| JackpotPiraten | Virtuelle Automatenspiele | DGGS mbH (Deutschland) | Spielautomaten | deutsche Betreibergesellschaft, sehr hoher Sicherheitsruf |
| bwin | Poker + Sportwetten + Automaten | bwin (Deutschland) Ltd | breit, Wett-DNA | drei Lizenztypen unter einem Dach |
| Merkur | Automaten bundesweit + Casinospiele (SH) | Merkur Bets Malta Ltd | Merkur-Automaten, teils Tischspiele | Casinospiel-Lizenz über Schleswig-Holstein |
| Löwen Play | Virtuelle Automatenspiele | Löwen Play digital GmbH | klassische Automaten | Digitalarm einer großen Spielhallenkette |
| bet-at-home | Sportwetten + Automaten | bet-at-home.com Internet Ltd | Wetten + Automaten | MyPaysafecard als Auszahlungsweg belegt |
| LeoVegas | Sportwetten + Automaten | LVSports Ltd | mobil starke Automaten | Mobile-First-Ruf |
| StarGames | Virtuelle Automatenspiele | Greentube Malta Ltd (Novomatic) | Novoline-Automaten | über 1.200 Automatenspiele, Book-of-Ra-Klassiker |
Wunderino
Wunderino gehört zu den lautesten Namen im deutschen Automatenmarkt, was auch an einer jahrelangen Werbepräsenz liegt. Betrieben wird die Seite von Megapixel Entertainment Limited, die deutsche Konzession für virtuelle Automatenspiele hält der Anbieter seit Dezember 2022. Das Angebot ist konsequent auf Spielautomaten zugeschnitten: Tisch- oder Live-Spiele sucht man vergeblich, was kein Versäumnis ist, sondern der bundesweiten Lizenz geschuldet, die genau das nicht abdeckt.
Für Paysafecard-Nutzer ist Wunderino vor allem wegen der niedrigen Einstiegshürde interessant. Die Oberfläche ist aufgeräumt, der Kundendienst per Live-Chat erreichbar, und die Prepaid-Logik passt gut zu einem Publikum, das mit kleinem, fest umrissenem Budget spielen will. Wer ohnehin nur Automaten drehen möchte und Wert auf eine verständliche, nicht überladene Seite legt, findet hier einen soliden Startpunkt. Die Kehrseite ist dieselbe wie die Stärke: Wer irgendwann Roulette oder einen echten Live-Tisch sucht, muss die Marke wechseln.
Nach der Lizenzierung ging Wunderino eine Zusammenarbeit mit PayPal ein, was auf der Auszahlungsseite Optionen eröffnet, die dem Prepaid-Spieler sonst fehlen. Das ist für die Paysafecard-Frage nicht nebensächlich: Wer mit dem Bon einzahlt und den Gewinn bequem zurückholen will, profitiert von einem Anbieter, der auf der Auszahlungsseite mehr als nur die Banküberweisung bietet. Ob die konkrete Kombination aus Paysafecard-Einzahlung und Wunsch-Auszahlungsweg im eigenen Konto verfügbar ist, zeigt auch hier nur der Kassenbereich zum Zeitpunkt der Nutzung.
JackpotPiraten
Hinter dem etwas verspielten Namen steht mit der DGGS Deutsche Gesellschaft für Glücksspiel mbH ein deutscher Betreiber, kein Malta-Konstrukt. Das ist kein rein patriotisches Detail: Eine deutsche Gesellschaft unter deutscher Aufsicht ist im Zweifel leichter greifbar. Die Marke führt eine Konzession für virtuelle Automatenspiele und genießt einen auffällig guten Ruf in Sachen Sicherheit; das unabhängige Bewertungsportal casino.guru vergibt einen Sicherheitswert von 9,8, was im oberen Bereich liegt.
Im Alltag zeigt sich das an nüchternen Dingen. Die Mindestauszahlung bewegt sich je nach Weg im Bereich von zehn bis zwanzig Euro, die Abläufe gelten als transparent. Für jemanden, der mit Paysafecard einzahlt und beim Thema Vertrauen keine Experimente machen will, ist JackpotPiraten eine der ruhigeren Adressen. Man zahlt diesen Vertrauensvorschuss nicht mit spektakulären Aktionen zurück, aber das ist im deutschen Rahmen ohnehin kaum möglich.
Das Schwesterangebot der DGGS ist bingbong.de, das unter demselben Dach läuft. Wer also die DGGS auf der Whitelist gefunden hat und sich zu JackpotPiraten bekennt, bewegt sich im selben konzessionierten Umfeld, das auch bingbong.de trägt. Das ist für Paysafecard-Spieler eine nützliche Information: Dieselbe Betreiberstruktur, die hinter dem einen Markennamen steht, verantwortet auch den anderen. Bei der Frage nach Zahlungsmethoden können sich die beiden Marken dennoch unterscheiden, weil Kassenoptionen auf Markenebene gepflegt werden, nicht auf Konzernebene.
bwin
bwin ist der Allrounder der Liste. Die bwin (Deutschland) Limited, Teil der Entain-Gruppe, hält gleich drei Konzessionstypen: Online-Poker, Sportwetten und virtuelle Automatenspiele. Diese Breite ist im deutschen Markt selten, weil die meisten Häuser sich auf ein Segment beschränken. Wer Wetten, Poker und Automaten unter einem Login bündeln will, findet hier die naheliegende Adresse.
Der Automatenbereich ist bei bwin historisch gewachsen die jüngere Sparte; die Marke lebt seit jeher stärker von Sportwetten und Poker. Für Paysafecard-Spieler heißt das konkret: Man bekommt eine etablierte, kapitalstarke Plattform mit langer Geschichte, sollte aber die Kasse gezielt darauf prüfen, ob der Prepaid-Bon im Automatensegment als Einzahlung geführt wird. Der Vorteil der Bündelung ist zugleich die Aufforderung, genau hinzusehen, denn was für Sportwetten gilt, muss im Automatenbereich nicht identisch sein.
Die Entain-Zugehörigkeit bringt eine weitere Dimension. Entain ist einer der größten börsennotierten Glücksspielkonzerne weltweit, und bwin profitiert von dieser Infrastruktur in Sachen Zahlungsverarbeitung und Kundendienst-Ressourcen. Für den Spieler an der Oberfläche ist das primär ein Stabilitätsargument: Ein Konzern dieser Größe hat kein Interesse daran, Auszahlungen zu verzögern oder Kassenabläufe zu verkomplizieren. Im deutschen Markt ist die Marke seit der Lizenzierungswelle fest verankert, und der Kombinationsbetrieb macht bwin zur seltenen Adresse, bei der ein Sportwetten-affiner Spieler und ein Automaten-Spieler unter demselben Login koexistieren können.
Merkur
Merkur ist so deutsch wie die Sonne im Firmenlogo, das man hier natürlich nicht zeigt. Hinter den Online-Marken merkur-spiel.de und merkurslots.de steht die Merkur Bets Malta Limited aus dem Gauselmann-Konzern, dem Namen, der eine Spielhallengeneration geprägt hat. Bemerkenswert ist die Lizenzlage: Neben den bundesweiten virtuellen Automatenspielen verfügt das Haus über eine Konzession für Online-Casinospiele aus Schleswig-Holstein, also das Segment mit Tisch- und Live-Angeboten, das bundesweit nicht abgedeckt ist.
Damit ist Merkur einer der wenigen legalen Anbieter, bei dem sich der Horizont über reine Automaten hinaus öffnet, wenn auch auf der Basis der Sonderrolle Schleswig-Holsteins. Für Fans der klassischen Merkur-Automaten ist das ohnehin zweitrangig; sie kommen wegen der vertrauten Spielmechanik, die es hier legal und lizenziert gibt. Ein Paysafecard-Nutzer bekommt bei Merkur ein Stück deutscher Automatentradition im regulierten Gewand, mit der Option auf mehr, falls die Casinospiel-Seite genutzt wird.
Löwen Play
Löwen Play ist der Online-Ableger einer der größten deutschen Spielhallenketten, betrieben von der Löwen Play digital GmbH. Die deutsche GmbH als Trägerin signalisiert dasselbe wie bei JackpotPiraten: heimische Aufsicht, kurzer Draht, keine verschachtelte Auslandsstruktur. Die Konzession umfasst virtuelle Automatenspiele, und das Portfolio bleibt bewusst nah an dem, was Stammgäste aus der stationären Spielhalle kennen.
Wer bei Löwen Play landet, sucht meist keine Experimente, sondern das Vertraute. Das Angebot wirkt konservativer als bei den mobil getriebenen Marken, die Aufmachung bodenständig. Für Paysafecard-Spieler ist gerade diese Nüchternheit ein Argument: klare Abläufe, ein Betreiber mit physischem Deutschland-Bezug, kein Marketing-Feuerwerk, das über die Substanz hinwegtäuschen müsste. Auch hier gilt die Regel des Hauses, dass die Verfügbarkeit der Prepaid-Methode ein Blick in den Kassenbereich klärt.
Über die Domain loewen-play.de hinaus betreibt die Löwen Play digital GmbH auch loewen-player.de und playland.de, alle drei unter derselben Konzession gebündelt. Für den Spieler bedeutet das faktisch mehrere Markeneingänge in dasselbe konzessionierte System. Wer auf einer der drei Seiten ein Spielerkonto angelegt hat, sollte vor dem Wechsel auf eine Schwestermarke die LUGAS-Logik im Hinterkopf behalten: Das monatliche Einzahlungslimit gilt übergreifend über alle lizenzierten Anbieter, also auch über die verschiedenen Löwen-Marken hinweg. Das ist keine Besonderheit von Löwen Play, sondern die Funktionsweise des deutschen Schutzsystems, aber es führt bei Spielern mit mehreren Accounts unter Schwestermarken regelmäßig zu Missverständnissen.
bet-at-home
bet-at-home ist auf dieser Liste der Sonderfall, und zwar wegen der Auszahlung. Die bet-at-home.com Internet Limited hält Konzessionen für Sportwetten und virtuelle Automatenspiele. Interessant wird es beim Geldrückweg: Auszahlungen über MyPaysafecard sind bei diesem Anbieter dokumentiert, neben der klassischen Banküberweisung, und das teils schon ab sehr niedrigen Beträgen. Damit gehört bet-at-home zu den seltenen Adressen, bei denen Paysafecard nicht nur die Einzahlungs-, sondern auch die Auszahlungsseite berührt.
Das ist substanziell, denn genau daran scheitert die Methode sonst. Wer die Prepaid-Welt möglichst geschlossen halten und Gewinne wieder in Richtung eines Paysafecard-Kontos schicken will, findet hier einen der wenigen belegbaren Wege. Der Rest des Angebots ist von der Wett-Herkunft geprägt; der Automatenbereich ergänzt das Portfolio. Für den reinen Automatenfan ist bet-at-home vielleicht nicht die erste Wahl, für den Paysafecard-Puristen mit Blick auf die Auszahlung aber ein starkes Argument.
LeoVegas
LeoVegas trug einmal den Beinamen „King of Mobile Casino“, und der Anspruch prägt die Marke bis heute. Betrieben über die LVSports Limited, hält der Anbieter deutsche Konzessionen für Sportwetten und virtuelle Automatenspiele. Die Stärke liegt erkennbar in der mobilen Umsetzung: Wer sein Spiel überwiegend vom Handy aus steuert, bekommt hier eine der flüssigeren Oberflächen des Marktes.
Für Paysafecard passt das gut zusammen. Der Prepaid-Bon ist ohnehin die Methode der Wahl für schnelle, unterwegs getätigte Einzahlungen ohne Kartendaten. Code eintippen, weiterspielen, ohne Bankdaten am Smartphone hantieren zu müssen. Das Automatenangebot ist breit und unter der bundesweiten Lizenz auf Spielautomaten beschränkt. LeoVegas ist damit die Adresse für die mobile Fraktion, die Wert auf eine internationale, dennoch deutsch lizenzierte Marke legt.
Die mobile Ausrichtung zeigt sich nicht nur in der Oberfläche, sondern auch in den Zahlungsabläufen. LeoVegas optimiert die Kasse für kleinere Bildschirme, was bei der Eingabe eines sechzehnstelligen Paysafecard-Codes keineswegs unwichtig ist. Wer schon einmal versucht hat, einen langen Zahlencode auf einem Smartphone-Touchscreen einzutippen, während die Sonne auf das Display brennt, weiß den Unterschied zwischen einer gut aufgelösten, übersichtlichen Kassenseite und einer für Desktop optimierten Variante zu schätzen. Für den regelmäßigen mobilen Einzahler ist das kein Luxus, sondern Alltag. Auch hier bestätigt der Kassenbereich, ob Paysafecard im Angebot ist, und bei mobiler Nutzung lohnt ein Testdurchlauf, bevor man den ersten Bon kauft.
StarGames
StarGames ist die Rückkehr eines alten Bekannten. Betrieben von der Greentube Malta Limited, der Digitalsparte des Novomatic-Konzerns, holte die Marke im Februar 2023 eine bundesweite deutsche Konzession für virtuelle Automatenspiele. Historisch war StarGames die erste Seite, die deutschen Online-Spielern den originalen Book-of-Ra-Titel anbot, und dieser Novoline-Stammbaum ist bis heute das Verkaufsargument.
Das Portfolio umfasst laut Tests über 1.200 Automatenspiele, ausgebaut unter anderem durch Kooperationen mit weiteren Studios. Wer die klassischen Novoline-Automaten legal und lizenziert in Deutschland spielen will, kommt an StarGames kaum vorbei; das Angebot ist in dieser Hinsicht das dichteste der Liste. Für Paysafecard-Nutzer bedeutet der Konzern-Hintergrund vor allem Stabilität: ein kapitalstarker Betreiber mit langer Historie im deutschen Markt, nicht ein Startup von letzter Woche. Die übliche Kassenprüfung auf die Prepaid-Methode bleibt auch hier der letzte Schritt.
Die Rückkehr von Novomatic beziehungsweise Greentube in den deutschen Markt ist nicht selbstverständlich. Der Konzern hatte sich zwischenzeitlich aus Deutschland zurückgezogen, als die regulatorischen Anforderungen noch im Fluss waren. Die Tatsache, dass StarGames nun mit voller Konzession zurückgekommen ist, signalisiert eine langfristige Positionierung, nicht einen opportunistischen Testballon. Für Spieler, die an den Novomatic-Titeln hängen, war die legale Verfügbarkeit lange ein wunder Punkt; StarGames schließt diese Lücke. Und für Paysafecard-Spieler, die ein konzessioniertes Angebot mit echten Novoline-Automaten suchen, ist diese Marke derzeit die prominenteste Adresse. Die Kombination aus etablierter Konzern-Infrastruktur und deutscher Aufsicht macht StarGames zu einer der stabilsten Optionen auf der Liste.
Kann man in legalen deutschen Online Casinos wirklich mit Paysafecard bezahlen?
Ja, die Methode ist bei lizenzierten Glücksspielpartnern grundsätzlich zugelassen, und mehrere der genannten Marken führen sie. Allerdings nicht garantiert und nicht bei jedem: Die Verfügbarkeit schwankt nach Anbieter und Zeitpunkt. Die einzige verlässliche Bestätigung liefert der Kassenbereich des jeweiligen Casinos, geprüft am Tag deiner Einzahlung.
So läuft die Einzahlung mit Paysafecard Schritt für Schritt
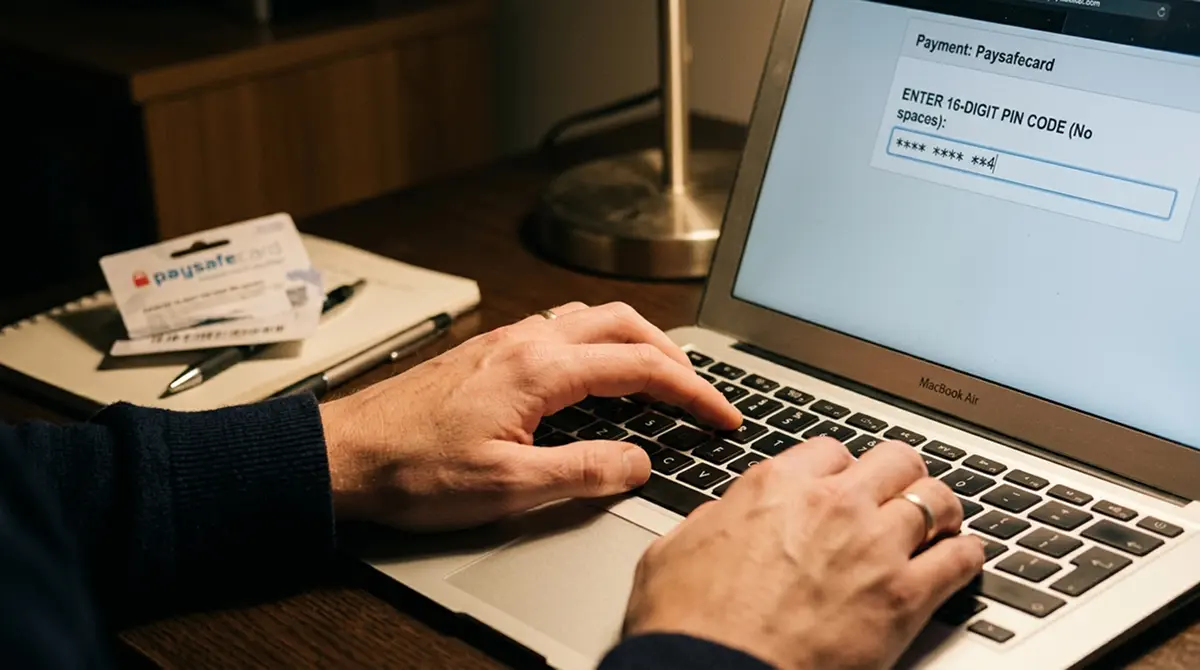
Der eigentliche Vorgang ist entwaffnend simpel, und das ist der ganze Reiz. Nachdem dein Spielerkonto verifiziert ist, öffnest du den Kassenbereich, wählst Paysafecard als Einzahlungsmethode, gibst den Betrag ein und tippst den sechzehnstelligen Code deines Bons ab. Das Guthaben steht sofort bereit. Keine Wartezeit, keine Freigabe, keine Bankumleitung. Fällt der gewünschte Betrag höher aus als der Wert eines einzelnen Bons, hängst du im selben Vorgang mehrere Codes aneinander, bis die Summe stimmt.
- Spielerkonto beim lizenzierten Anbieter anlegen und per Ausweis verifizieren.
- Bon an einer Verkaufsstelle kaufen oder online über ein Paysafecard-Konto laden.
- Im Kassenbereich Paysafecard wählen, Betrag eingeben, Code(s) eintippen.
Ein paar Realitäten, die im Werbeprospekt fehlen. Die Mindesteinzahlung setzt der Anbieter, nicht Paysafecard; verbreitet sind fünf bis zehn Euro. Im Casino selbst kostet die Einzahlung normalerweise nichts, mögliche Gebühren fallen eher beim Kauf des Bons an. Und weil jede Paysafecard-Transaktion unwiderruflich ist, gibt es kein Zurückbuchen wie bei einer Lastschrift. Was eingezahlt ist, ist eingezahlt. Diese Endgültigkeit ist zugleich die beste Budgetbremse, die die Methode zu bieten hat: Du kannst nicht mehr verlieren, als auf dem Bon lag.
Der scheinbare Widerspruch, der viele umtreibt, löst sich an dieser Stelle auf. Die Karte ist anonym, das Casino verlangt trotzdem den Ausweis. Beides stimmt gleichzeitig. Die Anonymität der Paysafecard bezieht sich auf die Kette zwischen dir und deiner Bank, nicht auf die Beziehung zwischen dir und dem konzessionierten Anbieter. Letzterer muss dich nach den Vorgaben zur Geldwäscheprävention kennen, immer.
Ein weiterer praktischer Hinweis betrifft die Code-Kombination. Wer mehrere Bons in einem Einzahlungsvorgang zusammenführen will, sollte die Codes griffbereit haben und ohne Zeitdruck eingeben können. Tippfehler sind der häufigste Stolperstein; ein falsch eingegebener Code kann unter Umständen als verbraucht markiert werden, obwohl das Guthaben gar nicht angekommen ist. In solchen Fällen hilft nur der Kundendienst des Casinos in Abstimmung mit Paysafecard, und die Klärung dauert. Deshalb: Code lieber zweimal prüfen, bevor man auf „Bestätigen“ drückt. Die Eingabemaske akzeptiert keine Bindestriche oder Leerzeichen; nur die sechzehn Ziffern am Stück.
Beim Thema Gebühren ist die Lage übersichtlich. Im Casino selbst fallen für die Paysafecard-Einzahlung in aller Regel keine Kosten an; der einbezahlte Betrag erscheint vollständig auf dem Spielerkonto. Mögliche Aufschläge entstehen beim Kauf des Bons, je nachdem, welche Verkaufsstelle man wählt. Die Servicegebühr bei langer Nichtnutzung betrifft ebenfalls den Bon selbst, nicht die Casino-Seite. Wer also einen Bon kauft und ihn innerhalb der ersten Wochen einzahlt, zahlt faktisch nur den Nennwert. Erst bei monatelangem Liegenlassen schmilzt das Guthaben durch die monatliche Gebühr, die der Anbieter direkt vom Bon abzieht.
Ist die Einzahlung mit Paysafecard trotz Anonymität mit der KYC-Pflicht vereinbar?
Ja, beides schließt sich nicht aus. Die Karte verbirgt deine Bankdaten vor dem Casino, ersetzt aber keine Identitätsprüfung. Jeder konzessionierte deutsche Anbieter muss dich vor der ersten Auszahlung per Ausweis verifizieren. Die anonyme Zahlung landet also auf einem vollständig identifizierten Spielerkonto, das ist gewollt und gesetzlich vorgeschrieben.
Kleine Beträge: mit 1, 5 oder 10 Euro über Paysafecard starten
Paysafecard und kleine Einsätze gehören zusammen, das ist kein Zufall. Wer sich an einer verbindlichen Obergrenze festhalten will, kauft einen Zehn-Euro-Bon und weiß, dass mehr nicht passieren kann. Die Suche nach dem Einstieg mit einem, fünf oder zehn Euro ist deshalb einer der häufigsten Wünsche, und die Antwort fällt differenzierter aus, als die „ab 1 Euro“-Versprechen mancher Vergleichsseite glauben machen.
| Einstiegsbetrag | Typische Verfügbarkeit | Wofür sinnvoll | Der Haken |
|---|---|---|---|
| 1 € | selten als Mindesteinzahlung, eher theoretisch | reines Ausprobieren der Kasse | die meisten Anbieter setzen ihr Minimum höher an |
| 5 € | bei einigen Anbietern das echte Minimum | vorsichtiger Einstieg mit klarem Limit | für Boni oft zu niedrig, um sie auszulösen |
| 10 € | der verbreitetste Startbetrag | solider Testlauf, oft Bonusschwelle | kleinster gängiger Paysafecard-Bon zugleich |
Ein Punkt verdient Ehrlichkeit, weil ihn kaum jemand ausspricht. Beim gedeckelten Einsatz von einem Euro pro Runde ist eine Einzahlung von fünf Euro nach wenigen Minuten durchgespielt, wenn es schlecht läuft. Die kleine Einzahlung ist also weniger eine Sparstrategie als eine Disziplinübung: Sie zwingt zur bewussten Entscheidung, ob nachgeladen wird. Genau das ist ihr Wert. Wer mit zehn Euro startet, trifft häufiger die Mindestschwelle für einen Einzahlungsbonus und hat etwas mehr Puffer, ohne gleich in dreistellige Bereiche zu rutschen.
Die Ein-Euro-Einzahlung, die in manchen Suchanfragen auftaucht, ist im legalen deutschen Markt eher Wunsch als Praxis. Die meisten Anbieter setzen ihr Minimum aus gutem Grund höher an, schon weil die Bearbeitung eines Ein-Euro-Vorgangs in keinem Verhältnis zum Aufwand steht. Wer sie findet, sollte prüfen, ob dahinter ein konzessionierter Anbieter oder ein Offshore-Lockangebot steht.
Boni bei Paysafecard-Einzahlung — was in Deutschland geht und was nicht
Der Bonus ist das Feld, auf dem die meisten Illusionen wachsen, und die deutsche Regulierung hat einen Großteil davon gerodet. Ein Einzahlungsbonus ist bei konzessionierten Anbietern möglich, aber die Bedingungen sind nüchterner als das Marketing früherer Jahre. Der erste Dämpfer betrifft die Zahlungsmethode selbst: Manche Anbieter schließen bestimmte Einzahlungswege von der Bonusgutschrift aus. Ob Paysafecard bonusfähig ist, steht in den Aktionsbedingungen, nicht in der Werbung. Diese Zeile zu lesen, spart Ärger.
Der zweite Dämpfer ist strukturell. Beim gedeckelten Einsatz von einem Euro pro Runde dauert das Erfüllen von Umsatzbedingungen deutlich länger als in Zeiten unbegrenzter Einsätze. Ein „großzügiges“ Bonusguthaben, das dreißig- oder vierzigfach umgesetzt werden muss, verwandelt sich unter dem Ein-Euro-Limit in eine zähe Angelegenheit. Das oft beworbene „Geschenk“ ist eben kein Geschenk, sondern ein Vertrag mit Kleingedrucktem, und ein Casino ist keine Wohltätigkeitsveranstaltung. Wer den Bonus mitnimmt, sollte den Umsatzfaktor, die Frist und den maximal auszahlbaren Betrag kennen, bevor er die erste Runde dreht.
Beim Thema Bonus ohne Einzahlung ist die Lage im deutschen Markt schlicht ernüchternd. Solche Angebote sind selten und, wo sie existieren, an enge Bedingungen geknüpft, die den kleinen Betrag meist wieder auffressen. Die Vorstellung, mit einem geschenkten Guthaben ohne eigenes Risiko echte Auszahlungen zu erzielen, gehört ins Reich der Werbelegenden. Realistischer ist der Einzahlungsbonus mit fairem Umsatzfaktor, und selbst der will genau geprüft sein.
Eine Besonderheit betrifft die Methoden-Ausschlussklauseln. Manche Anbieter schließen Prepaid-Methoden wie Paysafecard explizit vom Bonus aus, nicht weil die Methode technisch ungeeignet wäre, sondern aus Missbrauchsprävention. Der Hintergrund: Wer mit einem losen, bar gekauften Bon einzahlt und den Bonus ausgelöst hat, könnte theoretisch die Identität dahinter schwerer zuordnen, was Mehrfachkonten unter verschiedenen Namen erleichtert. Das klingt paranoid, ist aber in der Branche ein bekanntes Muster. Deshalb legen manche Häuser fest, dass Bonuseinzahlungen über nachverfolgbare Wege laufen müssen, etwa Banküberweisung oder Kreditkarte. Ob Paysafecard bonusfähig ist, steht nicht in der Werbung, sondern im Kleingedruckten der Aktionsbedingungen. Diese Zeilen zu lesen, bevor man einzahlt, erspart spätere Diskussionen mit dem Kundendienst.
Ein weiterer Dämpfer ist praktischer Natur. Die Umsatzbedingungen lesen sich oft wie dreißigfacher oder vierzigfacher Umsatz des Bonusbetrags, und das summiert sich. Nehmen wir einen Zehn-Euro-Bonus mit dreißigfachem Umsatz: dreihundert Euro müssen durchgespielt werden, bevor eine Auszahlung möglich ist. Bei einem Euro pro Runde sind das dreihundert Runden, und die müssen gewonnen oder verloren werden, damit der Zähler weiterläuft. Das dauert. Wer mit Paysafecard klein startet und einen Bonus mitnimmt, sollte die Zeit und die Geduld mitbringen, die Bedingungen auch tatsächlich zu erfüllen, sonst bleibt das Bonusguthaben gesperrt.
Gibt es einen Paysafecard-Casino-Bonus ohne Einzahlung in Deutschland?
Kaum, und wo es ihn gibt, taugt er selten. No-Deposit-Angebote sind im lizenzierten deutschen Markt selten und stets an strenge Umsatzbedingungen sowie niedrige Auszahlungsgrenzen gebunden. Ein an die Paysafecard-Nutzung gekoppeltes, wirklich lohnendes Gratisguthaben ist praktisch nicht zu finden. Der Einzahlungsbonus mit fairem Umsatzfaktor ist die realistischere Größe.
Der wunde Punkt: Auszahlung, wenn du mit Paysafecard eingezahlt hast
Jetzt zur Frage, die alle anderen überlagert und bei der Konkurrenz gern untergeht. Die klassische Paysafecard, also der lose Bon, kann kein Geld empfangen. Sie ist ein Gutschein, und ein Gutschein nimmt keine Gutschrift an. Wer mit einem Bon einzahlt und gewinnt, kann den Gewinn nicht auf denselben Bon zurückbekommen. Diese Einbahnstraße ist keine Schikane des Casinos, sondern liegt in der Natur des Produkts.
Es gibt zwei praktikable Auswege. Der erste führt über ein Paysafecard-Konto, meist als myPaysafecard oder PaysafeWallet bezeichnet. Dieses Konto kann, anders als der lose Bon, Gutschriften empfangen. Manche Anbieter, bet-at-home etwa, führen einen Auszahlungsweg über einen entsprechenden Service für Kontoinhaber; die Gutschrift ist an deine registrierte E-Mail-Adresse gebunden und wird nach Freigabe durch das Casino gutgeschrieben. Der zweite, häufigere Weg ist schlicht die Banküberweisung. Du zahlst mit Paysafecard ein und lässt dir den Gewinn auf dein Bankkonto überweisen. Etwas Ironie steckt darin, denn die Bankverbindung, die man beim Einzahlen umgehen wollte, kommt bei der Auszahlung doch ins Spiel.
Der Ablauf bei der myPaysafecard-Auszahlung im Detail: Du brauchst ein verifiziertes myPaysafecard-Konto, also keine losen Bons mehr, sondern ein registriertes Guthaben-Konto mit Ausweis-Legitimation. Beim Casino wählst du in der Auszahlungsanforderung myPaysafecard als Zielweg und gibst die mit dem Konto verbundene E-Mail-Adresse an. Das Casino prüft die Anforderung, was je nach Anbieter zwischen wenigen Stunden und ein bis zwei Tagen dauert. Nach Freigabe schreibt der Anbieter den Betrag auf dein Paysafecard-Konto gut. Von dort aus kannst du ihn entweder für weitere Online-Zahlungen nutzen oder, bei entsprechender Kontoform, auf dein Bankkonto weiterleiten. Die letzte Option macht das Konto zur Brücke zwischen Casino und Bank, nicht zum Endpunkt.
Die klassische Banküberweisung läuft einfacher, dafür ohne den Umweg über ein Prepaid-Konto. Du forderst im Kassenbereich eine Auszahlung per Überweisung an, gibst deine IBAN an, wartest auf die Prüfung durch das Casino, und der Betrag trifft nach ein bis drei Werktagen ein. Hier gibt es keine Prepaid-Zwischenstation mehr; der Kreis zur eigenen Bank schließt sich vollständig. Für Paysafecard-Nutzer, denen die Bankdistanz bei der Einzahlung wichtig war, ist das ein Kompromiss, aber einer, der sich technisch kaum vermeiden lässt, solange die Karte selbst nicht als Auszahlungsziel taugt.
Praktisch heißt das: Plane die Auszahlung, bevor du einzahlst. Wer die Prepaid-Welt möglichst geschlossen halten will, legt sich vorab ein Paysafecard-Konto zu und wählt einen Anbieter, der die Kontovariante als Auszahlungsweg unterstützt. Wer damit kein Problem hat, nimmt die Banküberweisung und spart sich das zusätzliche Konto. In beiden Fällen greift vor der ersten Auszahlung die Identitätsprüfung, und in beiden Fällen bleibt das Monatslimit auf der Einzahlungsseite bestehen. Die reloadfähige Karte mit Mastercard-Anbindung, die in anderen Ländern eine elegante Lösung wäre, ist in Deutschland nicht verfügbar.
Ein heikles Randthema, das in Suchanfragen immer wieder auftaucht, ist die Rückforderung von Verlusten bei Anbietern ohne deutsche Lizenz. Das ist ein juristisch umkämpftes Feld und keine Frage der Zahlungsmethode. Wer legal bei einem konzessionierten Anbieter spielt, stellt sich diese Frage gar nicht erst, weil der Rahmen stimmt. Eine Rechtsberatung kann und will dieser Überblick nicht ersetzen; die einzige verlässliche Vorsorge heißt, von vornherein auf der Whitelist zu bleiben.
Kann ich Gewinne direkt auf meine Paysafecard auszahlen lassen?
Nein, nicht auf einen losen Bon. Der klassische Paysafecard-Code kann keine Gutschrift empfangen. Möglich ist die Auszahlung über ein Paysafecard-Konto wie myPaysafecard, sofern der Anbieter diesen Service führt, oder klassisch per Banküberweisung. Plane den Auszahlungsweg deshalb schon vor der ersten Einzahlung, nicht erst nach dem Gewinn.
Was du mit Paysafecard-Guthaben spielst und für wen sich das lohnt
Bleibt die Frage, was nach dem Einzahlen überhaupt auf dem Tisch liegt. Bei den bundesweit konzessionierten Marken sind es virtuelle Automatenspiele, also Online-Spielautomaten, und nur die. Tisch- und Live-Angebote wie Roulette oder Blackjack fehlen bei den reinen Automaten-Lizenzen; sie existieren legal nur über die Sonderrolle Schleswig-Holsteins, wie im Fall von Merkur. Das Paysafecard-Guthaben landet also in aller Regel an einem Spielautomaten, der unter dem Ein-Euro-Einsatzlimit und der Fünf-Sekunden-Regel läuft. Echtgeld selbstverständlich, denn um Spielgeld zu drehen, braucht niemand eine Einzahlung.
Für wen ist die Kombination aus Paysafecard und deutschem Lizenzcasino also gemacht? Vor allem für zwei Typen. Der eine will strikte Budgetkontrolle: ein fester Bon, kein Bankkonto in Reichweite, keine Möglichkeit, im Eifer des Gefechts nachzuladen, ohne erst loszugehen und einen neuen Gutschein zu kaufen. Für ihn ist die Prepaid-Logik ein eingebauter Notausschalter. Der andere legt Wert auf Distanz zwischen Glücksspiel und eigener Bank, aus Datenschutzgründen oder schlicht aus Gewohnheit. Beiden liefert die Karte genau das, wofür sie gebaut wurde.
Wer dagegen große Summen bewegen, Gewinne bequem und schnell zurückerhalten oder von hohen Boni profitieren will, stößt schnell an die Grenzen: das Monatslimit, die Auszahlungslücke, die zähen Umsatzbedingungen unter dem Einsatzdeckel. Nichts davon ist ein Fehler der Paysafecard, es ist der deutsche Rahmen, in dem sie sich bewegt. Wer diesen Rahmen akzeptiert, bekommt mit der Prepaid-Karte ein ehrliches, kontrolliertes Werkzeug. Wer ihn umgehen will, landet zwangsläufig bei Anbietern ohne deutschen Schutz, und das ist ein anderer, deutlich riskanterer Handel.
Ein letzter Punkt zur Einordnung: Paysafecard ist kein Premium-Werkzeug und will das auch nicht sein. Es ist die Barzahlungs-Alternative im digitalen Raum, mit allen Vor- und Nachteilen, die das mitbringt. Der Vorteil ist Kontrolle und Anonymität gegenüber der eigenen Bank. Der Nachteil ist die Auszahlungshürde und der Mangel an Flexibilität bei größeren Beträgen. Wer das verstanden hat, wird nicht enttäuscht. Wer mit der Erwartung herangeht, alle Vorteile einer Kreditkarte ohne deren Nachteile zu bekommen, landet zwangsläufig im Frust. Die Karte tut, was sie verspricht, aber sie verspricht eben weniger, als manche Werbeseite suggeriert. Genau das macht sie für die richtige Zielgruppe zur verlässlichen Wahl.
Zahlungsmethoden im Casino 2026 – PayPal, Trustly, Klarna & Co.
Inhalt erstellt vom Team «Casino-legal-de.com»